

标题
- 标题
- 内容



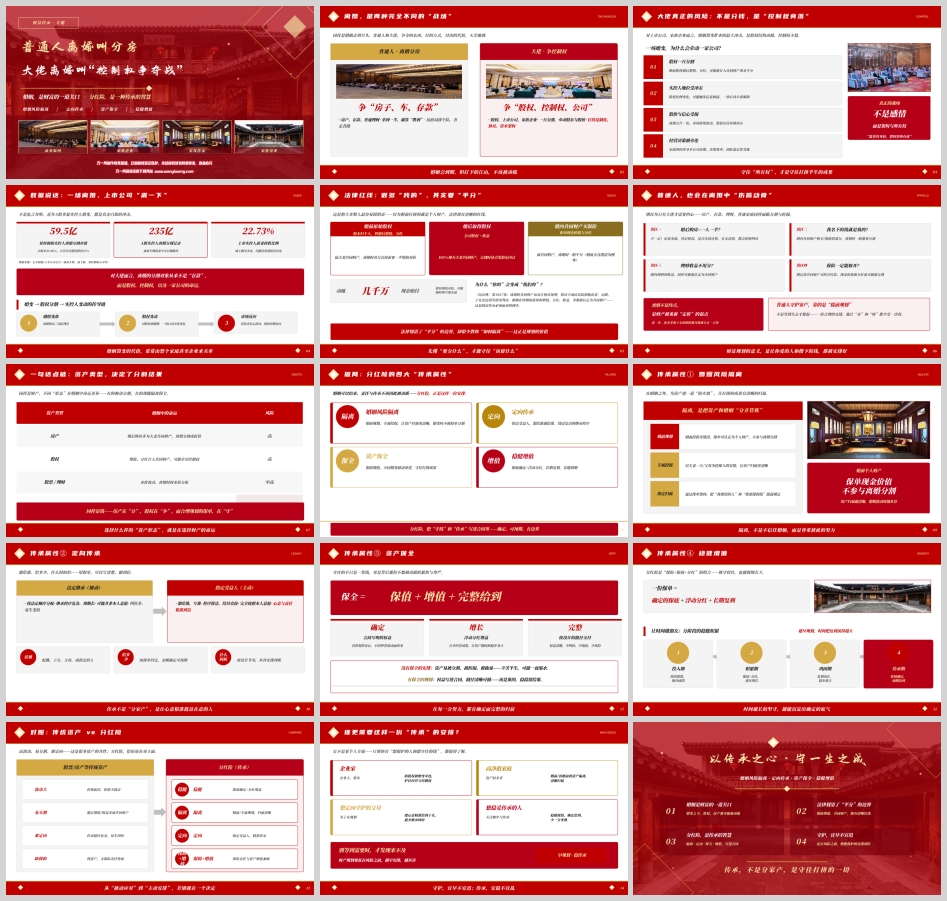
从婚姻到传承:分红险四大属性如何守住打拼半生的成果
"普通人离婚叫分房,大佬离婚叫'控制权争夺战'。"这句在财富管理圈流传甚广的话,道出了一个常被忽视的真相:婚姻走到尽头时,真正决定代价的,不是你拥有多少财富,而是你的财富以什么形态存在。2026年,随着民法典相关司法实践的深入和高净值人群财富传承意识的觉醒,"婚姻风险隔离、定向传承、资产保全、稳健增值"这四大分红险属性,正从销售话术走向真实的家庭财富规划议题。
一、两种战场:普通人分房,大佬争控制权
课程开篇即点明:同样是婚姻走到尽头,普通人和大佬争夺的东西、打的方式、付出的代价天差地别。普通人的离婚战场,争的是房子、车子、存款——房产、存款、普通理财,拿到一半就算"胜利",民政局排个队,各走各路。而大佬的战场,争的是股权、控制权、公司——股权、上市公司、家族企业,一旦分割,牵动股东与股价,打的是制度、协议、资本架构。一句话概括:婚姻会到期,但打下的江山,不该被动摇。
对上市公司、家族企业而言,婚姻裂变带来的最大冲击不是分钱,而是控制权旁落。课程梳理出四条传导路径:其一,股权一旦分割,婚前股权婚后增值、分红可能被计入共同财产要求平分;其二,实控人地位受冲击,股权比例变化可能触发信息披露、一致行动关系解除;其三,股价与信心受损,离婚公告一出,市场情绪波动,股价往往短期承压;其四,经营决策被牵连,家庭纠纷传导至公司治理,决策效率、团队稳定性受扰。课程由此提出一个关键判断:真正的战场不是感情,而是架构与所有权——"监管管身份,架构管所有权",守住所有权,才是守住打拼半生的成果。
数据是最有力的注脚。课程引用公开财报与上市公司公告:某科创板实控人离婚分割市值59.5亿元,占股本10.86%,公告次日股价跌约15%;康泰生物实控人离婚分割记录高达235亿元,前妻平分巨额股权;威士顿等多家上市公司实控人前妻持股比例达22.73%,均越过重要股东红线。课程用一条传导链概括其逻辑:感情变故(离婚协议或法院判决)→股权变动(持股比例调整、一致行动关系变化)→市场反应(投资者信心波动、股价短期承压)。婚姻裂变的代价,常常由整个家庭甚至企业来买单。
二、法律红线:很多"我的",其实要"平分"
课程第二部分直击绝大多数人最容易踩的雷——以为婚前打拼的就是个人财产,法律却有清晰的红线。课程列出三类典型情形:婚前原始股权,股本归个人,但婚后增值、分红属夫妻共同财产,离婚时对方有权索要一半增值对价;婚后取得股权,公司股权加收益100%视为夫妻共同财产,分割时易引发股东内讧;婚内共同财产购买的保险,保单现金价值与分红属共同财产,离婚时一般平分(婚前购买且缴清为例外)。课程特别警示:股权增值对价动辄几千万现金赔付,可能随时掏空现金流。
法律依据方面,课程引用《民法典》第1087条:离婚时共同财产由双方协议处理,协议不成由法院根据出资、贡献、子女及过错等情况判决;婚姻存续期间获得的增值、分红、收益,多数被认定为共同财产——这是财富传承必须面对的现实。课程由此提出一个颇具洞察力的观点:法律划清了"平分"的边界,却很少教你"如何隔离"——这正是规划的价值。先懂"要分什么",才能守住"该留什么"。
值得注意的是,课程并未将风险局限于高净值人群。普通人同样会在离婚中"伤筋动骨",课程列出四大误区:误区一,婚后购房=一人一半?不一定,出资来源、登记情况、是否共同还贷、有无过错都会影响判决;误区二,我名下的钱就是我的?婚内共同财产购买或增值的部分,离婚时一般都要分割;误区三,理财收益不用分?婚内理财收益同样可能被认定为共同财产;误区四,保险一定能躲开?婚后用共同财产购买的分红险,现金价值和分红也可能被分割。课程用一句话总结:离婚不是终点,是财产被重新"定价"的起点;退一步,连养老和子女的保障都可能被分走一大块。普通人守护家产靠的是提前规划——一份合理的安排,能让"家"和"财"都少受一次伤。
三、资产形态决定命运:房产在"分",股权在"争",保单在"守"
课程用一张对照表点破核心命题:同样是财产,不同形态在婚姻中命运各异。房产,婚后购房多为夫妻共同财产,离婚分割或折价,风险高;股权,增值、分红计入共同财产,可能牵引控制权,风险高;股票/理财,市价波动,离婚时按市价分配,风险中高;分红险保单,婚前个人财产或指定受益人,可隔离定向传承,风险低。课程提炼出一句极具传播力的话:同样是钱——房产在"分",股权在"争",而合理规划的保单,在"守"。选择什么样的资产形态,就是在选择财产的命运。
正是基于这一逻辑,课程提出分红险的四大传承属性——隔离、定向、保全、增值。课程将其概括为:分红险把"守钱"和"传承"写进合同里——确定、可预期、有边界。
属性一:婚姻风险隔离。 在婚姻之外为资产建一道"防火墙",让打拼成果有清晰归属。具体路径包括:婚前规划,婚前投保并缴清,保单可认定为个人财产,不参与离婚分割;专属投保,以夫妻一方或父母为投保人的安排,让资产归属更清晰;指定归属,通过保单架构把"我要给的人"和"我要保的钱"提前锁定。课程强调:资产归属越清晰,婚姻波动时越从容;隔离不是不信任婚姻,而是尊重彼此的努力。
属性二:定向传承。 想给谁、给多少、什么时候给,用保单可以写清楚、做到位。课程对比了两种路径:法定继承是被动的——按法定顺序分配、继承程序复杂周期长、可能并非本人意愿、纠纷多易生变故;指定受益人是主动的——想给谁写谁、程序简洁给付直接、完全按照本人意愿、心意与责任精准到达。课程进一步细化为三个维度:给谁(配偶、子女、父母或指定的人)、给多少(按保单约定,金额确定可预期)、什么时候(按设计节奏,从容安排到账)。传承不是"分家产",是让心意精准抵达在意的人。
属性三:资产保全。 守住的不只是一笔钱,更是背后那份不想被动摇的累积与尊严。课程将保全拆解为"保值+增值+完整给到":确定——合同写明的权益,看得见的安心,不因外界波动而改变;增长——浮动分红增益,分享经营成果,让资产随时间稳步变大;完整——按设计的路径交付,权益清晰,少纠纷、少损耗、少风险。课程以正反对比收束:没有保全的安排,资产易被分割、被折损、被拖延,辛苦半生可能一夜缩水;有保全的规划,权益写进合同,路径清晰可循,该是谁的,稳稳留给谁。
属性四:稳健增值。 分红险是"保险+保底+分红"的组合,既守得住,也能慢慢长大。课程用公式表达:一份保单=确定的保底+浮动分红+长期复利,越早规划,时间把复利滚得越大。课程将稳健积累分为四个阶段:投入期,持续缴费、聚沙成塔;积累期,保底加分红、逐年增长;巩固期,复利滚存、稳步放大;传承期,价值确定、如期给到。时间越长的坚守,越能沉淀出确定的底气。
课程随后以"传统资产vs分红险"的对照作结:股票、房产等传统资产波动大(价格起伏、价值不稳定)、易分割(婚后增值收益多属共同财产)、难定向(传承路径复杂易生纠纷)、缺保障(纯资产,无保险责任兜底);分红险则稳健(保底确定+分红增益)、隔离(婚前或专属规划,归属清晰)、定向(指定受益人,精准传承)、保障+增值(保险责任与资产增值兼顾)。从"被动应对"到"主动安排",差别就在一个决定。
四、谁需要这样的安排:四类人群与一条时间原则
课程并未把分红险包装成"人人必备"的万能药,而是精准圈定四类人群:企业家(企业主、股东),防股权被婚变牵连,护住经营与控制权;高净值家庭(资产较多者),婚前或再婚前的资产隔离,清晰归属;想定向守护的父母(为子女规划),把心意精准给到子女,避开继承纠纷;想稳妥传承的人(关注晚年与传承),稳健保值、确定给到,少一分变数。课程同时给出一个贯穿始终的时间原则:别等到需要时,才发现来不及;财产规划要赶在风险之前,越早安排,越从容——早规划、稳传承,守护宜早不宜迟,传承宜稳不宜乱。
课程最后以四点总结收束全篇:第一,婚姻是财富的一道关口,婚变之下,股权、房产都可能被动摇;第二,法律划清了"平分"的边界,婚前增值、共同财产都有清晰红线;第三,分红险是传承的智慧,隔离、定向、保全、增值写进合同;第四,守护宜早不宜迟,赶在风险之前,把想保护的安排到位。全篇落脚于一句话:传承,不是分家产,是守住打拼的一切。
结语:从"被动分割"到"主动安排"
综观这份专题课程的内容设计,其价值在于完成了一次认知转换:把婚姻风险从"感情问题"重新定义为"资产形态问题"。普通人以为离婚争的是钱,大佬知道争的是控制权;多数人以为法律会保护"我的",课程提醒法律只划边界、不教隔离;多数人把保险当作收益工具,课程把它还原为一种"写进合同的确定性安排"。分红险的四大属性——婚姻风险隔离、定向传承、资产保全、稳健增值——并非孤立的功能点,而是围绕同一个命题展开:让财富的归属在婚姻波动、代际传递与时间流逝中保持清晰、确定与完整。
当然,任何金融工具都不是万能的。保单架构的设计需要结合投保人、被保险人、受益人的具体安排,婚前投保并缴清、父母为投保人、指定受益人等方式在不同情形下的法律效果存在差异,实践中还需与婚前协议、遗嘱、家族信托等工具协同使用。课程反复强调"提前规划"而非"事后补救",恰恰点中了财富传承的要害——风险来临时再安排,往往已经来不及;而在风平浪静时把架构搭好,才是对自己、对家人、对企业真正的负责。以传承之心,守一生之成——这或许就是这份专题课程最值得记取的核心要义。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号