

标题
- 标题
- 内容



老龄化少子化背景下的健康保障重构:DRG医改下的市场机遇与实际案例研究
一、为什么医改:人口结构巨变与医保基金的现收现付困局
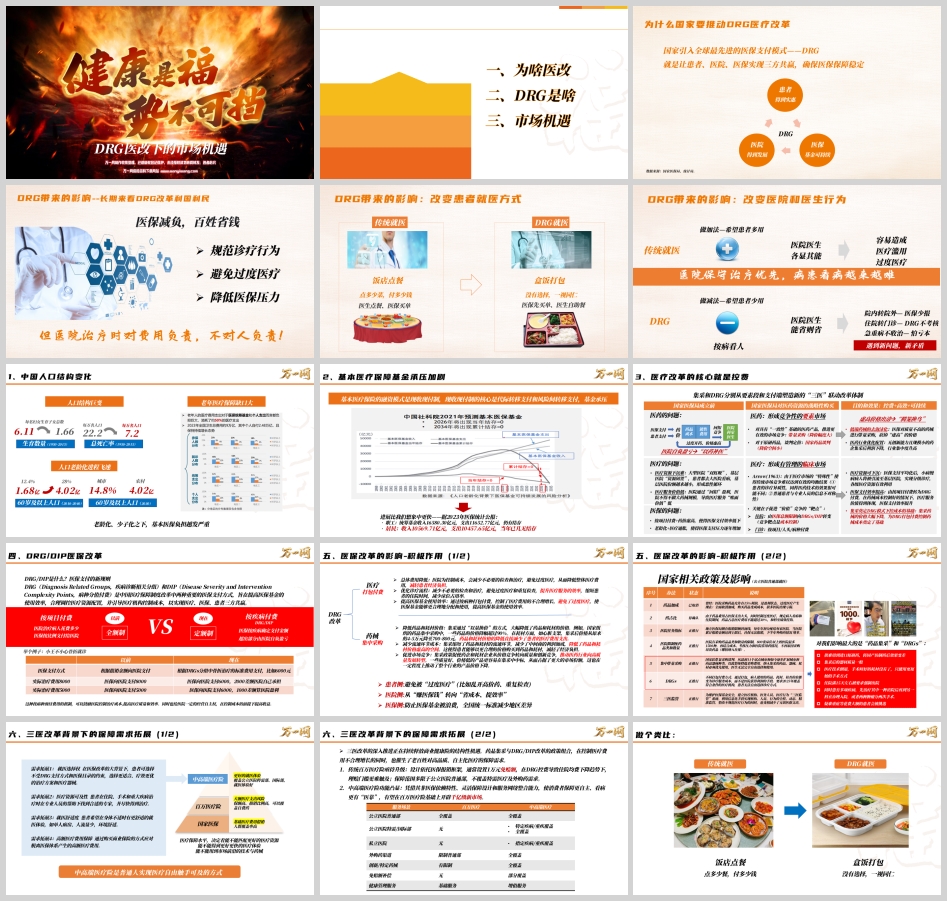
理解DRG改革,必须先从人口结构说起。中国人口正在经历一场静默而深刻的重构。从死亡率看,每万名人口的总死亡率从1950年的22.2降至2015年的7.2,人均寿命显著延长;从生育率看,每名妇女生育子女总数从1950年的6.11降至2015年的1.66,少子化趋势不可逆转。两个数字叠加,人口老龄化进程飞速推进:60岁及以上人口从2010年的1.68亿(占比12.4%)增至2040年预计的4.02亿(占比28%),2030年城市与农村60岁及以上人口占比将分别达到14.8%和更高水平。城市与农村同步老龄化,老年医疗保障缺口持续扩大。
老龄化与少子化之下,基本医保负担越发严重。基本医疗保险的融资模式是现收现付制,其核心是代际转移支付和风险间转移支付——当期在职人群缴费供养当期退休人群就医。当缴费人群相对收缩、就医人群相对扩张,基金承压便成为结构性必然。进展比想象中更快:据2023年医保统计公报,职工医保统筹基金收入16580.30亿元、支出11652.77亿元,仍有结存;而居民医保收入10569.71亿元、支出10457.65亿元,当年已几无结存。居民医保"收支相抵"的信号意义极强——它意味着现收现付制的缓冲垫正在变薄。
医疗改革的核心就是控费。集采和DRG分别从要素端和支付端塑造新的"三医"联动改革体制。在国家医保局成立前,医药领域存在三大问题:医疗资源下沉难,大型医院"双虹吸"、基层医院"资源闲置",患者涌向大医院形成恶性循环;医疗服务价值低,医院通过"回扣"盈利,不得不做大药械规模,导致医疗服务"账面价值"低;药械价格虚高,过度开药、价格虚高成为常态。医保的问题则是:按项目付费叠加药价虚高,使医保支付效率低下;老龄化叠加医疗通胀,使医保支付压力逐年增加。
国家医保局成立后,通过战略性购买重塑三医格局:医药端形成竞争性要素市场——对具有"一致性"基础的医药产品推进带量采购(降价幅度大),对原研药品实行国家药品谈判(降价空间小),低端药械去泡沫化,无创新能力且规模小的药企集采后利润下降、行业集中度升高;医疗端形成有管理的临床市场——医保支付平均化后,小病慢病病人被引流至基层,实现分级诊疗,由按项目付费转为DRG付费,在药械成本控制好的情况下医疗服务价值得到体现,集采药械价格大幅下降为DRG打包付费控制成本奠定基础。正如Arrow(1963)所指出的,医疗市场因患者诊疗异质性与医患信息不对称,传统市场竞争难以达到有效均衡,关键在于促进"价值"竞争的靶点:住院由医保总额限制向DRGs/DIP转变,竞争靶点是成本控制;门诊则按项目/人头/病种付费。目的和效果归结为六个字:控费、高效、可持续。
二、DRG是啥:从"医生点餐、医保买单"到"盒饭打包、一视同仁"
DRG(Diagnosis Related Groups,疾病诊断相关分组)和DIP(病种分值付费)是医保支付的新规则,旨在提高医保基金使用效率、合理调控医疗资源配置、引导医疗机构控制成本,实现医疗、医保、患者三方共赢。
用一个类比可以清晰理解这场变革:传统就医如同"饭店点餐"——点多少菜、付多少钱,医保先买单、医生自助餐,医生点餐、医保买单;DRG就医则如同"盒饭打包"——没有选择、一视同仁,医保按疾病确定支付金额,超出部分由医院自负盈亏。
具体到案例:小王不小心骨折就诊。以前,医保根据实际报销金额向医院支付——实际治疗费用8000元,医保支付8000元;实际治疗费用5000元,医保支付5000元。现在,医保根据DRGs分组中骨折治疗的标准费用支付,比如6000元——实际费用8000元,医保只付6000元,2000元差额医院自己承担;实际费用5000元,医保仍付6000元,1000元差额算医院盈利。这就是"全额制"向"定额制"的转变。
DRG带来的影响,长期看利国利民:规范诊疗行为、避免过度医疗、降低医保压力,医保减负、百姓省钱。但它也深刻改变了医院和医生的行为逻辑。传统就医是"做加法"——希望患者多用,按人看病,医院医生各显其能,容易造成医疗滥用、过度医疗;DRG就医是"做减法"——希望患者少用,按病看人,医院医生能省则省。这种转变在控费的同时,也带来了新的矛盾:院内转院外,医保少报;住院转门诊,DRG不考核;急重病不收治,怕亏本。医院保守治疗优先,病患看病越来越难。
医保改革的积极作用是显而易见的。患者侧避免被"过度医疗",如乱开高价药、重复检查;医院侧从"赚医保钱"转向"省成本、提效率";医保侧防止基金被浪费,全国统一标准减少地区差异。集采通过"以量换价"大幅降低药品和耗材价格——国家组织药品集中采购中一些药品价格降幅超过90%,心脏支架从4至5万元降至700至800元;减少流通环节成本,促进药企从价格竞争转向质量和创新竞争;医院为控制成本减少不必要检查和治疗,优化诊疗流程,缩短住院时间,提高医保基金使用效率。
但硬币的另一面同样真实。国家相关政策对公立医院普通部就医形成多重约束:药品加成已取消,采购药品从盈利变为成本,很多医院出现亏损;药占比待确认,药品占医疗费用不能超过30%并与科室绩效挂钩;医院任务指标正推行,地方医保局设报销限额封顶线,达到上限后社保无法报销,下半年外购药情况增多;医院限制配药品类和数量,800张床位以上医院最多1500种,不再轻易采购昂贵药品;集中带量采购正推行,纳入集采的药品器械耗材必须优先使用,医生无法完全自由选择;DRGs正推行,要求2025年覆盖符合条件的医疗机构,患者无法自由选择诊疗方式;三医监管正推行,利用信息化手段实现全程、动态、精准监管。
对普通人影响最大的正是"药品集采"和"DRGs"。现实中的痛点包括:很难用到进口原研药,转国产仿制药后效果变差;集采后的器材质量一般;医疗技术倒退,手术时好的耗材没有了,只能用更原始的手术方式;住院满15天左右被要求强制出院;同时患有多项疾病,先治疗其中一种出院后再到另一科室办理入院,或两种肿瘤分两次手术;疑难重症等花费大额的患者会被挑选。
三、市场机遇:三医改革释放的商业健康险结构性空间
三医改革的深入推进正在持续释放商业健康险的结构性机遇。药品集采与DRG/DIP改革的政策组合,在控制医疗费用不合理增长的同时,也催生了老百姓对高品质、自主化医疗的保障需求。
传统百万医疗险亟待升级。 其设计依托医保报销框架,通常设置1万元免赔额,在DRG控费导致住院均费下降趋势下,理赔门槛更难触及;保障范围多限于公立医院普通部,不覆盖特需医疗及外购药需求。
中高端医疗险功能凸显。 凭借非医保依赖特性、灵活保障设计和服务网络整合能力,使消费者保障更自主、看病更有"医靠",有望在百万医疗险基础上开辟千亿级新市场。从服务场景对比看:公立医院普通部,百万医疗与中高端医疗均全覆盖;公立医院特需/国际部,百万医疗无、中高端医疗特定疾病/重疾覆盖并可全覆盖;私立医院,百万医疗无、中高端医疗指定疾病/重疾覆盖;外购药渠道,百万医疗限制普通部、中高端医疗全覆盖;创新/特定药械,百万医疗有限制、中高端医疗全覆盖;免赔额补偿,百万医疗无、中高端医疗部分覆盖;健康管理服务,百万医疗为基础服务、中高端医疗为增值服务。
由此衍生出四大保障需求拓展。需求拓展一:就医选择权。 在医保改革大背景下,患者可选择不受DRG支付方式和医保目录约束,选择更适合、疗效更优的治疗方案和医疗器械。需求拓展二:医疗资源可及性。 患者在住院、手术和重大疾病治疗时,在专业人员帮助下找到合适专家并尽快得到治疗。需求拓展三:就医舒适度。 患者希望在身体不适时有更舒适的就医体验,如单人病房、人流量少、环境舒适。需求拓展四:高额医疗费用保障。 通过购买商业保险应对脱离医保体系产生的高额医疗费用。中高端医疗险是普通人实现医疗自由触手可及的方式——医疗保障水平决定着能不能匹配更好的医疗资源、能不能得到更好更快的医疗体验、能不能用到市场前沿的技术与药械。
四、实际案例:两个家庭的就医抉择
案例一:集采问题下的儿童用药困境。 2024年8月,陶先生6岁的孩子感染了支原体肺炎。这是儿童常见病,有成熟治疗方案——输液阿奇霉素。4年前陶先生的孩子曾感染过支原体肺炎,当时在省儿童医院医生开的是一款叫"希舒美"的进口阿奇霉素,效果非常好。今年陶先生带孩子到市人民医院就诊,医生告知现在医院开不出"希舒美",而是使用国产注射型阿奇霉素"巴珠"。陶先生联系多家医院和诊所,均表示没有"希舒美",只能接受使用"巴珠"。输液2天后孩子依然高烧39.6度不退,焦急的陶先生通过朋友了解到省儿童医院有"希舒美",但只能住院才能开出药,此时医院病房已满,只能在过道加床,陶先生立刻表示没问题,尽快给孩子退烧最重要。下午3点孩子进入病房,当天晚上高烧就降到38度以下且不再反复,经过3天输液和雾化,孩子肺炎痊愈顺利出院。
这个案例的启示在于:集采在降低药价的同时,原研药在公立医院普通部的可及性显著下降;而"住院才能开出药"的规则,使得原本门诊即可解决的常见病被迫占用住院资源。对于有支付能力的家庭,中高端医疗险所覆盖的特需部、国际部与外购药渠道,恰恰是绕开这一困境的可行路径。
案例二:打包付费问题下的老人手术抉择。 2024年12月,71岁李某因长期排尿困难到居住地附近医院检查,医生怀疑是前列腺癌。为避免误诊,患者转院到某省级医院复查,通过穿刺手术确诊为前列腺癌。1月10日患者再次住院检查,医生出具了两种治疗方案:方案一,采用常规治疗,好处是花费少,医保和商保都可以报销,弊端是创伤大、预后效果差;方案二,采用达芬奇机器人手术,创伤小、精准度高,对患者更有利,弊端是需要到特需部住院手术,无法使用社保,患者原有的商业医疗险可能也无法报销。据医生说,以前达芬奇机器人手术可以在普通部进行,现在只能在特需部进行。患者及家属经过权衡,选择了创伤更小的方案二,即自费进行达芬奇机器人手术。患者四次住院累计费用110423.37元,社保累计报销8159.78元,普通型商业医疗险报销36057.16元,患者自费66206.4元。其中第四次含特需部手术,医疗费用86186.2元,社保报销0元,商业险报销20241.6元,患者自费65944.6元。
这个案例的启示更为直接:DRG打包付费下,先进术式被"挤出"普通部、进入特需部,社保报销归零,普通型商业医疗险覆盖有限,患者自费比例高达六成。如果患者持有的是覆盖特需部的中高端医疗险,这6.6万元的自费缺口将大幅收窄。这正是"如果不想吃盒饭,想自己点菜"的现实答案——商业健康险,尤其是中高端医疗险,是普通人在DRG时代保留就医选择权的市场化工具。
五、结语:从"医保保基本"到"商保补品质"的保障分层
DRG改革的逻辑链条清晰而不可逆:人口老龄化与少子化使现收现付制医保基金承压,控费成为必然选择;集采从要素端压低药械价格,DRG从支付端将成本责任转移给医院;医院在成本约束下"做减法",普通部的药品可及性、术式先进性与住院时长均受到系统性压缩。这一过程在宏观上利国利民——规范诊疗、避免过度医疗、保障医保基金可持续;但在微观上,它把"用什么药、用什么术式、住什么病房"的选择权,从医生与患者的共同决策,部分转化为支付规则的单向约束。
由此,医疗保障的分层成为确定性的市场趋势:国家医保保基本,覆盖公立医院普通部的基础医疗费用;百万医疗险在DRG控费导致住院均费下降的背景下理赔门槛更难触及,保障价值相对稀释;中高端医疗险以非医保依赖特性覆盖特需部、国际部、私立医院与外购药渠道,承接就医选择权、医疗资源可及性、就医舒适度与高额费用保障四大需求,成为普通人在DRG时代实现"医疗自由"触手可及的方式。
对于保险行业而言,这既是产品结构升级的机遇,也是客户教育的窗口。两个真实案例——一个关于孩子的高烧不退,一个关于老人的手术抉择——比任何产品说明书都更有说服力:当"盒饭打包"成为普通部的默认规则时,"自己点菜"的权利,需要一份提前配置的保障来兑现。老龄化与少子化的宏观趋势无法逆转,但每个家庭仍可以通过商业健康险的分层配置,在确定的控费时代里,为不确定的健康风险保留一份选择权。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号