

标题
- 标题
- 内容

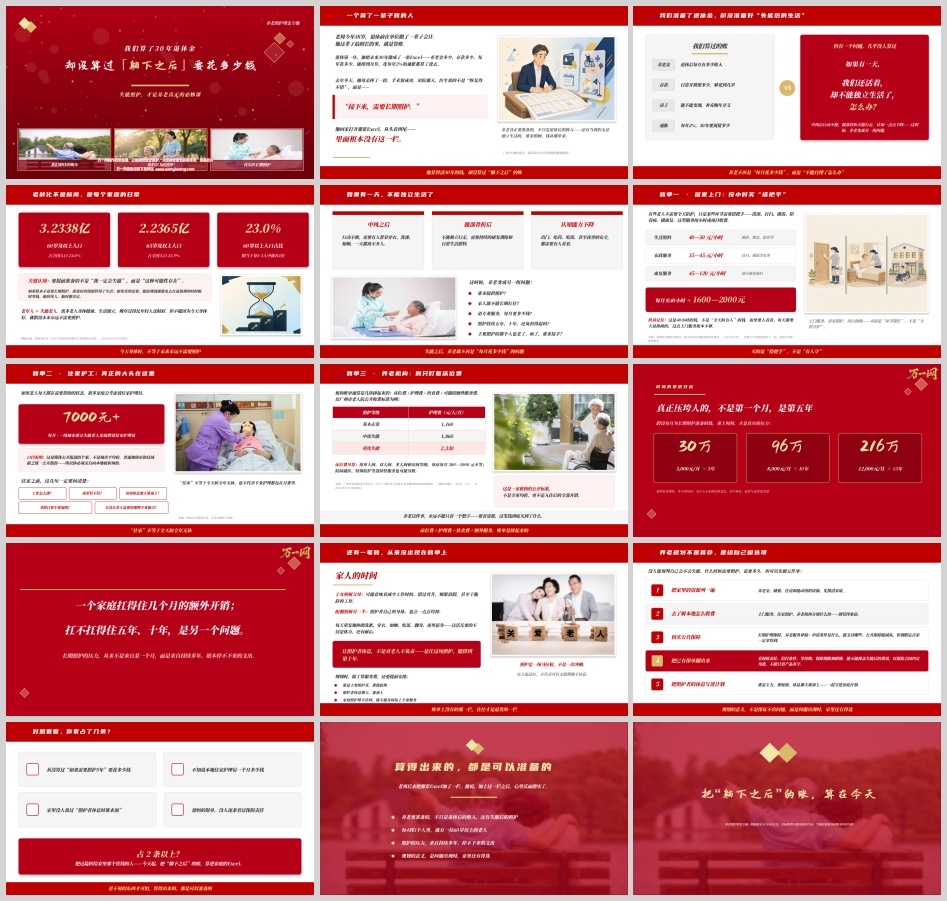
我们算了30年退休金,却没算过「躺下之后」要花多少钱
开篇:一个算了一辈子账的人
老周今年58岁,退休前在单位做了一辈子会计。他这辈子最擅长的事,就是算账。退休第一年,他把未来30年做成了一张Excel——养老金多少、存款多少、每年花多少、能撑到几岁,连每年2%的通胀都算了进去。
去年冬天,他母亲摔了一跤。手术很成功。出院那天,医生说的不是"恢复得不错",而是——"接下来,需要长期照护。"
他回家打开那张Excel,从头看到尾——里面根本没有这一栏。
这个场景(文中人物为化名,情景综合自公开报道的典型情形)点出了养老规划中最容易被忽略的盲区:我们算了30年退休金,却没算过"躺下之后"要花多少钱。养老真正要准备的,不只是退休后的收入——还有当我们无法独立生活时,谁来照顾、钱从哪里来。失能照护,才是养老真正的必修课。
一、我们算过的账,与没人算过的问题
我们算过的账很具体:养老金——退休后每月有多少收入;存款——日常开销要多少,够花到几岁;房子——能不能变现,补充晚年开支;通胀——每年2%,30年要预留多少。这些账构成了大多数家庭养老规划的全部。
但有一个问题,几乎没人算过:如果有一天,我们还活着,却不能独立生活了,怎么办?
中风后行动不便、髋部骨折不能行走、认知一点点下降——这时候,养老变成另一组问题。养老不再是"每月花多少钱",而是"不能自理了怎么办"。我们期待的晚年是含饴弄孙、旅行读书;我们以为的照护是家人搭把手、请个保姆;而真实的长期照护,是持续多年、停不下来的专业支出与人力投入。
这里必须先澄清一个关键认知:要提前准备的不是"我一定会失能",而是"这种可能性存在"。老年人≠失能老人。很多老人身体健康、生活独立,晚年过得比年轻人还精彩。但不能因为今天身体好,就假设未来永远不需要照护。如果将来不需要长期照护,准备好的钱照样用于生活;如果真的需要,提前规划就能免去在最狼狈的时候临时筹钱、临时找人、临时做决定。
二、老龄化不是新闻,是每个家庭的日常
数据是冰冷的,但也是清醒的。根据国家统计局《2025年国民经济和社会发展统计公报》(2026年2月28日发布):60岁及以上人口3.2338亿,占全国人口23.0%;65岁及以上人口2.2365亿,占全国人口15.9%。23.0%意味着什么?相当于每4-5人中就有1位60岁以上老人。老龄化不是新闻标题,而是每个家庭的日常——是父母的体检报告,是亲戚群里转发的康复信息,是周末去医院排队的那个上午。
如果有一天不能独立生活了,具体会是什么样?中风之后,行动不便,需要有人帮着穿衣、洗澡、如厕,一天都离不开人;髋部骨折后,不能独立行走,需要持续的康复训练和日常生活照料;认知能力下降,出门、吃药、吃饭,甚至夜里的安全,都需要有人看着。
这时候,养老变成另一组问题:谁来提供照护?家人能不能长期扛住?请专业服务,每月要多少钱?照护持续五年、十年,还负担得起吗?主要照护的那个人也老了、病了,谁来接手?失能之后,养老就不再是"每月花多少钱"的问题。
三、三张账单:从"搭把手"到"全程守护"
账单一一居家上门:按小时买"搭把手"。 有些老人不需要全天陪护,只是某些环节需要搭把手——洗澡、打扫、做饭、陪看病、做康复。这类服务按小时或项目收费:生活照料(助浴、助洁、陪诊等)40—50元/小时;家政服务(打扫、做饭等家务)35—45元/小时;康复服务45—120元/小时。每月买40小时约1600—2000元。但请记住:这是40小时的钱,不是"全天候有人"的钱。夜里要人看着、每天都要大量协助的,这点上门服务根本不够。买的是"搭把手",不是"有人守"。(来源:深圳市光明区民政局《社区居家养老服务机构名册表》2025年9月,不同机构报价不一样,务必向具体机构核实。)
账单二·住家护工:真正的大头在这里。 如果老人每天都在需要帮助的状态,很多家庭会考虑请住家护理员。一线城市部分失能老人家庭聘请住家护理员,每月7000元+。口径说明:这是媒体公开报道的个案,不是城市平均价;普通地级市和县域缺乏统一公开报价——所以必须亲自向本地机构询价。住家之前,这几句一定要问清楚:工作怎么排?夜里管不管?每周休息那天谁顶上?节假日要不要加钱?有没有老人需要的那种专业能力?"住家"不等于全天候全年无休,也不代表专业护理都包在月费里。
账单三·养老机构:别只盯着床位费。 机构账单通常是几块拼起来的:床位费+护理费+伙食费+可能的额外服务费。以广州市老人院公开收费标准为例:护理费按照护等级分为基本正常1,160元/人/月、中度失能1,860元/人/月、重度失能2,330元/人/月;床位费另算,按单人间、双人间、多人间和房间等级,每床每月300—1000元不等;陪同就医、特殊陪护等选择性服务也可能另收。(来源:广州市发展和改革委员会《关于广州市老人院基本养老服务收费标准的批复》穗发改规字〔2026〕1号,自2026年5月1日起执行。)这是一家机构的公开标准,不是全市均价,更不是入住后的全部开销。养老这件事,永远不能只看一个数字——要看清楚,这笔钱到底买到了什么。
四、时间的累积效应:压垮人的不是第一个月,是第五年
真正压垮人的,不是第一个月,是第五年。假设每月为长期照护准备的钱,乘上时间,才是真实的压力:
5,000元/月 × 5年 = 30万
8,000元/月 × 10年 = 96万
12,000元/月 × 15年 = 216万
(预算情景测算,非全国均价;未计入未来的价格变化、医疗康复、耗材与适老化改造。)
一个家庭扛得住几个月的额外开销;扛不扛得住五年、十年,是另一个问题。长期照护的压力,从来不是来自某一个月,而是来自持续多年、根本停不下来的支出。
还有一笔账,从来没出现在账单上——家人的时间。子女照顾父母,可能意味着减少工作时间、错过晋升、频繁请假,甚至干脆辞掉工作;配偶照顾另一半,照护者自己的身体也会一点点垮掉。每天重复地协助洗漱、穿衣、如厕、吃饭、翻身、夜里起身——这活儿要的不仅是体力,还有耐心。让照护者休息,不是对老人不负责——是让这场照护,能撑到第十年。
规划时,除了算服务费,还要提前安排:谁是主要照护者,谁能轮换;照护者休息那天,谁顶上;家庭照护撑不住时,能不能及时接上专业服务。照护是一场马拉松,不是一次冲刺。家人愿意扛,不代表可以无限期地不休息。账单上没有的那一栏,往往才是最贵的一栏。
五、养老规划不是算命,是给自己留选项
没人能预判自己会不会失能、什么时候需要照护、需要多久。但可以先做五件事:
第一,把家里的资源列一遍。养老金、储蓄、住房和能动用的资源,先摸清家底。
第二,去了解本地怎么收费。上门服务、住家照护、养老机构分别什么价——别凭印象估。
第三,核实公共保障。长期护理保险、养老服务补贴:申请条件是什么、能支付哪些。公共保障能减负,但别假定自家一定拿得到。
第四,把已有保单翻出来。看保障责任、给付条件、等待期、保障期限和限额。能不能覆盖失能后的费用,以保险合同约定为准,不能只看产品名字。
第五,把照护者的休息写进计划。谁是主力、谁轮换、休息那天谁顶上——一起写进家庭计划。
规划的意义,不是保证不出问题,而是问题出现时,家里还有得选。
对照看看,你家占了几条:从没算过"如果需要照护5年"要花多少钱?不知道本地住家护理员一个月多少钱?家里没人说过"照护者休息时谁来顶"?爸妈的保单,没人逐条看过保障责任?占2条以上,就把这篇转给家里那个管钱的人——今天起,把"躺下之后"的账,算进家庭的Excel。
结语:算得出来的,都是可以准备的
老周后来把那张Excel加了一栏。他说,加上这一栏之后,心里反而踏实了。
养老要准备的,不只是退休后的收入,还有失能后的照护;每4到5个人里,就有一位60岁以上的老人;照护的压力,来自持续多年、停不下来的支出;规划的意义,是问题出现时,家里还有得选。
看不见的东西才可怕,算得出来的,都是可以准备的。把"躺下之后"的账,算在今天——这正是养老照护理念专题想传递的核心:失能照护不是遥远的假设,而是每个家庭都该提前算清的那一栏。数据截至2026年10月,实际收费以服务机构合同、当地政策和具体服务内容为准。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

