

标题
- 标题
- 内容

行业没有变差,是换了个干法
——2026年保险从业信心、趋势与行动路径
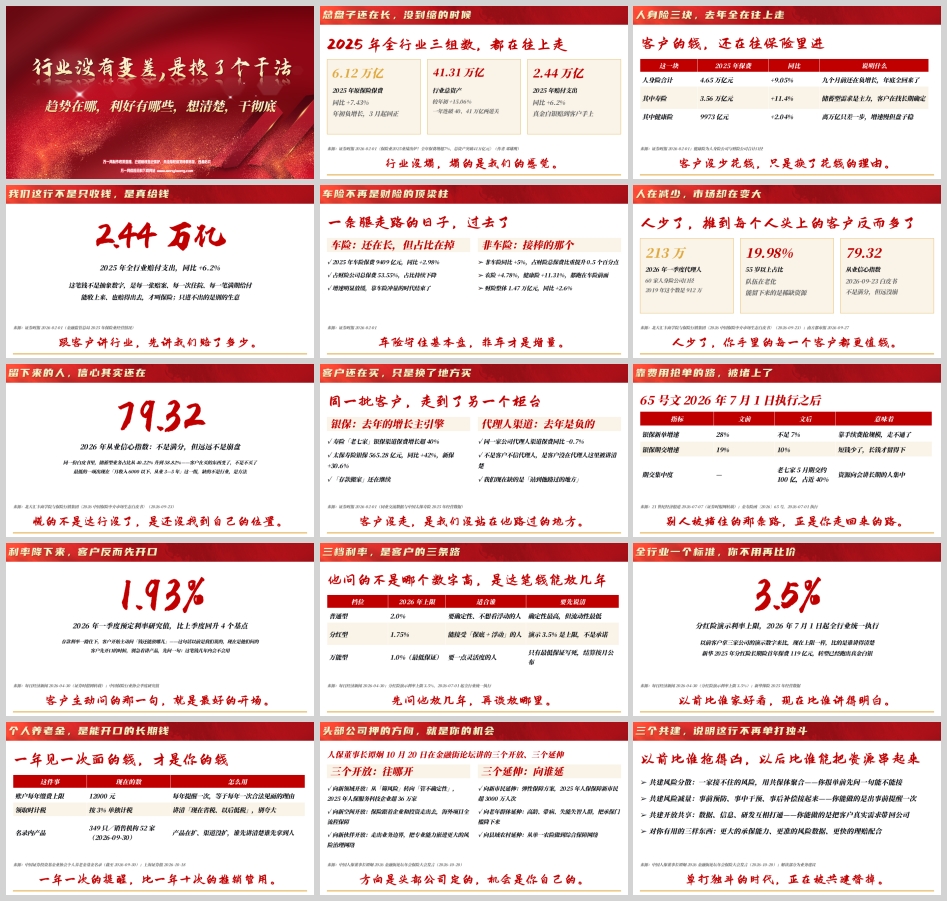
"行业没塌,塌的是我们的感觉。" 这句话,是理解当前保险业处境的起点。
2026年的保险从业者,普遍处在一种矛盾情绪里:一方面,身边的同事在减少、增员越来越难、客户越来越"难讲";另一方面,行业的总资产在涨、保费在涨、赔付在涨。感觉与数据之间的落差,正是焦虑的来源。
一、先稳住心:总盘子还在长,没到缩的时候
看行业好不好,先看三组数。
2025年,全行业原保险保费收入6.12万亿元,同比增长7.43%。 这个增幅的含金量在于过程——年初还是负增长,3月起才回正,一路追到年底的增长曲线,说明需求不是被"催"出来的,是自己回来的。
行业总资产41.31万亿元,较年初增长15.06%,一年之内连破40万亿、41万亿两道关口。 资产端扩张速度快于保费增速,意味着存量资金的积累效应在放大,行业的资金池不是在漏水,是在蓄水。
2025年赔付支出2.44万亿元,同比增长6.2%。 这一组数字最容易被忽略,却最值得反复讲。它不是抽象统计,是每一张赔案、每一次住院结算、每一笔满期给付。一个能收上来、也赔得出去的行业,才叫保险;只进不出的,是别的生意。
跟客户讲行业,先讲我们赔了多少。 把2.44万亿摆在最前面,信任的地基就先打下一半。
二、需求没消失,只是换了花钱的理由
人身险三块业务,2025年全部向上。
人身险合计4.65万亿元,同比增长9.05%。 值得注意的是,九个月前这块业务还在负增长区间,年底全部收了回来。
其中寿险3.56万亿元,同比增长11.4%——储蓄型需求是绝对主力,客户在找长期确定性。
健康险9973亿元,同比增长2.04%,离万亿只差一步。增速不算快,但盘子稳,是"慢变量里的硬需求"。
客户没少花钱,只是换了花钱的理由:从"万一出事怎么办",转向"这笔钱放十年在哪儿最稳"。理由变了,讲法就得跟着变。
三、财险换引擎:车险守盘,非车接棒
2025年车险保费9409亿元,同比增长2.98%,占财险公司总保费的53.55%,占比持续下降。 车险还在长,但增速明显放缓,靠车险冲量的时代结束了。
接棒的是非车险:整体同比增长5%,占比提升0.5个百分点;其中农险增长4.78%,健康险增长11.31%,全都跑在车险前面。财险整体1.47万亿元,同比增长2.6%。
一句总结:车险守住基本盘,非车才是增量。
四、人在减少,市场却在变大
这是最反直觉、也最重要的一组对比。
2026年一季度,60家人身险公司口径下的代理人数量为213万人。2019年,这个数字是912万。 七年时间,队伍缩减到不足四分之一。
同时,队伍在老化:55岁以上占比19.98%。
但换个角度算账:从业者减少七成以上,市场总保费还在以7%以上的速度增长——摊到每个留存者头上的客户,反而变多了。
《2026中国保险中介市场生态白皮书》(北大汇丰商学院与保险行销集团,2026年9月23日发布)给出的从业信心指数为79.32分。不是满分,但远没崩盘。同一份白皮书显示,储蓄型业务占比从40.22%升至58.82%——客户在买的东西变了,不是不买了。
信心指数最低的一组,出现在"月收入6000元以下、从业3—5年"这一区间。缺的不是行业,是方法。 慌的不是这行没了,是还没找到自己的位置。
留下来的人,本身就是稀缺资源。人少了,你手里的每一个客户都更值钱。
五、客户没走,是我们没站在他路过的地方
银保渠道是2025年的增长主引擎:寿险"老七家"银保渠道保费增长超过40%;太保寿险银保565.28亿元,同比增长42%,其中新保增长30.6%。"存款搬家"还在继续。
代理人渠道同期是负的:同一家公司代理人渠道保费同比下降0.7%。
这两个数字放在一起,最刺痛人也最说明问题:不是客户不信代理人,是客户没在代理人这里被讲清楚。 客户还在买,只是走到了另一个柜台。
六、别人被堵住的那条路,正是你走回来的路
金寿险函〔2026〕65号文自2026年7月1日执行,靠费用抢单的路被实质性堵上:
•银保新单增速,从文前的28%降至文后的不足7%;
•银保期交增速,从19%降至10%;
•期交集中度显著提升——老七家5月期交约100亿元,占近40%。
这组变化的含义很直接:靠手续费抢规模走不通了,短钱少了,长钱才留得下;资源正在向"会讲长期的人"集中。
费用战熄火,恰恰是把竞争从"谁给得多"拉回"谁讲得清"。对真正能做长期规划的人,这是利好,不是利空。
七、利率降下来,客户反而先开口
2026年一季度预定利率研究值为1.93%,比上季度回升4个基点。 但存款利率整体一路向下,客户开始主动问:"钱还能放哪儿?"
这句话以前是我们说的,现在是他们问的。客户主动问的那一句,就是最好的开场。
但客户先开口时,别急着讲产品,先问一句:这笔钱几年内会不会用?
因为目前的三档利率,本质上是客户面前的三条路:
档位 | 2026年上限 | 适合谁 | 必须先说清 |
普通型 | 2.0% | 要确定性、不想看浮动的人 | 确定性最高,流动性最低 |
分红型 | 1.75% | 能接受"保底+浮动"的人 | 演示3.5%是上限,不是承诺 |
万能型 | 1.0%(最低保证) | 要一点灵活度的人 | 只有最低保证写死,结算按月公布 |
先问他放几年,再谈放哪里。 顺序错了,讲得再专业也是推销。
另一项关键变化:分红险演示利率上限3.5%,自2026年7月1日起全行业统一执行。 以前客户拿三家公司的演示数字来比价,现在上限一样,比的是谁讲得清楚。新华保险2025年分红险长期险首年保费达119亿元,转型已经跑出真金白银。
八、个人养老金:一年一次的合法见面
个人养老金账户的价值,不在于单笔保费,而在于它给了一个每年合法联系客户一次的理由。
•账户每年缴费上限12000元——每年提醒一次,等于每年一次合法见面的理由;
•领取时按3%单独计税——讲清"现在省税、以后低税",不夸大;
•截至2026年9月30日,名录内产品349只、销售机构52家——产品在扩、渠道没扩,谁先讲清楚谁先拿到人。
一年一次的提醒,比一年十次的推销管用得多。
九、头部公司押的方向,就是你的机会
中国人保董事长谭炯在2026年金融街论坛年会保险大会上,讲了"三个开放、三个延伸、三个共建"。
三个开放(往哪开):向新领域开放,从"筛风险"转向"管不确定性",2025年人保服务科技企业超36万家;向新空间开放,保险跟着企业和投资走出去;向新伙伴开放,把专业能力嵌进更大的风险治理网络。
三个延伸(向谁延):向新市民延伸,2025年保障新市民超3000万人次;向老年群体延伸,把高龄、带病、失能失智人群的承保门槛降下来;向县域农村延伸,从单一农险做到综合保障网络。
三个共建(怎么干):共建风险分散,一家接不住的风险用共保体聚合;共建风险减量,事前预防、事中干预、事后补偿接起来;共建开放共享,数据、信息、研发互相打通。
对个人从业者而言,这三点意味着三样可借用的东西:更大的承保能力、更准的风险数据、更快的理赔配合。 单打独斗的时代,正在被共建替掉。
十、健康险:从"赔多少"变成"谁管你"
健康险的卖点正在发生根本迁移。
过去是被动支付:住院了,拿发票来报;客户只在理赔那天想起你;比的永远是保额和价格。
现在要成为全周期健康管家:病前筛查、病中就医安排、病后康复随访;服务写进条款,客户一年能用上几次;比的是谁能在关键时刻接得住。
一句话:赔钱是一次的,管人是常年的。 谁能把服务做出"可被想起"的频率,谁就拿到了健康险的下半场。
十一、一条必须正视的警示:低价冲量是死路
2025年新能源车险的三个数字,值得每个从业者引以为戒:
•保费1900亿元,同比增长35%,占车险保费首破两成;
•全行业承保亏损56亿元——增收不增利;
•赔付率超100%的车系达143个,卖一份亏一份,且集中在少数车型。
规模不等于利润。低价冲量,最后是自己往里贴钱。 这条教训同样适用于人身险:靠让利换来的单子,留不住,也赔不起。
十二、变了的四件事,就是四个入口
把前面的变化收敛一下,其实就是四个当下可用的开口:
1.利率下来 → 入口是"这笔钱几年不用",不是"哪个收益高";
2.银保收紧 → 入口是"长期的钱要有人管",谁能管得住谁拿单;
3.养老账户 → 入口是每年一次的缴费提醒,合法又自然;
4.健康管家 → 入口是"你上次住院,谁帮你安排的"。
别问行业行不行,问客户现在缺什么。 四个入口,随便挑一个,明天就能用。
十三、想清楚之后,这个月只做三件事
想得再多,不如先做一件。建议按顺序来,不要三件一起上。
第一件:把行业数据变成开场白。 见客户别再从产品讲起,先用三句话把大盘说清——第一句,去年全行业收了六万一千二百亿保费,还在涨;第二句,同年赔出去两万四千四百亿,这行是真给钱的;第三句,行业总资产四十一万亿,一年涨了百分之十五。完成标准是:对着同事讲一遍,不磕巴。开口先讲行业,客户才愿意听你讲自己。
第二件:从名单里挑出二十个人。 名单不是越多越好,是越准越好。手里有闲钱的挑7个(近半年有过大额定期到期、或问过"钱放哪儿");家里有老人的挑7个(45岁以上、父母健在、聊过养老和看病);手里有旧保单的挑6个(三年前买过、没做过保单体检)。二十个人,够跑一个月。
第三件:给老客户做一次保单体检。 别讲"你这份太旧了,换一个吧",也别讲"保额不够,再加点"——要讲"这一年你交了多少、赔过什么、谁管你,我帮你对一遍";"保障够不够,我们按你现在的家庭情况看";"有几项服务你可能一直没用过,我教你用"。把旧保单讲出新意思,才有下一次见面。
配套一个四周排期,动作排进日历才叫动作:第一周换开场话术,找三个人试讲,周末检查"能不能一分钟讲完行业三句话";第二周定二十人名单并开始约,检查"约到几个、没约到的为什么";第三周集中见人,每人带一张"三层钱图",检查"见了几个人、留了几个电话";第四周补漏、复盘、把方法写成自己的话,谁的名单空了当场补上。
结语:行业变了,"信谁"这件事没变
渠道可以更便宜,产品可以同价,演示利率全行业一个标准。但一家人的保单交给谁,最后还是看那张脸。
行业变的是产品形态、渠道结构、利率水平;没变的是——客户在签字那一刻,要一个他敢信的人。
行业没变差,是变了。变的地方,正好你站着。
想清楚,干彻底。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

