

标题
- 标题
- 内容



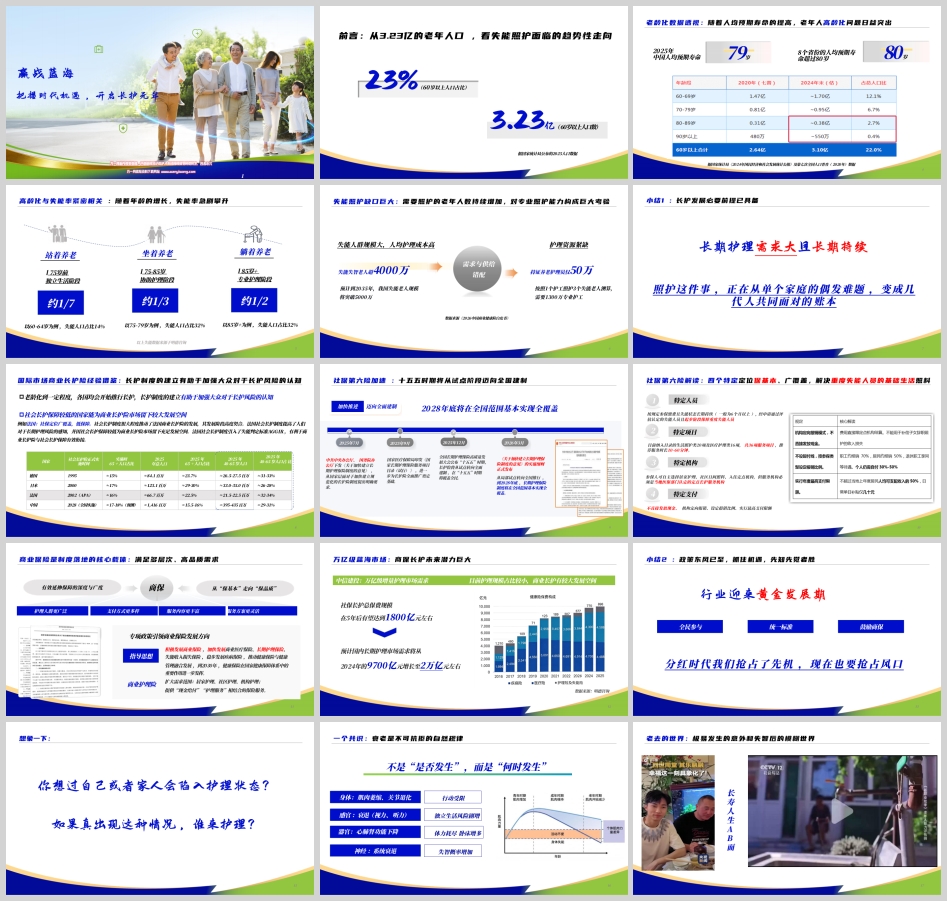
2026从人口端看长期护理巨大缺口:社保第六险迈入黄金发展期
引言:赢战蓝海,把握时代机遇,开启长护元年
2026年,长期护理保险正站在从试点走向全面建制的历史节点。据国家统计局公布的2025年人口数据,我国60岁以上人口已达3.23亿,占全国人口的23%。老龄化数据背后,是失能照护需求的持续攀升、护理资源供需的严重错配,以及社保第六险加速推进带来的制度性机遇。
一、老龄化数据透视:高龄化与失能率紧密相关
随着人均预期寿命的提高,老年人高龄化问题日益突出。2025年中国人均预期寿命达79岁,有8个省份的人均预期寿命超过80岁。长寿是文明的成果,但也意味着失能风险的暴露期被拉长。
失能率随年龄增长急剧攀升。以上数据来源于明德咨询:以60-64岁为例,失能人口占比约14%,约1/7;以75-79岁为例,失能人口占比32%,约1/3;以85岁及以上为例,失能人口占比同样高达约32%,约1/2。人生的养老图景可以划分为三个阶段:75岁前是“站着养老”的独立生活阶段;75-85岁进入“坐着养老”的协助护理阶段;85岁以后则可能进入“躺着养老”的专业护理阶段。高龄化与失能率紧密相关,这意味着随着人均寿命延长,越来越多的人将在生命的最后阶段面临不同程度的护理需求。
二、失能照护缺口巨大:需求与供给的严重错配
失能人群规模大,人均护理成本高。 我国失能失智老人已超4000万,预计到2035年,失能老人规模将突破5000万。与此同时,护理资源严重紧缺:持证养老护理员仅50万,而按照1个护工照护3个失能老人测算,需要1300万专业护工。供需之间的巨大缺口,构成长期护理领域最现实的挑战。
照护这件事,正在从单个家庭的偶发难题,变成几代人共同面对的账本。人均护理成本高企,而家庭照护能力却在弱化——子女工作压力大、在外无法陪伴、朝九晚五加班成为常态;“三明治夹心”一代一边是父母、一边是孩子,被迫选择;专业照护需要长期的耐心与细心,非专业照护还容易带来二次伤害,如坠积性肺炎、深静脉血栓、肺栓塞、压疮/褥疮、管路滑脱、感染、败血症等。需求与供给的错配,使得失能照护缺口日益凸显。
小结一:长护发展的必要前提已具备。 失能人群规模大、护理成本高、专业供给不足、家庭照护能力弱化,这些趋势性因素共同构成了长期护理保险发展的必要前提。
三、国际市场经验借鉴:长护制度建立与商业长护险发展高度契合
从国际经验看,老龄化到一定程度,各国均会开始推行长护制度,长护制度的建立有助于加强大众对于长护风险的认知。社会长护保障较低的国家,能为商业长护险市场留下较大发展空间。
以法国为例:社保定位广覆盖、低保障。社会长护制度很大程度推动了法国商业长护险的发展,其发展阶段高度契合。法国社会长护制度提高了人们对于长期护理风险的感知,并因社会长护保障较低为商业长护险市场留下充足发展空间。法国社会长护制度引入了失能判定标准AGGIR,有利于商业长护险与社会长护保障有效衔接。
从各国社会长护险正式实施时间与当时65+人口占比看:德国1995年实施,当时65+人口占比约15%,2025年65+人口占比约23.7%,40-65岁人口约26.5-27.5百万;日本2000年实施,当时65+人口占比约17%,2025年65+人口占比约29-30%,40-65岁人口约33.0-35.0百万;法国2002年实施APA,当时65+人口占比约16%,2025年65+人口占比约22.5%,40-65岁人口约21.5-22.5百万。中国预计2028年全国实施,届时65+人口占比约17-18%,2025年65+人口占比约15.5-16%,40-65岁人口约395-435百万,占比约26.5-27.5%区间的高潜客群规模庞大。对照国际经验,中国长护制度的建立时点与德日法等国高度相似,商业长护险的发展窗口已经打开。
四、社保第六险加速:十五五时期从试点迈向全国建制
政策东风已至。2025年7月,国家医疗保障局印发《国家长期护理保险服务项目目录(试行)》,进一步为长护险全面推广奠定基础;2025年9月,全国长期护理保险高质量发展大会公布“十五五”时期长护险将从试点转向全面建制,在“十五五”时期将覆盖全民;2025年12月,中共中央办公厅、国务院办公厅下发《关于加快建立长期护理保险制度的意见》,从国家层面对于加快建立规范化的长护险制度提出明确要求,其实施细则正式发布;2026年3月,从局部试点转向全国推行,到2028年底,长期护理保险制度将在全国范围基本实现全覆盖。
社保第六险的四个特定定位——保基本、广覆盖,解决重度失能人员的基础生活照料:
特定人员:按规定参保缴费且失能状态长期持续(一般为6个月以上),经申请通过评估认定的失能人员,且起步阶段保障重度失能人员。
特定机构:参保人可自主选择居家护理、社区日间照料、入住定点机构,但服务机构必须是当地医保部门认定的定点长护服务机构。
特定项目:目前纳入目录的生活照护类20项及医疗护理类16项,共36项服务项目,推荐服务时长10-60分钟。
特定支付:不直接发放现金、机构定向报销、设定报销比例、实行最高支付限额。
小结二:政策东风已至,抓住机遇,先知先觉者胜。 全民参与、统一标准、鼓励商保——社保第六险的全面建制为商业护理险发展创造了制度基础和市场认知基础。行业迎来黄金发展期,分红时代我们抢占了先机,现在也要抢占风口。
五、商业保险是制度落地的核心载体:从“保基本”走向“保品质”
专项政策引领商业保险发展方向。指导思想明确:到2030年,健康保险在国家健康保障体系中的重要作用进一步发挥;扩大需求范围,涵盖居家护理、社区护理、机构护理;提供“现金给付”与“护理服务”相结合的保险服务。商业护理险呈现四大趋势:护理人群更广泛、支付方式更多样、服务内容更丰富、服务方案更灵活,有效延伸保障的深度与广度,从“保基本”走向“保品质”。
万亿级蓝海市场:商保长护未来潜力巨大。 据中信建投研究,预计国内长期护理市场需求将从2024年的9700亿元增长至2万亿元左右;社保长护总保费规模在5年后有望达到1800亿元左右。目前护理规模占比较小,商业长护有较大发展空间。
社保长护的补充作用有限。 以一个重度失能老人为例,月均护理成本超5000元,然而社保长护险月均待遇仅约747元,人均年保障缺口超50000元(数据来源:《2026年中国商业健康险白皮书》)。医保方面,基本医疗保险仅能承担住院期间的院内费用,大部分长期护理费用不在基本医疗保险报销范围,居家照护、护工费、中高端专业养老院等所需费用更不会被覆盖。请护工的费用不能完全依靠社保解决,商业护理险正是填补这一缺口的核心工具。
六、护理诱因再认识:不止疾病,衰老与意外同样触发
“我有重疾了还需要护理吗?”——导致护理发生的原因与目前重疾并不相同。根据生命保险文化中心2022年度(令和4年)生命保障调查,日本40岁以上长期护理人群的疾病分布中,男性前五位为脑血管病、年老体弱、骨折、痴呆、关节疾病;女性前五位为脑血管病、年老体弱、帕金森病、痴呆、骨折。2022年日本接受护理的694万人中,女性为474万,占比68%。
触发护理的核心三项诱因是:衰老、疾病、意外。衰老带来肌肉萎缩、关节退化、感官衰退(视力、听力)、神经系统衰退、心肺肾功能下降,体力耗尽、卧床增多、独立生活风险剧增、失智概率增加、行动受限;疾病如脑血管病、痴呆、帕金森病等诱发护理状态;意外如骨折和跌倒突发导致护理需求。“老去”不是“是否发生”,而是“何时发生”。既然老去是必然,那护理边界就“不能设限”。
真正的不限疾病。 市面上护理险很多,但真正以“生活能力评估”为标准的理赔触发条件仍属少数。衰老、疾病、意外三重诱因交织,决定了护理保障不能局限于特定病种清单,而应以生活能力评估为核心触发标准,才能真正覆盖核心失能场景。
七、结语:把握长护元年,赢战蓝海
从人口端看,3.23亿老年人口、超4000万失能失智老人、预计2035年突破5000万的失能规模,构成了长期护理需求的庞大基数;持证护理员仅50万与需要1300万专业护工的悬殊对比,揭示了供给端的严重不足;社保长护险月均747元待遇与月均超5000元护理成本之间超5万元的年保障缺口,指明了商业护理险的补位空间。
从政策端看,社保第六险在“十五五”时期从试点迈向全国建制,2028年底将在全国范围基本实现全覆盖,全民参与、统一标准、鼓励商保的制度框架已经确立。从国际经验看,中国长护制度建立时点与德日法等国高度相似,商业长护险的发展窗口已经打开。从市场端看,长期护理市场需求预计从2024年的9700亿元增长至2万亿元左右,万亿级蓝海市场潜力巨大。
长护发展的必要前提已具备,政策东风已至。对于保险从业者而言,这既是时代赋予的机遇,也是专业能力的考验。抓住长护元年的窗口期,以真正不限疾病、以生活能力评估为标准的护理保障产品对接客户需求,以专业服务帮助家庭管理失能照护的长期账本,方能在蓝海竞争中赢得先机。先知先觉者胜,把握时代机遇,开启长护元年。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号