

标题
- 标题
- 内容



医保归位,品质自担:DRG改革下家庭医疗财务的突围之道——一堂为你省下数十万的必修课
2026年9月,国家医保局正式发布DRG 3.0版分组方案,并要求2027年3月底前落地应用。从2019年30个城市试点启动,到2024年7月2.0版发布,再到2025年底所有统筹地区落地实施、短期住院病例95%以上按病种付费,DRG已不是“未来时”,而是“完成时”。当你感觉到它的时候,你的病床早已在打包价里。与此同时,上海自2026年5月1日起对44种慢病常用药实行“按通用名定额报销”,终结原研药与仿制药同比例报销时代。两件事叠加,指向同一个判断:医保归位,保基本;品质自担,靠商保。
一、压力之源:老龄化加速与医保基金的结构性承压
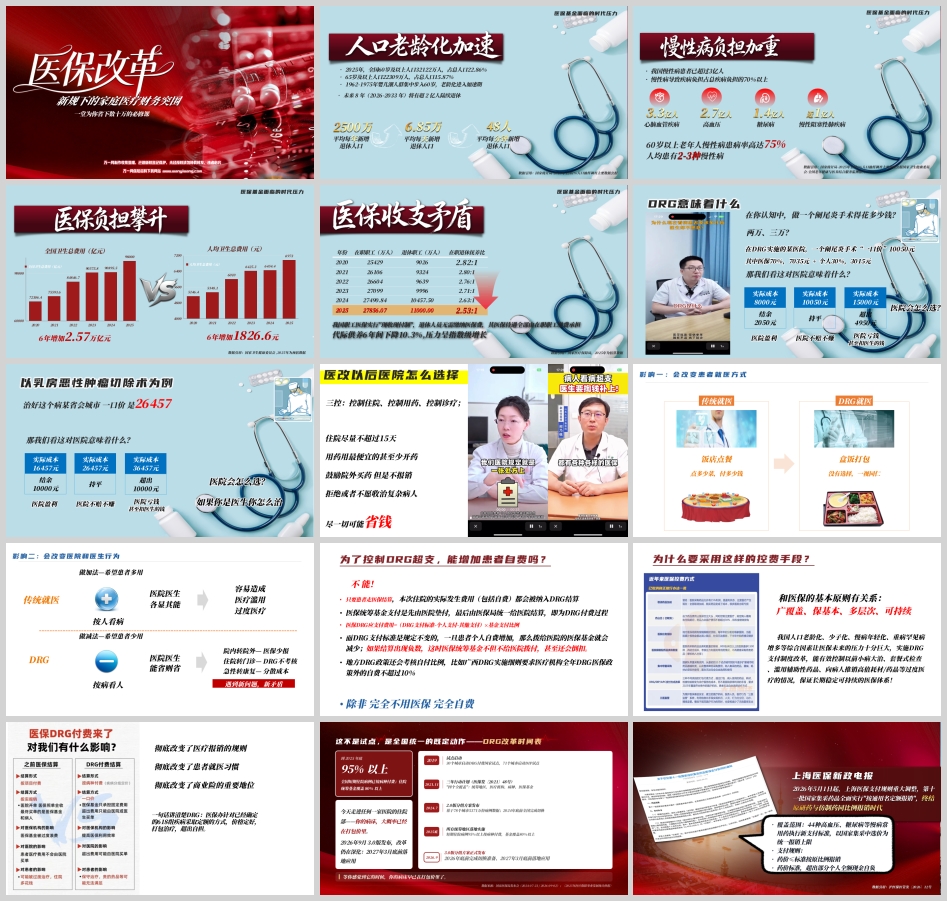
理解DRG,必须先理解它要解决的问题。2025年,全国60岁及以上人口32122万人,占总人口22.86%;65岁及以上人口22309万人,占15.87%。1962—1975年婴儿潮人群集中步入60岁,老龄化进入加速期:未来8年(2026—2033年)将有超2亿人陆续退休,平均每年新增退休人口2500万、每天6.85万、每分钟48人。
退休人口意味着医疗需求的集中释放。我国慢性病患者已超过3亿人,慢性病导致的疾病负担占总疾病负担70%以上:心脑血管疾病3.3亿人、高血压2.7亿人、糖尿病1.4亿人、慢性阻塞性肺疾病近1亿人;60岁以上老年人慢性病患病率高达75%,人均患有2—3种慢性病。费用端同样在爬坡:人均卫生总费用从2020年5146.4元升至2025年6973.0元,6年增加1826.6元、总额增加2.57万亿元,2025年同比增长8.0%。
更关键的是制度结构。我国职工医保实行“现收现付制”,退休人员无需缴纳医保费,其医保待遇全部由在职职工缴费承担。在职退休抚养比从2020年的2.82:1降至2025年的2.53:1,6年间下降10.3%,代际供养压力呈指数级增长。在广覆盖、保基本、多层次、可持续的基本原则下,面对老龄化、少子化、慢病年轻化、重病罕见病增多等综合因素,DRG支付制度改革成为控制小病大治、套餐式检查、滥用辅助性药品、推销高值耗材等过度医疗、保证医保体系长期稳定可持续的必然选择。一句话讲清楚DRG:医保对已确定的618组疾病采取定额方式,价格定好、打包治疗、超出自担。这不是试点,是全国统一的既定动作。
二、机制之变:从“点菜”到“盒饭”,医院行为如何转向
DRG到底改变了什么?以阑尾炎手术为例:在DRG实施的某医院,一口价10050元,其中医保70%(7035元)、个人30%(3015元)。对医院而言,若实际成本8000元,结余2050元,医院盈利;若成本10050元,持平;若成本15000元,超出4950元,医院亏钱甚至扣医生的钱。以乳房恶性肿瘤切除术为例,某省会城市一口价26457元:成本16457元结余1万元,成本26457元持平,成本36457元超出1万元。同样的打包价,医院的选择不言自明。
就医方式随之改变:传统就医像“饭店点餐”,点多少菜付多少钱,容易造成医疗滥用与过度医疗;DRG就医像“盒饭打包”,没有选择、一视同仁,医院医生“能省则省”。医院行为出现“三控”——控制住院、控制用药、控制诊疗:住院尽量不超过15天,用药用最便宜的甚至少开药,鼓励院外买药但不报销,拒绝或不愿收治复杂病人,尽一切可能省钱。同时出现一系列结构性转移:院内转院外(医保少报)、住院转门诊(DRG不考核)、急性转康复(分散成本)——遇到新问题、新矛盾。
有人会问:医院能否通过增加患者自费来对冲DRG超支?答案是不能。只要患者走医保结算,本次住院实际发生费用(包括自费)都会被纳入DRG结算;医保统筹基金先由医院垫付、最后由医保局统一结算,DRG应支付费用=(DRG支付标准-个人支付-其他支付)×基金支付比例。支付标准规定不变,患者自费增加,拨给医院的医保基金就减少;结算出现负数,医保基金不但不拨付,甚至倒扣。地方政策还考核自付比例,如广西DRG实施细则要求医疗机构全年DRG医保政策外自费不超过10%。除非完全不用医保、完全自费,否则“多自费”这条路走不通。
三、患者之困:两道墙与两轮支出
DRG之外,还有两道更具体的墙。第一道是“90天疗程墙”。以卒中为例:中国人平均首次卒中发病年龄61岁,比美国早13年,一半的人还在工作岗位上就倒下了;每10秒就有1人初发或复发卒中,75%的幸存者遗留运动、感觉、言语、认知等功能障碍,其中40%重度残疾,每年约220万人因卒中致残。临床共识是发病后3—6个月为功能恢复黄金窗口。但医保康复按床日付费覆盖29个康复项目,“一个疾病过程最长不超过90天”,90天后文件原话是“由医师出具康复治疗证明后,患者自费继续,医保基金不再支付”。床日标准还分段递减(沈阳为例500元/天→400元/天→200元/天)。医保的墙立在90天,康复黄金期是180天——墙,正立在黄金期的中间。医保扶你90天,黄金期有180天,中间那道坎,叫家庭自担。
第二道是“药品报销墙”。上海2026年5月1日起对44种高血压、糖尿病等慢病常用药实行“按通用名定额报销”,以国家集采中选价为统一报销上限,药价超出部分个人全额现金自负。以盐酸二甲双胍片为例:原研药格华止75元/盒,集采仿制药3.6元/盒,价格相差20.8倍。新规前按比例报销,个人总自付27.75元;新规后医保仅按3.6元集采价计算报销,个人总自付72.73元,涨幅162%。厄贝沙坦片原研药与集采价相差12.4倍,盐酸贝尼地平片相差8.1倍。同一通用名、同剂型药品,医保统一以集采中选价为报销上限,不再随药品售价提高而增加报销金额。
两墙之外,是“两轮支出”的现实。第一轮在医院里,医保扛大头;第二轮在医院外,家庭扛全部。账有三笔:账一,康复疗程费,床日标准约500元/天,黄金期剩余时段自担,动辄数万元;账二,上门护理,出院后专业护士上门,医保目录内无对应报销项目;账三,家属的账——陪护误工、往返奔波,最重的一笔,却开不出票据。治得上是上半场,回得去是下半场;下半场的账,全是家庭的。
四、路径之选:从“有没有”到“用得上”的医疗险分层
面对这些缺口,真正的医疗自由只属于选对保单的人。监管口径将商业医疗险分为四层:惠民保(几十至百余元,医保目录内大病费用再报销,免赔高约2万)、百万医疗(数百元,普通部、1万免赔以上的大额费用)、中端医疗(约3000—4000元/年,特需/国际部+外购药械+免赔额可低至0)、高端医疗(数万元起,全球医疗、直付网络、私立医院)。四层定位可以一句话记住:惠民保安居,百万医疗遮雨,中端医疗管品质,高端医疗管全球。
中端医疗之所以“正好卡在家庭刚需那一层”,在于它同时打开了两道门:免赔额灵活(0或低免赔,小病也用得上),突破普通部限制(直通特需部/国际部)。而这恰恰对应了DRG时代的核心缺口。同一家三甲医院挂两块牌子:普通部挂号几十元、凌晨抢号、多为3—6人间、问诊几分钟;特需部/国际部基础挂号1000元起、指定专家点诊1500元、单人间独立卫浴陪护沙发冰箱、深度沟通优先检查。河南本地参照:普通专家号20.5元,特需门诊300—500元,国际特需诊查费2000元/人次、国际部单间980元/天。两条通道、同一批专家——差别不是医术,是获得医术的路径。重疾时刻有三大战役:确诊质量抢专家、手术时间抢排期、多学科会诊抢方案。普通部全是“排”,特需/国际部全是“优先”。肿瘤治疗中,早两周手术与晚两周,预后可能完全不同——时间就是疗效。北京儿童医院国际部18张床,约1/3住的是买了高端医疗险的孩子,11家保险公司合作直付、驻点获取床位信息,床位一空先通知投保客户。大病面前,保单不是钱,是那张“先通知谁”的名单。
外购药械则是另一条机制链:集采+按通用名定额报销→DRG打包付费→院内药械目录持续“瘦身”→处方外流“去外面买”。医保对外购药,住院期间外购药品器械无法随住院费用报销,门诊“双通道”仅覆盖部分国谈药且各地执行不一。处方能开出去,钱得跟得出去——医保不跟,保单跟。保单的边界,不能只画在院墙里。
五、趋势之判:三股力量推动中端医疗成为家庭标配
中端医疗正在成为家庭标配,背后是三股力量同向发力。需求端,医疗险已超越重疾险成为健康险第一大险种,占健康险保费44%(2024年)→46%(2025年上半年);惠民保参保1.68亿人次、平均赔付率78.83%,“有保障”的意识正升维为“保障够不够用”。供给端,2026年以来至少9家公立医院新设国际医疗部,头部平台已接入470家三甲医院国际部,平安中端医疗险2024年保费增长约7倍、中高端新保客户增长445%。政策端,2025年7月国家医保局建立商保创新药目录机制,目录内药品不纳入按病种付费、豁免自费率考核——“医保保基本、商保接品质”从口号变成制度安排。华泰证券测算,中端医疗险潜在年保费空间350亿—1050亿元、目标客群约1亿人、对应渗透率10%—30%。上一个十年,人手一份百万医疗;下一个十年,家庭标配中端医疗。
结语
DRG彻底改变了医疗报销的规则,彻底改变了患者就医习惯,也彻底改变了商业险的重要地位。医保归位,是把“保基本”的责任守好;品质自担,是把“用得上、用得起、跟得出去”的空间留给家庭自己安排。对每个家庭而言,这堂课的账其实很清楚:一年3000—4000元的中端医疗,撬动的是数百万年度医疗保额,锁定的是固定支出,承接的是特需病房、外购药械、康复疗程、上门护理这些医保不跟的缺口。大病是两轮支出——第一轮在医院里,第二轮在医院外;第一轮的账医保扛大头,第二轮的账,出院那天再想,就晚了。真正的医疗自由,只属于选对保单的人:优选国资/央企险企,偿付能力持续稳健,依托国资信用稳住续保与费率,穿越政策周期;保障不限医保定价,原研、进口、院外特药全报销,特需、国际部、合规私立医疗均可理赔,赔付独立于医保支付标准。守住美好生活,靠的不是侥幸,是今天就把那张保单放进家庭的账本里。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号