

标题
- 标题
- 内容

从资产再配置到权利隔离:2026家庭财富管理压力下的确定性与分红险配置
——市场压力下的财富确定性·早会专题
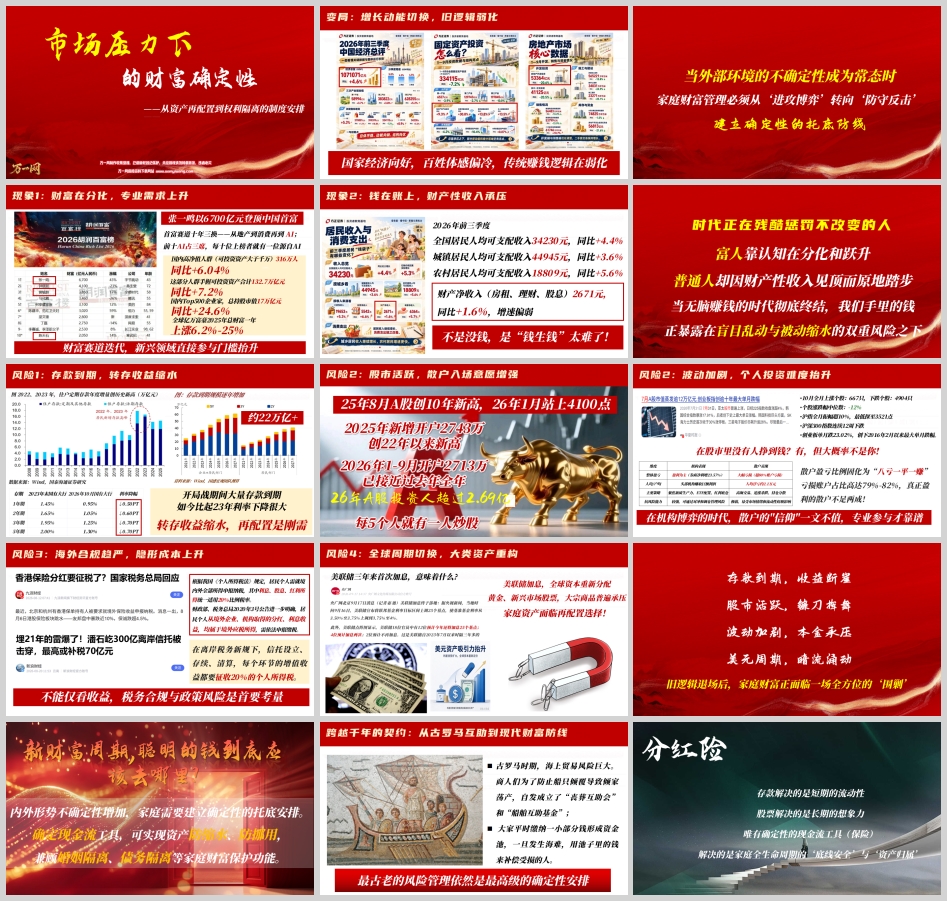
一、变局:增长动能切换,旧逻辑正在弱化
先讲一个很多人有体感但说不清的现象:国家经济在向好,百姓体感却偏冷;宏观数据在走稳,家庭账本却越来越难算。
原因不复杂——传统赚钱逻辑在弱化。 过去二十年,家庭财富增长靠三件事:房子涨价、存款吃息、无脑跟风。房子不再单边上涨,存款利率一路下行,跟风炒股大概率被割。当外部环境的不确定性成为常态,家庭财富管理就必须从"进攻博弈"转向"防守反击",先建立确定性的托底防线,再谈增值。
这不是保守,是清醒。旧逻辑退场之后,家庭财富正面临一场全方位的"围剿",我们要做的第一件事,是把围剿看清楚。
二、现象:财富在分化,专业需求在上升
看两组数。
第一组,富人靠认知在分化和跃升。国内高净值人群(可投资资产大于千万)316万人,同比+6.04%,手握可投资资产合计132.7万亿元,同比+7.2%;国内Top500企业家总持股市值17万亿元,同比+24.6%。全球亿万富豪2025年总财富一年上涨6.2%—25%。张一鸣以6700亿元登顶中国首富,首富赛道十年三换——从地产到消费再到AI,前十AI占三席,每十位上榜者就有一位源自AI。财富赛道在迭代,新兴领域直接参与的门槛在抬升。
第二组,普通人因财产性收入见顶而原地踏步。2026年前三季度,全国居民人均可支配收入34230元,同比+4.4%;城镇居民44945元,同比+3.6%;农村居民18809元,同比+5.6%。但财产净收入(房租、理财、股息)2671元,同比只有+1.6%,增速明显偏弱。
不是没钱,是"钱生钱"太难了。 时代正在残酷惩罚不改变的人。当无脑赚钱的时代彻底终结,我们手里的钱,正暴露在盲目乱动与被动缩水的双重风险之下。这就是家庭财富管理专业需求上升的底层原因——客户不是不理财了,是不知道怎么理了。
三、风险:家庭财富正面临四重围剿
风险一:存款到期,转存收益缩水。
2022、2023年住户定期存款年度增量创历史新高,存款到期规模逐年增加,开局战期间有大量存款集中到期。如今比起2023年,利率下降幅度很大:1年期从1.45%降到0.95%,降0.50个百分点;2年期从1.65%降到1.05%,降0.60个百分点;3年期从1.95%降到1.25%,降0.70个百分点;5年期从2.00%降到1.30%,降0.70个百分点。约22万亿+存款面临到期再配置。转存收益缩水,再配置是刚需——这不是我们制造的焦虑,是客户自己算出来的账。
风险二:股市活跃,但波动加剧、个人投资难度抬升。
2025年8月A股创10年新高,2026年1月站上4100点;2025年新增开户2743万,创2022年以来新高;2026年1—9月开户2713万,已接近过去年全年;A股投资人超过2.69亿,每5个人就有一人炒股。但另一面:10月全月上涨个股667只、下跌个股4904只,个股涨跌幅中位数-12%;沪指全月振幅超10%,最低探至3521点;沪深300连续12周下跌;创业板单月跌23.02%,创2016年2月以来最大单月跌幅。机构盈利为主(券商净利增23.57%),散户超80%账户亏损,人均浮亏约2.1万元;散户盈亏比例固化为"八亏一平一赚",亏损账户占比高达79%—82%,真正盈利的不足两成。在机构博弈的时代,散户的"信仰"一文不值,专业参与才靠谱。
风险三:海外合规趋严,隐形成本上升。
不能只看收益,税务合规与政策风险是首要考量。离岸税务新规下,信托设立、存续、清算每个环节的增值收益都要征收20%的个人所得税;按我国《个人所得税法》,居民个人需就境内外全部所得申报纳税,利息、股息、红利所得统一适用20%比例税率;财政部、税务总局2020年3号公告进一步明确,居民个人从境外企业、机构取得的分红、利息收益,均属境外应税所得,需依法申报缴税。
风险四:全球周期切换,大类资产重构。
美联储三年来首次加息落地,将联邦基金利率目标区间从3.50%—3.75%上调到3.75%—4%,点阵图显示18位官员中有12位预计今年还将加息25个基点。美联储加息,全球资本重新分配,黄金、新兴市场股票、大宗商品普遍承压。家庭资产面临再配置选择。
存款到期,收益断崖;股市活跃,镰刀挥舞;波动加剧,本金承压;美元周期,暗流涌动。 旧逻辑退场后,家庭财富需要的不再是"再赌一把",而是一个确定性的托底安排。
四、确定性从哪来:从古罗马互助到现代现金流工具
最古老的风险管理,往往就是最高级的确定性安排。
古罗马时期,海上贸易风险巨大。商人们为防止船只倾覆导致倾家荡产,自发成立了"丧葬互助会"和"船舶互助基金"——大家平时缴纳一小部分钱形成资金池,一旦发生海难,用池子里的钱补偿受损的人。跨越千年的契约,本质没变:用制度把不确定的风险,变成可预期的分摊。
放到今天的家庭财富管理里,四类工具各管一段:存款解决的是短期的流动性,股票解决的是长期的想象力,唯有确定性的现金流工具(保险),解决的是家庭全生命周期的"底线安全"与"资产归属"。
这句话要讲给客户听,也要讲给自己听:股票不完美,基金不完美,银行不完美,保险也不完美。好的家庭财务,不是找到一个完美的产品,而是把不同的工具放在正确的位置。能接受投资的风险,就该尊重保险的规则。工具没有对错,只有适配与否。 我们卖的从来不是"保险比股票好",而是"保险该占的那个位置,你空着"。
五、为什么是分红险:在压力市场里做"防守反击"的制度安排
2026年的市场压力下,家庭财富管理的关键词从"收益"切换成了"确定性"。分红险之所以成为配置重点,是因为它同时满足了三层需求。
第一层,确定现金流,防缩水、防挪用。 分红险有写进合同的保证利益,下有底;叠加分红,上有期待。对刚经历存款利率断崖的客户来说,这是一条能把钱锁住、又不完全放弃增值的路。存款到期再配置是刚需,分红险接的正是这笔"不敢再乱放"的钱。
第二层,权利隔离,是比收益更硬的制度价值。 这是分红险配置最容易被低估、也最该讲透的一层。一份保单通过投保人、被保人、受益人的结构安排,可以实现婚姻财产隔离、债务风险隔离等家庭财富保护功能——它不是收益工具,是权利安排工具。客户真正焦虑的,往往不是"少赚了多少",而是"这笔钱将来还算不算我的、算不算我孩子的"。分红险配置的本质,是从"资产再配置"走向"权利隔离"的制度安排:钱放在哪里是资产问题,钱归谁、在什么情况下归谁,是制度问题。前者靠眼光,后者靠契约。
第三层,全生命周期的底线安全。 存款管短期流动性,股票管长期想象力,分红险管的是从今天到老、从自己到孩子的那条底线。它不承诺暴富,它承诺的是"这笔钱在需要的时候还在、还归你"。
所以给客户的逻辑链要这样搭:旧逻辑弱化 → 四重围剿 → 工具各归其位 → 确定性现金流工具托底 → 分红险是确定性+权利隔离的制度安排。 一环扣一环,客户听完不是被推销了,是被讲明白了。
六、怎么讲、怎么配:把制度安排翻译成客户听得懂的话
开场讲现象,不讲产品。 第一句:这两年是不是感觉钱越来越难生钱?第二句:2023年3年期定存还有1.95%,现在只剩1.25%,您那笔到期的存款准备放哪儿?第三句:股市开户创新高,但八成账户在亏,您身边有没有这样的例子?三句话问完,客户自己会把话题接到"那我该怎么办"。
中段讲围剿,讲四件事。 存款到期收益断崖、股市波动本金承压、海外合规隐形成本、全球周期大类重构。每件事配一个数,讲完收一句:不是让您别存钱、别投资,是让您给家庭留一条底线。
落点讲制度,讲三层。 第一层,确定现金流:下有保证、上有分红,防缩水、防挪用。第二层,权利隔离:通过保单结构安排,兼顾婚姻隔离、债务隔离等家庭财富保护功能——收益是算得出来的,归属是安排出来的。 第三层,全生命周期底线安全:存款管短期、股票管想象、保险管底线,工具各归其位。
配置讲适配,不讲完美。 不贬低存款,不唱空股市,只讲位置:能接受风险的钱去搏收益,不能接受风险的钱要有托底。客户问"保险收益是不是不如股票",回答是:"股票管的是上限,保险管的是下限。您家庭的下限,现在有没有人管?"
促单讲时机,不讲恐吓。 存款集中到期是窗口,利率下行是窗口,分红险演示利率上限统一执行后"比的是谁讲得清楚"也是窗口。客户今天做的不是一次购买决定,是一次家庭财富制度的安排决定——早一天安排,早一天隔离;晚一天安排,多一天暴露。
七、结语:压力之下,确定性是最大的专业
2026年的家庭财富管理市场,压力是真的:增长动能切换、财富在分化、财产性收入承压、四重风险围剿。但压力之下,从业者的机会也是真的:客户从"追收益"转向"要确定",从"买产品"转向"要安排",从"资产再配置"转向"权利隔离"——这三步转向,每一步都需要一个讲得清楚的专业的人。
分红险配置,表面看是产品选择,本质是制度安排:用契约把不确定的外部环境,挡在家庭底线之外;用结构把"钱归谁"这件事,提前写清楚。存款解决短期流动性,股票解决长期想象力,确定性现金流工具解决全生命周期的底线安全与资产归属。
工具没有对错,只有适配与否。我们要做的,不是劝客户放弃进攻,而是帮客户把防守建起来。压力市场里,确定性就是最大的专业——谁先把这件事讲清楚,谁就先拿到客户的信任。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

