

标题
- 标题
- 内容



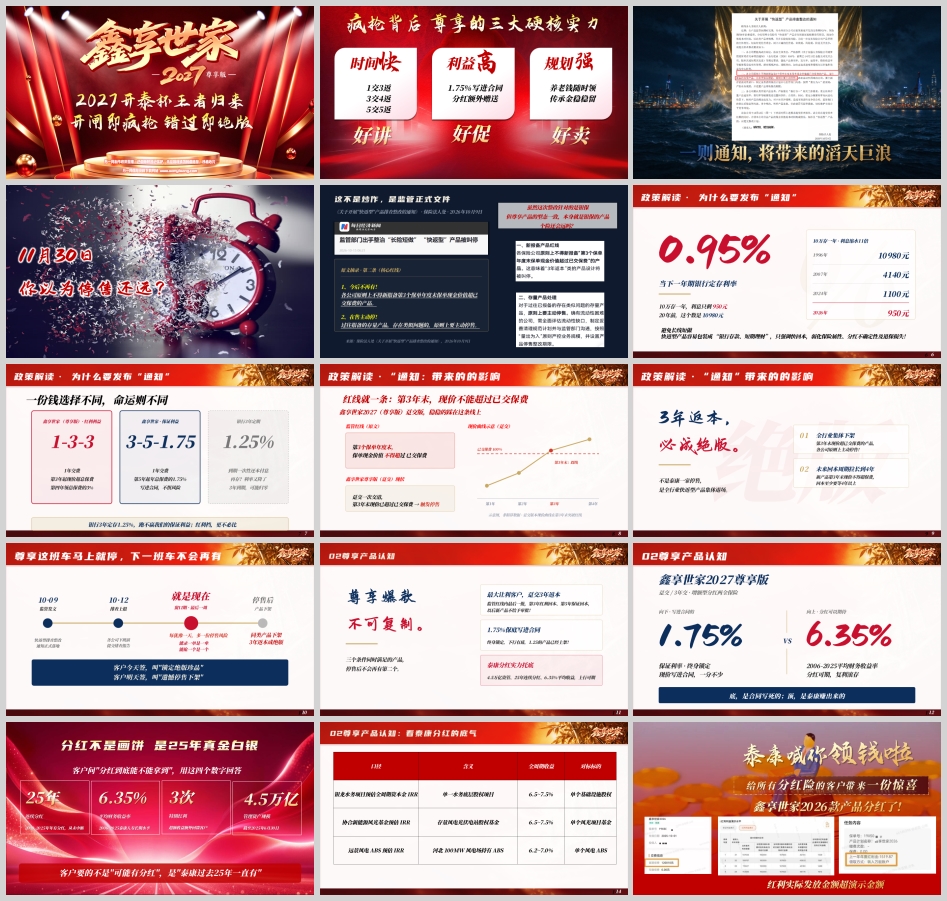
三大硬核实力,一次绝版窗口:鑫享世家2027尊享版产品认知与推动训练
——2027开泰杯王者归来·早会专题
一、开闸即疯抢,错过即绝版
先看一组时间线:10月9日,保险法人处《关于开展"快返型"产品排查整改的通知》正式落地;10月12日,各公司提交排查报告;11月30日,停售倒计时归零。从发文到停售,窗口期只有短短数周。开闸即疯抢,错过即绝版——这不是一句营销口号,是监管文件写死的倒计时。
为什么疯抢?因为鑫享世家2027尊享版踩在了监管红线的边缘线上:趸交一次交清,第3年末现价超过已交保费,正好触发停售条件。监管原文写得清楚:各公司原则上不得新报备第3个保单年度末保单现金价值超已交保费的产品;过往报备的存量产品存在类似问题的,原则上要主动停售。这不是泰康一家的事,是全行业快返型产品的集体退场。
但疯抢背后,客户抢的不只是一个"3年返本"的数字,抢的是尊享产品三个同时成立、停售后不会再有第二个的硬核实力:时间快、利益高、规划强。好讲、好促、好卖,是因为底气是真的。今天这堂课,就是把这三大硬核实力讲透,把产品认知变成推动力,让每一位伙伴在窗口期里能开口、敢开口、开口就成。
二、硬核实力之一:时间快——1交3返、3交4返、5交5返
时间快,是尊享最直观的竞争力。
趸交1年交费,第3年起现价超总保费,第四年领总保费的3%;3年交,3交4返;5年交,5交5返。翻译成客户听得懂的话:钱放进去,三年回本,第四年开始就能领。这个"快",在当下的利率环境里,本身就是稀缺品。
为什么稀缺?因为监管这次整改的核心红线就一条:第3个保单年度末,保单现金价值不得超过已交保费。尊享趸交版第3年末现价正好踩线、越过红线,所以触发停售;而未来新产品第3年末现价不得超保费,回本至少要等4年以上。3年返本,必成绝版。
把这条红线讲给客户听,话术很简单:过去客户比的是"哪家回本快",以后客户没得比了——因为快返型产品全行业集体下架,回本周期统一拉长到4年以上。今天签,叫"锁定绝版珍品";明天签,叫"遗憾停售下架"。每犹豫一天,多一份停售风险。
时间快还有一层含义:窗口期本身也在变快。 从10月9日发文到11月30日停售,留给一线的时间不足两个月。能录一单是一单,能抢一个是一个。这不是制造焦虑,是让客户明白:他犹豫的每一天,都在消耗一个不会重来的机会。
三、硬核实力之二:利益高——1.75%写进合同,分红额外赠送
利益高,要拆成"向下"和"向上"两层讲,客户才信。
向下,是写进合同的1.75%。保证利率终身锁定,现价写进合同,一分不少,不惧风险。对比一下银行:当下一年期银行定存利率0.95%,10万存一年利息只剩950元;20年前这个数是10980元,利息缩水11倍。银行3年定期1.25%,到期一次性还本付息,再存?利率又降了,3年到期可能归零。银行3年定存1.25%,跑不赢尊享的保证利益;红利档,更不必比。底,是合同写死的。
向上,是分红可以期待。客户要的不是"可能有分红",是"泰康过去25年一直有"。四个数字回答客户的疑虑:25年连续分红,2000—2025年年有分红、从未中断;6.35%平均财务收益率,2006—2025年泰康人寿长期水平;3次特别红利,超额收益额外回馈客户;4.5万亿管理资产规模,截至2025年6月30日。顶,是泰康赚出来的。
分红不是画饼,是25年真金白银。鑫享世家2026款产品已经分红了,红利实际发放金额超演示金额——这是第一款上市、预定利率采用1.75%的增额寿,它用实际兑现证明了泰康的分红能力。客户问"分红到底能不能拿到",你就用这个案例回答:上一款已经兑现了,这一款结构升级、对接新的分红资产包,是"2.0版本"。
分红实现率怎么讲清楚?一句话公式:整体收益水平=预定利率+(红利演示水平-预定利率)×红利分配比例×红利实现率。演示利率3.5%、分配比例70%、实现率100%,整体收益2.975%;实现率114%,整体收益约3.15%。用事实说话,不用情绪说话。
再算一笔账给客户看:50岁男,年交100万×3年,总保费300万。第3年末交费期满,红利演示170.8万、保证165.3万;第4年末红利回本304.1万;第6年末保证回本303.0万;70岁第20年红利档480.6万、保证档382.5万;80岁第30年红利档644.2万、保证档455.0万;100岁第50年红利档1157.7万、保证档643.6万。第4年红利回本、第6年保证回本、300万21年变500万——三个节点,三句话,客户听得懂、记得住。
四、硬核实力之三:规划强——养老钱随时领,传承金稳稳留
规划强,是尊享把"一份钱干两件事"讲成了现实。
养老端:红利档65岁起每年减保领取12万,月到账1万,领一辈子,累计领取492万,账户还留390万——养老花的是利息,本金一直在。 保证档年领6万,累计246万,账户留344万。自己花一份,留给孩子一份。
传承端:养老+传承合计882万,是总保费300万的2.94倍。养老钱随时领,传承金稳稳留,这句话不是文案,是算得出来的账。
规划强还有生态这一层。在泰康买的不只是保单,是一整套医养方案。泰康之家CCRC深耕19年、全国布局,独立/协助/专业护理/记忆照护全覆盖,标保12万—500万多档对接,候鸟式养老、全国旅居。尊享对接幸福有约权益,确认函写得很清楚:家庭版Ⅰ原增额对接标准625万,现尊享500万,立省125万;标准版375万降至300万,立省75万;城市版250万降至200万,立省50万;城市版三类/护理版150万降至120万,立省30万;青少版120万降至100万,立省20万。同样的社区权益,保费门槛降了,这是实打实的让利。
医疗端:泰康绿通,五大医学中心、两家三甲,三专四护、住院垫付,博鳌直通、国际二诊、梅奥直通、泰康医疗直通。投被保人均可享受,可转让直系亲属,专家点名权覆盖神经外科、泌尿外科、消化科、骨科、心血管科、普通外科、肿瘤科、眼科、妇科等科室,权益期最长可至终身。保单对接顶级养老社区+顶级医疗绿通,一辈子的事一张保单搞定。
这里要特别提醒绿通服务条款的变化:现在是保单有效期内锁定,【鑫享世家】【泰盈人生】【乐享庆典】保单终身,绿通服务伴随终身;未来绿通服务有效期由保单有效期变为保单交费期——交费几年,服务几年。趸交服务1年,6年交服务6年,20年交服务20年。守护时间变短、获取难度变大、门槛变更、抉择变难。现在不锁定,以后花同样的钱,买不到同样的产品和权益。 这是"规划强"背后最容易被忽略、也最该讲透的一层。
五、产品认知怎么变成推动力:好讲、好促、好卖
三大硬核实力是底气,但底气不会自动变成业绩。好讲、好促、好卖,靠的是把产品认知翻译成动作。
好讲,讲三句话。 第一句讲时间:趸交3年返本,第4年开始领,监管红线内最后一批。第二句讲利益:1.75%写进合同,25年连续分红、6.35%平均收益托底,下行有底、上行可期。第三句讲规划:65岁起每年领12万,养老花利息、本金一直在,一份钱干两件事。三句话讲完,客户记住的是三个词:快、稳、用得上。
好促,促三个节点。 第一个节点是停售倒计时:10月9日发文、10月12日排查、11月30日停售,每犹豫一天多一份风险。第二个节点是绿通条款切换:现在锁定终身,未来交几年保几年。第三个节点是对比:银行3年定存1.25%,跑不赢保证利益;同类快返产品全行业下架,回本拉长到4年以上。三个节点,一个比一个具体。
好卖,卖三个确定性。 卖"3年返本"的确定性——以后不会再有;卖"1.75%写进合同"的确定性——终身锁定;卖"泰康分红兑现能力"的确定性——2026款已超演示发放。客户买的不是一张保单,是三个"现在有、以后没有"的确定性。
精准话术可以这样组织:"张哥,今天来除了跟您汇报之前保单的红利情况,还想跟您分享一个数据。泰康分红险累计管理保费已经超过万亿,资管规模超过4.5万亿,投资端实力是实打实的。您之前那份保单已经体验过泰康的分红兑现能力,现在这款尊享版在产品结构上做了升级——对接新的分红资产包,产生红利还能锁定当下的利率,1.75%+分红,等于多了一个增值通道。您之前那份是'1.0版本',现在这款是'2.0版本',同样一笔钱放在里面,效率更高。"
六、错过尊享四大损失:把"绝版"讲成客户的账
推动的最后一步,是把"错过"翻译成客户能算的账。错过尊享,四大损失:
损失一,快速返本。 3年返本成绝版,新产品回本至少4年以上,时间成本就是真金白银。
损失二,高定价利率。 1.75%保底写进合同、终身锁定,1.25%的产品已经上架,同样的钱,锁定的底不一样。
损失三,资金灵活性。 第3年起现价超总保费、第4年可领,养老钱随时领的灵活性,停售后不再给审批。
损失四,稀缺资源。 终身绿通+1:1对接社区,尊享对接门槛立省20万—125万;绿通条款切换后,交几年保几年。现在不锁定,以后花同样的钱,买不到同样的产品和权益。
一句话收口:错过这班,再等十年。 不是等十年才有好产品,是等十年也等不回"3年返本+1.75%锁定+终身绿通+社区降门槛"四个条件同时成立的产品。尊享爆款,不可复制——三个条件同时满足的产品,停售后不会再有第二个。
七、开泰杯王者归来:把认知变成动作
2027开泰杯,王者归来。归来的不是旧打法,是带着产品认知优势去打的新打法。
第一步,把三大硬核实力背成三句话。 时间快:1交3返、3交4返、5交5返,3年返本成绝版。利益高:1.75%写进合同,25年连续分红、6.35%平均收益托底。规划强:养老钱随时领、传承金稳稳留,一份钱干两件事。对着同事讲一遍,不磕巴再出门。
第二步,把停售时间线做成促单工具。 10月9日发文、10月12日排查、11月30日停售,三个日期写在纸上,见客户就摆出来。客户今天签,叫锁定绝版珍品;明天签,叫遗憾停售下架。
第三步,把"四大损失"讲成客户的账。 快速返本、高定价利率、资金灵活性、稀缺资源,一条一条算给客户听,算完再问一句:这四个确定性,您想现在锁定,还是等以后花同样的钱买缩水的版本?
第四步,把生态权益讲成"一辈子的事"。 养老社区门槛立省、绿通终身锁定、医疗直通全家共享——保单只是入口,医养方案才是客户真正拿走的东西。
第五步,窗口期只做一件事:能录一单是一单。 距离11月30日只剩最后一段时间,动作排进日历,名单排进日程,每天见几个人、留几个电话、录几单,当天复盘、当天补漏。
趋势在哪?在监管红线划死的绝版窗口里,在利率下行逼出来的长期确定里,在医养生态把保单变成方案里。利好有哪些?3年返本最后一批、1.75%终身锁定、25年分红兑现托底、绿通终身锁定、社区门槛立省。想清楚,干彻底——三大硬核实力是底气,四大损失是促单器,开泰杯是战场。开闸即疯抢,错过即绝版;能录一单是一单,能抢一个是一个。这班车马上就停,下一班车不会再有。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号