

标题
- 标题
- 内容

东吴人寿坤盈稳利年金保险利益演算表:一份200万趸交保单的完整解读
一、先看这张表:一份38岁女性的200万趸交方案
本文以一份真实的利益演算表为样本,逐层拆解东吴人寿坤盈稳利年金保险的利益结构。投保信息如下:被保险人张三,女性,38周岁;险种为东吴坤盈稳利年金保险(主险);交费年期1年(趸交);保险期间终身;年金起领年度为第6年;年交保费2,000,000元;基本保险金额41,740元;生存金累积生息利率2.50%。
这张表的第一层信息是产品定位:趸交、终身、第6年起领、固定年金。它不是一份追求高杠杆保障的产品,而是一份以确定性现金流为核心的年金安排。200万一次性投入,换取的是从第6个保单年度开始、每年41,740元的终身年金。理解这份表格,需要把“保费—现金价值—年金—身故金—IRR”几条线分开看,再合起来看。
二、前期:现金价值的爬坡期与退保损失
表格前5个保单年度,是这份保单的“爬坡期”,也是最需要被如实告知的阶段。
第1保单年度,年末年龄39岁,当年保费2,000,000元,累计保费2,000,000元,身故保险金2,000,000元,年金为0,现金价值1,063,660元,累计已领年金为0,IRR为-46.82%,单利-46.82%。这意味着如果在第1年犹豫期外退保,现金价值仅约106.37万元,相对200万保费存在显著损失。
第2保单年度,现金价值1,313,600元,IRR-18.96%,单利-17.16%;第3保单年度,现金价值1,562,680元,IRR-7.90%,单利-7.29%;第4保单年度,现金价值1,810,260元,IRR-2.46%,单利-2.37%;第5保单年度,现金价值2,055,700元,IRR转正为0.55%,单利0.56%。
这条曲线传递的信息很清晰:趸交年金险的前几年,现金价值低于已交保费是常态,退保损失真实存在。表格开头的提示“犹豫期外退保可能会有一定损失”,在这几个年度里体现得最为直接。对销售人员而言,这不是需要回避的内容,而是必须前置说明的内容;对客户而言,理解这段爬坡期,才能理解后面年金的意义。
三、第5年:现金价值首次超过已交保费
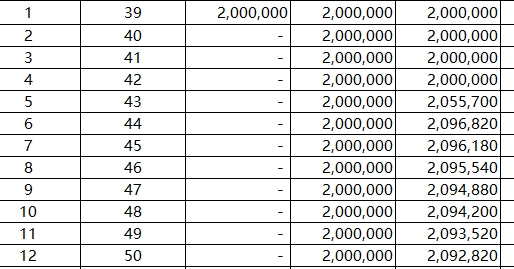
第5保单年度是一个关键节点。年末年龄43岁,现金价值2,055,700元,首次超过累计保费2,000,000元,IRR为0.55%,单利0.56%。身故保险金在这一年显示为2,055,700元,与现金价值一致。
这个节点的意义在于“回本”——但需要准确表述:这里的回本指的是现金价值超过已交保费,而不是客户已经通过领取年金收回了本金。此时年金尚未开始领取,客户若选择退保,可拿回约205.57万元;若选择继续持有,则进入年金领取阶段。回本节点出现在第5年,对于一份趸交终身年金而言,是理解其流动性安排的重要参照。
四、第6年起:年金开始领取,现金流正式启动
第6保单年度,年末年龄44岁,年金41,740元开始领取,现金价值2,055,080元,累计已领年金41,740元,IRR 0.79%,单利0.81%。身故保险金2,096,820元。
从这一年起,保单进入“年金+现金价值”双轨运行阶段。每年41,740元的年金按基本保险金额给付,客户可以选择每年领取,也可以选择累积生息。表格同时给出了两种口径:每年领取口径下第6年IRR为0.79%、单利0.81%;累积生息口径下IRR为0.79%、单利0.81%(第6年两者相同,因为累积生息尚未产生明显差异)。
第7保单年度,年金41,740元,现金价值2,054,440元,累计已领年金83,480元,每年领取口径IRR 0.96%、单利0.99%,累积生息口径IRR 0.96%、单利0.99%。第8保单年度,累计已领年金125,220元,每年领取口径IRR 1.09%、单利1.12%,累积生息口径IRR 1.10%、单利1.14%——累积生息口径开始略高于每年领取口径,2.50%的累积生息利率开始体现复利效应。
五、第10年至第18年:IRR的缓慢爬升
第10保单年度,年末年龄48岁,年金41,740元,现金价值2,052,460元,累计已领年金208,700元,每年领取口径IRR 1.26%、单利1.31%,累积生息口径IRR 1.28%、单利1.36%。
第12保单年度,年末年龄50岁,累计已领年金292,180元,每年领取口径IRR 1.37%、单利1.43%,累积生息口径IRR 1.41%、单利1.53%。
第15保单年度,年末年龄53岁,累计已领年金417,400元,每年领取口径IRR 1.49%、单利1.55%,累积生息口径IRR 1.54%、单利1.72%。
第18保单年度,年末年龄56岁,年金41,740元,现金价值2,046,580元,累计已领年金542,620元,每年领取口径IRR 1.56%、单利1.64%,累积生息口径IRR 1.64%、单利1.88%。
这条IRR曲线需要被准确解读:它是“生存利益”口径下的内部收益率,随持有年限拉长而缓慢爬升,但爬升速度并不陡峭。第18年每年领取口径IRR为1.56%,累积生息口径为1.64%。这说明这份产品的核心价值不在于高收益率,而在于“确定性”——每年固定的41,740元、终身给付、现金价值长期维持在200万上方。对于追求现金流确定性与本金安全性的客户,这是可理解的产品逻辑;对于追求高收益的客户,则需要在销售环节做好预期管理。
六、几个容易被误读的细节
第一,IRR的双口径。表格中“IRR/单利”分为“每年领取”和“累积生息”两组。每年领取口径假设年金每年被取走,不再产生利息;累积生息口径假设年金留在账户中按2.50%累积生息。两者在前几年差异很小,随着时间拉长逐渐拉开。向客户演示时,必须说明当前展示的是哪一种口径,不能混用。
第二,身故保险金的列示。第1至第4保单年度,身故保险金为2,000,000元;第5保单年度为2,055,700元;第6保单年度为2,096,820元,此后逐年小幅递减(第7年2,096,180元、第8年2,095,540元……第18年2,088,320元)。身故保险金与现金价值、累计已领年金之间的关系,需要在完整利益演示中一并说明,不能只截取某一年度的数字。
第三,现金价值的长期形态。从第6年起,现金价值在2,046,580元至2,055,080元之间小幅波动并缓慢下行,始终维持在200万上方。这意味着在年金领取期间,保单仍保有较高的现金价值,流动性并未因领取年金而大幅削弱——但退保仍以现金价值为准,且退保后年金给付终止,这一点必须讲清。
第四,基本保险金额与年交保费的关系。年交保费200万元,基本保险金额41,740元,年金按基本保险金额给付。41,740元相对于200万元的比例约为2.09%,这是理解“年金/保费”关系的基准数字,也是客户直观感受“每年领多少”的起点。
七、这份表格的适用场景与销售启示
从产品逻辑看,坤盈稳利年金保险的适用场景大致有三类:一是追求长期确定性现金流的客户,每年41,740元的终身年金可作为养老补充或家庭固定支出安排;二是注重本金安全与流动性平衡的客户,第5年现金价值超过已交保费、此后长期维持在200万上方;三是有身故保障与财富安排需求的客户,身故保险金在领取期内维持在209万左右的水平。
从销售启示看,这份表格给出了三点提醒。
其一,前期退保损失必须前置说明。第1年IRR -46.82%、第2年-18.96%、第3年-7.90%、第4年-2.46%,这四个数字是销售环节不能省略的内容。把爬坡期讲清楚,后面的年金才有说服力。
其二,IRR口径必须标注清楚。每年领取与累积生息两组数字并列展示,是这份表格的规范之处,但也要求销售人员在讲解时明确口径,避免客户按累积生息口径理解、却按每年领取方式操作。
其三,收益率预期要管理到位。第18年每年领取口径IRR 1.56%、累积生息口径1.64%,这是一份以确定性为核心的年金产品,不是高收益产品。把“确定性”讲透,比把“收益率”讲高更重要。
八、结语:一张表格的完整读法
东吴人寿坤盈稳利年金保险的这张利益演算表,完整呈现了一份200万趸交保单从第1年到第18年的利益轨迹:前4年现金价值低于保费、第5年回本、第6年起每年领取41,740元年金、现金价值长期维持在200万上方、IRR随年限缓慢爬升、累积生息口径在2.50%利率下逐步体现复利差异。
读这张表,不能只看某一年的IRR,也不能只看某一年的现金价值,而要把“保费—现金价值—年金—累计已领—身故金—IRR”作为一条完整的链条来理解。前期是爬坡与回本,中期是现金流启动与IRR爬升,长期是确定性的延续。这张表格的价值,正在于它把确定性量化成了每一年的数字——而销售的专业性,就在于把这些数字如实、完整、有口径地讲给客户听。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

