

标题
- 标题
- 内容



分红型终身寿险的利益演算与减保规划——以“幸福福满园”为例看养老照护资金的制度准备
一、一张演算表,回答的是“钱从哪里来”
上一篇我们算清了失能照护的“第二本账”:上门服务买的是“搭把手”,住家护工每月7000元起,机构护理费随失能等级逐级抬升,持续五年、十年的支出才是真正的压力。账算清楚了,下一个问题必然浮现——这笔钱,从哪里来?
答案无非几条路:储蓄、房产变现、公共保障、商业保险。储蓄会被通胀侵蚀,房产变现受市场周期制约,长期护理保险等公共保障能减负但不能假定自家一定拿得到。相比之下,一份具备现金价值、可以减保取现、还带分红机制的终身寿险,提供的是另一种性质的东西:一份写在合同里、随时间累积、在需要时可以动用的制度性储备。
二、先读懂这张表的结构
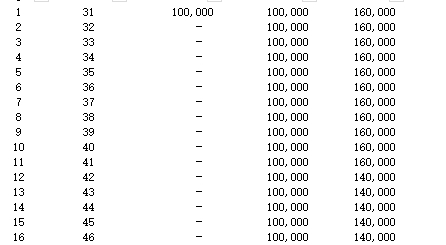
这张表的投保条件很清楚:30岁男性,年交保费10万元,交费期1年(第1个保单年度交费10万元,此后各年度保险费为“-”)。也就是说,这是一次性趸交10万元的情形。
表的纵向是保单年度1至75,对应年末年龄31岁至105岁。横向栏目可分五组:
第一组,保险费与累计保险费。 第1年交10万元,累计10万元;此后不再交费,累计保险费始终为10万元。这里有一个细节值得注意:表中第12保单年度起“累计保险费”一栏显示为140,000,第25保单年度起显示为141,339——这并非又交了钱,而是演示表在后期把累积红利等因素纳入了口径调整,阅读时应以“各年度保险费”列为准,实际投入就是趸交10万元。
第二组,身故保险金与退保金。 第1年末身故保险金16万元,退保金(基本保险金额对应的年度末现金价值)35,691元。此后退保金逐年上升:第5年100,389元,第10年109,276元,第20年129,650元,第30年154,146元,第50年218,080元,第75年336,415元。可以看到一个关键节点——第5保单年度末,退保金100,389元首次超过已交保费10万元,此后现金价值持续高于本金。这是减保规划的时间起点。
第三组,保证利益演示。 当年度红利与累积红利两列在保证利益栏下均为“-”,因为分红本身不是保证利益。保证利益体现在退保金和身故保险金上,是合同确定给付的部分。
第四组,红利利益演示。 当年度红利从第1年1,129元起步,逐年小幅递增:第10年1,316元,第20年1,561元,第30年1,856元,第50年2,626元,第75年4,050元;累积红利则因复利滚动而加速:第10年13,183元,第20年31,309元,第30年55,800元,第50年131,456元,第75年304,105元。累积红利在第75保单年度末达到30.4万元,是趸交本金的3倍——这是时间与复利共同作用的结果,但必须再次强调:这是演示,不是承诺。
第五组,减保相关栏目。 “最高可减保的现价(假设发生在年末)”从第5保单年度开始列示:第5年20,078元,第10年21,855元,第20年25,930元,第30年30,829元,第50年43,616元,第75年67,283元。“计划减保领取的现价”一栏在本表中为空,说明这是一张未实际执行减保的基准演算表;右侧“减保后”各栏与减保前完全一致,正是因为计划减保金额为零。换言之,这张表展示的是“如果一直不减保”的利益轨迹,减保栏位是为后续情景测算预留的接口。
三、IRR与单利:两种口径,两种读法
消费者最关心的两个指标是IRR(内部收益率)和单利。演算表本身没有直接给出这两列,但可以用表演示数据推算,理解其口径比记住数字更重要。
单利的口径,是把总收益摊到本金和年数上:单利=(期末现金价值-累计保费)÷累计保费÷年数。以退保金口径粗略估算:第10保单年度末退保金109,276元,相对10万元本金,10年总收益9,276元,年均单利约0.93%;第30保单年度末退保金154,146元,30年总收益54,146元,年均单利约1.80%;第50保单年度末218,080元,50年总收益118,080元,年均单利约2.36%;第75保单年度末336,415元,75年总收益236,415元,年均单利约3.15%。若把累积红利计入(红利为非保证),第50保单年度末退保金加累积红利约349,536元,单利口径会显著抬高——但这条线不能当作确定收益来读。
IRR的口径,是让现金流现值归零的内部收益率,考虑了资金的时间价值,因而低于同期的单利读数。以趸交10万元、第30保单年度末退保金154,146元测算,IRR约在1.4%—1.5%区间;第50保单年度末218,080元,IRR约在1.6%—1.7%区间;第75保单年度末336,415元,IRR约在1.7%—1.8%区间。计入累积红利后的“红利利益演示”口径,IRR会更高,但分红不保证,这一口径只能作为情景参考。
两种口径的启示是:单利用来看“摊薄后的感受”,IRR用来看“真实的资金效率”。 终身寿险的保证利益IRR在长期限上并不惊人,它的价值不在收益率竞赛,而在于三个确定性——现金价值写进合同、身故保险金确定给付、减保取现的规则确定。对于养老照护这种“不知道哪天用、但一旦用起来停不下来”的支出,确定性本身就是一种收益。
四、减保按现价:养老照护的“活钱”从哪来
减保,通俗说就是在不退保的前提下,申请减少基本保险金额,按减少部分对应的现金价值领取一笔钱,合同继续有效,剩余部分继续累积。这张表演示的“最高可减保的现价”,就是每个保单年度末理论上可动用的上限。
把减保机制放回上一篇的照护账单里,它的意义立刻清晰起来。
场景一:居家上门的“搭把手”支出。 上一篇算过,每月买40小时上门服务约1600—2000元,一年约2万元。若被保险人在第10保单年度末(40岁)因家人需要开始减保,当年最高可减保现价21,855元,恰好覆盖一年的上门服务开支,且不必动用本金之外的储蓄。第20保单年度末最高可减保25,930元,第30保单年度末30,829元——减保上限随现价增长,与照护成本的上行形成一种松散的对应。
场景二:住家护工的持续支出。 一线城市部分失能家庭住家护理员每月7000元+,一年8.4万元。单靠一年减保上限不够,但减保可以与储蓄、养老金组合使用:减保负责“补缺口”,储蓄负责“打底”,形成分层支付。这正是规划的意义——不是指望一张保单解决全部问题,而是让每一层资金各司其职。
场景三:照护持续多年的累积压力。 上一篇的时间累积测算显示,8000元/月×10年=96万元。第50保单年度末最高可减保现价43,616元,第75保单年度末67,283元——单年额度有限,但减保是逐年可用的机制,配合累积红利(第50年131,456元、第75年304,105元,非保证)和身故保险金(第50年218,080元、第75年336,415元),构成“活着用现价、身后留身故金”的双轨结构。对家庭而言,这意味着照护者不必在最狼狈的时候临时筹钱、临时卖房、临时向亲友开口。
需要提醒三条减保纪律:其一,减保按现价利益演算,减保后基本保险金额和现金价值同步下降,身故保险金也会相应调整,表中“减保后”栏目正是为此预留;其二,减保规则(次数、比例、最低留存)以合同约定为准,演示表的“最高可减保”不等于实际可减;其三,分红是非保证利益,累积红利参与演算但不构成承诺,规划时应以保证利益为底线、红利利益为上限做区间测算。
五、回到养老照护:这张表补上的是“制度性准备”
上一篇的结论是:规划的意义,是问题出现时家里还有得选。这张演算表补上的,正是“选项”中的一个制度化来源。
对照上一篇提出的五件事:摸清家底,这张表给出了10万元趸交对应的现价轨迹;了解本地收费,减保上限可以与上门、住家、机构三张账单做匹配;核实公共保障,长期护理保险与养老服务补贴可与商业减保形成组合;翻出保单看保障责任,这张表演示的正是“保障责任+现金价值+减保规则”的完整结构;把照护者休息写进计划,减保提供的现金流可以让家庭在“家人硬扛”与“购买专业服务”之间切换。
老周后来在Excel里加了一栏。这一栏可以有三种填法:填“无”,是承认风险敞口;填“储蓄”,是知道钱会花完;填“一份写进合同的现价+减保机制”,是给未来的自己留一个确定可以动用的选项。演算表上的IRR和单利是技术语言,翻译成家庭语言只有一句:算得出来的,都是可以准备的;写进合同的,才是真的留住了。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号