

标题
- 标题
- 内容



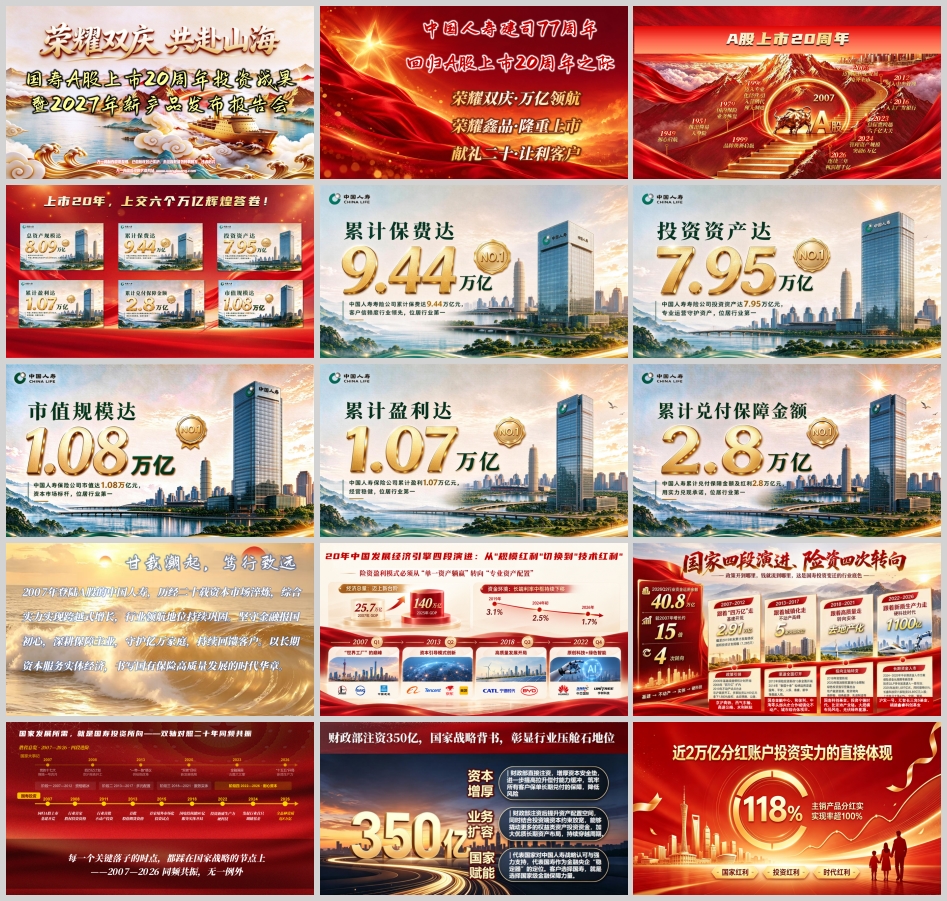
国寿A股上市20周年投资成果暨2027年新产品发布:鑫泰金生,献给时代的红利
一、双庆时刻:建司77周年与回归A股20周年
2027年,中国人寿迎来两个重要节点:建司77周年与回归A股上市20周年。从1949年初心启航,到1951年推出简易人身险、1979年国内保险业务恢复、1996年迈入专业化经营并引入营销代理人制度、1999年品牌焕新、2003年迈向集团化发展并实现境外上市、2012年列入中央管理、2016年入主广发银行、2023年总保费跨越六千亿大关、2024年管理资产规模突破6万亿、2026年连续三年利润超千亿——这条时间轴,勾勒出一家国有保险企业从复业到领航的完整路径。
2007年登陆A股的中国人寿,历经二十载资本市场淬炼,综合实力实现跨越式增长,行业领航地位持续巩固。坚守金融报国初心,深耕保障主业,守护亿万家庭,持续回馈客户,以长期资本服务实体经济,书写国有保险高质量发展的时代华章。上市20年,上交六个万亿辉煌答卷——这是"荣耀双庆·万亿领航"的底气所在,也是"荣耀鑫品·隆重上市、献礼二十·让利客户"的背景所在。
二、廿载潮起:国家发展所需,就是国寿投资所向
过去20年,中国经济引擎经历四段演进:从"规模红利"切换到"技术红利"。国寿的投资轨迹,与这四段演进同频共振。
基建开荒阶段,京沪高铁、西气东输、高速公路、水利枢纽等国家重大工程背后,有长期资本的身影;城镇化阶段,国寿金融中心,以及与保利、中海等头部央企合作的城镇化不动产、城市综合体项目,对应的是城市化的高速推进;硬科技与绿色能源阶段,国寿科创基金投资宁德时代、比亚迪产业链,大规模布局风电、光伏绿色能源;科创基金阶段,沪发一号、汇智长三角S基金、福建鑫睿科创基金等相继落地。
胜程总览2007—2026四段进阶:回归A股上市、基建开荒;行业首家股权投资资格、行业首批不动产投资、首批股指期货资格、首家境外市场化投资试点;国电投核能80亿服务实体开局、投资新质生产力硬科技、发起行业首只调储基金;全品种资质、近8万亿管理规模。每一个关键落子的时点,都踩在国家战略的节点上——2007—2026同频共振,无一例外。
这份投资能力的积累,最终要回答一个客户最关心的问题:每一份保单承诺,是否件件都兑现?材料给出的答案是:20年省内分红最高客户累计分红762万元,二十年心系客户,兑现万次承诺。汇二十年之荣光,献时代之红利——这正是2027年新产品发布的逻辑起点。
三、鑫超盈:20周年特别推出的分红账户
本次发布的核心概念,是"鑫超盈"——20周年特别推出的分红账户。用发布材料的话说:拥有鑫超盈,即可在2027年成为国寿超级股东,享受超级权益、超级资产、超级收益,对接S级资产。
其产品逻辑可以概括为"交3年,利息领取终身",并强调"一年仅有一次、只此一次"。材料以"二十年红利、鑫泰金生、最赚钱的项目"来定位这一账户,并以"投资回报、合同形式、顶利资产"三个维度勾勒其结构。需要强调的是,分红账户的红利分配取决于分红保险业务的实际经营状况,演示与定位不等于保证收益,这一点在产品理解中必须置于首位。
四、极致三:首返、固返、范围
一、首返:5%,不该有却还有。 回归A股20周年特别红利"5+1",开局领先20%。这是产品在领取节奏上的前置设计:通过首返安排,让客户在保单前期就获得领取体验,而非把全部利益后置到长期。
二、固返:首返+固返年金提升对比。 以女性客户为例,新产品与鑫鸿福的对比显示:55岁投保,新产品143280元对141840元,提升1.02%;60岁投保,117930元对116150元,提升1.53%;70岁投保,64580元对62420元,提升3.46%;75岁投保,36720元对34280元,提升7.12%。数据呈现出一个清晰规律:高龄利益更高。投保年龄越大,新产品相对鑫鸿福的提升比例越明显,这对高龄客群的吸引力更为突出。
三、范围:投保范围更广,惠及更多客户。 产品整体采用"主险+单万能险"组合模式,提供高、低结算收益两个万能险供客户选择。高结算收益万能险"增益宝"目标结算利率约3.1%,首批投放100亿规模;低结算万能险"如意宝"目标结算利率约2.6%,首批投放200亿规模,结算利率与当前高低端万能险实际结算利率一致。针对年轻客群,可选择组合终身寿型万能险;针对高龄客群,可选择组合养老年金型万能险。
追加规则方面,以三年交为例:首年期交保费在(0,10万元)区间,组合增益宝追加比例为1:0.01首年期交保费,组合如意宝为1:2首年期交保费;[10万元,100万元)区间,增益宝为1:1.5,如意宝为1:3;[100万元,500万元)区间,增益宝为1:2,如意宝为1:4;[500万元以上)区间,增益宝为1:3,如意宝为1:4。规律是:高结算对应低追加比例,低结算对应高追加比例,客户投保时自行选择。备注显示,增益宝80亿、如意宝200亿,额满即止。万能险结算利率超过最低保证利率的部分是不确定的,目标结算利率不等于实际结算利率。
五、收益演示:以55岁女性为例
材料以55岁女性为例,展示了一笔10万元资金在"银行账户"与"保险账户"之间的收益对比。
银行账户端:资金10万元,按0.95%计算,首年收益950元。保险账户端:资金10万元,增值金529元、红利金643元、特别生存金6000元、养老金3120元、二十周年庆典金7000元,五笔收益合计17292元。
分两种情形看:若不转存、继续按0.95%计息,则收益为950元,与银行账户持平;若转存,则合计收益17292元,相比不转存的950元,收益提升16342元——材料表述为"第一年收益补贴16342元,提升原收益的17倍"。
这张表的解读要点有三:其一,收益合计中包含特别生存金、二十周年庆典金等阶段性安排,属于特定时点的给付,不能简单年化理解为长期收益率;其二,红利金、增值金属于非保证部分,取决于实际经营与结算情况;其三,银行账户与保险账户的比较,比较的是不同性质的资金安排——前者是活期流动性,后者是长期合同安排,收益差异背后是流动性与确定性的交换。理解这一点,比记住"17倍"这个数字更重要。
六、产品定位与客群匹配
从材料呈现的结构看,鑫泰金生版的产品定位可以归纳为三层。
第一层,庆典属性。 作为建司77周年、回归A股20周年的献礼产品,它承载"献礼二十·让利客户"的阶段性让利安排,首返5%+1、二十周年庆典金等设计,都带有明确的时点特征。这类阶段性权益通常有明确的窗口期,"一年仅有一次、只此一次"的表述正是指向这一点。
第二层,组合属性。 "主险+单万能险"的组合模式,把确定性领取与万能账户的二次增值结合起来。高结算的增益宝适合追求账户增值潜力的客户,低结算的如意宝以更高追加比例适合希望放大账户规模的客户;年轻客群配终身寿型万能险,高龄客群配养老年金型万能险——组合的灵活性,是这款产品覆盖不同客群的主要方式。
第三层,客群属性。 固返对比数据显示高龄利益更高,说明产品对高龄客群有针对性设计;而"交3年、利息领取终身"的表述,则指向有中期缴费能力、追求长期领取安排的客户。对于55岁、60岁、70岁、75岁等不同年龄段,产品利益结构存在差异,投保前应结合自身年龄与现金流需求做具体测算。
七、理性看待:三个必须说清楚的前提
第一,分红与结算是非保证的。鑫超盈是分红账户,红利分配取决于分红保险业务实际经营状况;增益宝、如意宝的目标结算利率是"目标"而非承诺,超过最低保证利率的部分不确定。材料中"顶利资产""超级收益"等表述属于营销定位,实际利益以合同与每年红利通知书、结算公告为准。
第二,阶段性权益有窗口期。首返5%+1、二十周年庆典金、首批投放规模(增益宝100亿、如意宝200亿,或备注中的80亿、200亿)等,均带有额度或时点限制,额满即止。客户在决策时应确认自身投保时点是否仍在权益窗口内。
第三,演示数字不等于个人实际收益。55岁女性10万元案例中的17292元合计收益,包含特别生存金、庆典金、养老金、红利金、增值金五项,各项性质不同、保证程度不同;"提升17倍"的比较基准是0.95%的活期收益,属于特定比较口径。理性做法是把保证部分与非保证部分分开看,把阶段性给付与长期领取分开看,再判断产品是否符合自身的资金安排。
八、结语:二十年荣光,献时代红利
从2007年登陆A股,到2027年回归A股上市20周年,中国人寿用六个万亿的答卷、近8万亿的管理资产规模、与国家战略同频共振的四段进阶,完成了从"规模红利"到"技术红利"的穿越。鑫泰金生版的发布,是这份二十年荣光向客户端的一次转化:以鑫超盈分红账户为载体,以首返、固返、范围"极致三"为结构,以主险+万能险组合为工具,把"献礼二十·让利客户"落到具体的领取安排上。
但荣光属于历史,红利属于时代,而选择属于每一位客户。面对"一年仅有一次"的窗口,最理性的姿态不是被数字的热闹裹挟,而是把三个问题问清楚:保证的部分有多少,非保证的部分依赖什么,阶段性的权益我是否赶得上。把这三问答完,再决定是否成为"国寿超级股东"——这既是对自己负责,也是对这份二十年答卷最好的回应。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号