

标题
- 标题
- 内容



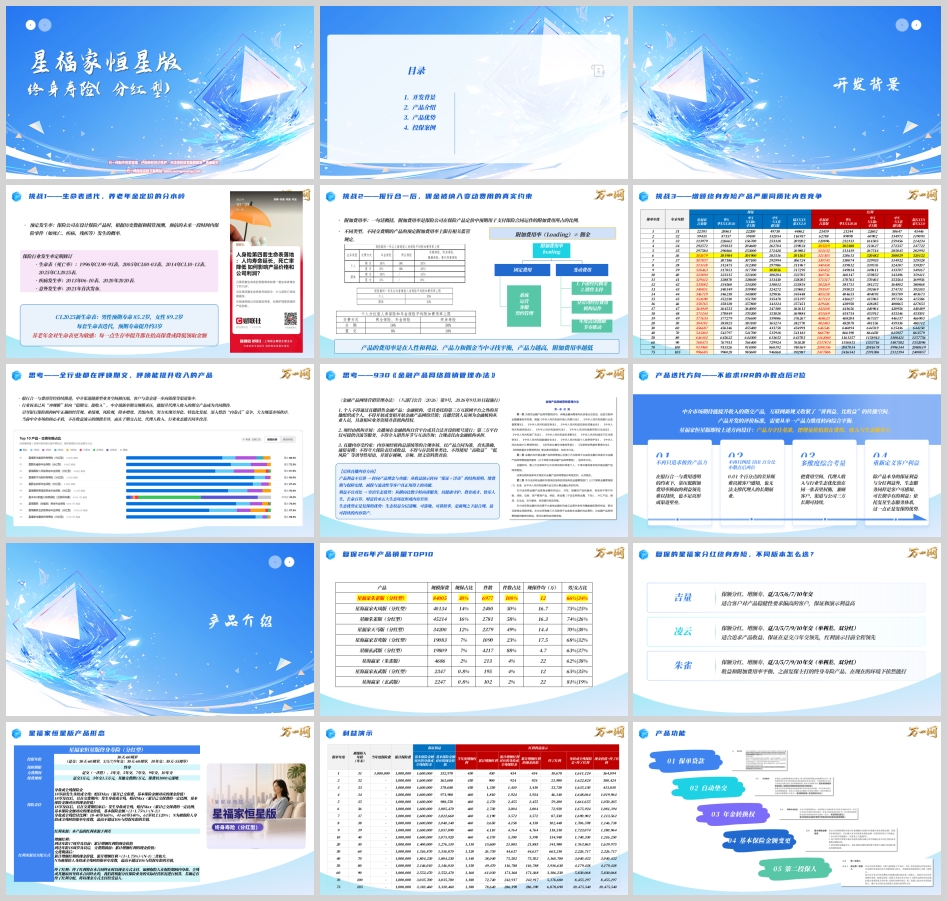
复星保德信星福家恒星版分红型终身寿险:报行合一时代的守富新解
在资产大绞杀与利率下行的双重背景下,"守富"已成为这个时代最迫切的命题。前文所述,守富靠的不是运气,而是认知与制度。而复星保德信推出的"星福家恒星版终身寿险(分红型)",正是这一逻辑在产品层面的落地样本——它不追求IRR小数点后两位的极致内卷,而是把产品力、费用空间、代理人收入与生态服务放在同一张表里权衡,兼顾客户、渠道与公司三方长期可持续。
一、开发背景:三重挑战下的产品再定位
星福家恒星版的诞生,源于三重现实挑战的叠加。
挑战一:生命表迭代。 CL2025新生命表显示,男性预期寿命85.2岁,女性89.2岁,每套生命表迭代预期寿命提升约3岁。养老年金对生命表更为敏感——每一点生存率提升都在抬高保费或降低领取金额。保险行业发生率定期修订:生命表从1996年CL90-93表、2005年CL00-03表、2014年CL10-13表到2025年CL2025表;疾病发生率从2013年06-10表到2020年2020表;意外发生率2021年首次发布。这意味着,长期保障型产品的定价逻辑正在被系统性重塑。
挑战二:报行合一后的费用真实约束。 附加费用率是保险公司在产品定价中预期用于支付合同运作附加费用所占的比例,不同类型、不同交费期的产品有相应的监管上限。附加费用率不等于佣金,产品的费用率是在人性与利益、产品力与佣金之间寻找平衡——产品力越高,附加费用率越低。在报行合一与费用透明的约束下,靠压低附加费用率换取的利益领先难以持续,也不足以形成渠道壁垒。
挑战三:增额终身寿险严重同质化内卷。 全行业都在呼唤期交,呼唤能提升收入的产品。报行合一与费用管控持续推进,中介渠道储蓄型业务空间被压缩,客户与资金进一步向银保等渠道集中。行业诉求已从"冲规模"转向"稳期交、提收入",中介端新单期交规模承压,能提升代理人收入的期交产品成为共同期待。当前中介市场的核心矛盾,不在收益演示的细微差异,而在于期交占比、代理人收入、行业业态能否同步改善。
与此同时,930《金融产品网络营销管理办法》(八部门公告〔2026〕第9号,2026年9月30日起施行)进一步收紧了传播空间:个人不得通过直播销售金融产品,直播营销人员须为金融机构从业人员并获机构授权;直播须在金融机构自营平台或合法账号进行,第三方平台仅可提供引流服务;直播内容不得夸大保险责任或收益、不得与存款简单类比、不得使用"高收益""低风险"等诱导性用语。后续直播内容方向随之转向:产品利益不宜讲,转向产品理念与功能——从收益演示转向"保证+浮动"的结构说明、缴费期与保障安排、减保与流动性等客户真正用得上的功能;利益不宜对比,转向生态优势——以健康守护、教育成才、快乐人生、长命百岁、财富传承五大生态场景形成内容差异。生态优势正是复保的优势:生态权益分层清晰、可落地、可讲故事,是新规之下最合规、最可持续的内容资产。
正是基于这一判断,产品迭代方向不再追求IRR的小数点后2位,不再只追求极致产品力——0.01个百分点的差异既难以被客户感知,也无法支撑代理人的长期展业;而是多维度综合考量,把费用空间、代理人收入与行业生态优化放在同一张表里权衡;重新定义客户利益——除产品本身的保证利益与分红利益外,生态服务同样是客户可感知、可长期享有的利益。星福家恒星版即按上述方向设计:产品力守住基准,把增量价值放在费用、收入与生态服务上。
二、产品介绍:形态清晰,责任完整
星福家恒星版终身寿险(分红型)投保年龄为30天至60周岁(趸交、3/5/7/9年交为30天至60周岁,10年交为30天至55周岁),保障期限终身,交费期间涵盖趸交、3年交、5年交、7年交、9年交、10年交六档。保费规则为趸交3万元、3年交1.5万元、其他交费期1万元,保费以1000元递增。
保险责任方面,身故或全残保险金分三档:18岁前发生,赔付Max(累计已交保费,基本保险金额对应的现金价值);18岁及以后且在交费期内,赔付Max(累计已交保费的一定比例,基本保险金额对应的现金价值);18岁及以后且在交费期结束后,赔付Max(累计已交保费的一定比例,基本保险金额对应的现金价值,基本保险金额×(1+1.75%)^(N-1))。给付比例为18-40岁160%、41-60岁140%、61岁以上120%,N为身故或全残时的保单年度数,最高不超过106与投保年龄的差值。
红利来源为利差,分配方式为增额红利加终了红利:到达年龄17周岁及以前,为累计增额红利的现金价值;18周岁及以后交费期满前,为累计增额红利的现金价值;交费期满后,取累计增额红利的现金价值与累计增额红利×(1+1.75%)^(N-1)二者较大者。终了红利在合同终止时以现金方式支付,如被保险人在保险期间内身故、全残或其他原因导致合同终止,将根据分红保险业务实际经营状况核算,若确定有终了红利分配,以现金支付给受益人。
产品功能涵盖保单贷款、自动垫交、年金转换权、基本保险金额变更、第二投保人五项,为家庭传承与养老安排提供长期落地方案。
从复保2026年产品销量TOP10看,分红型产品已成为绝对主力:星福家朱雀版规模保费84005万元、占比30%、件数6977件;星海赢家火凤版40134万元、占比14%;星颐朱雀版45214万元、占比16%;星福家天马版34200万元、占比12%。复保的星福家分红终身寿险不同版本各有定位:吉量版保额分红、增额寿,适合对稳健性要求偏高的客户,保证和演示利益高;朱雀版单利差、双分红,适合追求产品收益、保证在趸交/3年交领先的客户;恒星版则是收益和附加费用率平衡的产品,在现在的环境下依然能打。
三、产品优势:六大特点支撑守富逻辑
特点一:单利差,简单透明无费差损影响。 产品的红利来源于利差,即分红保险业务的实际投资收益率与预定利率之间的差异。红利来源可分为单利差、二差、三差、全差。以利差、死差、费差三种利源项目为例,每张保单对应的可分配盈余中,保单持有人获得现金红利,股东获得股东红利,其他差、退保差亦纳入计算(依据《中国保监会关于推进分红型人身保险费率政策改革有关事项的通知》保监发〔2015〕93号)。单一利差作为红利来源,让利益口径更清晰、更便于讲清。
特点二:双分红,增额红利加终了红利的英式保额分红。 可分配盈余中,保单持有人不低于70%,股东至多30%。增额红利增加分红基数,形成保额分红的复利效应;终了红利在合同终止时以现金方式支付给受益人。双分红让长期分红基数与终止给付同步增厚。
特点三:费用可观,产品力升级。 与星福家朱雀版相比,恒星版在产品力上保持基准:趸交返本点均为6/4,10年单利0.76%/2.16%对0.77%/2.17%,20年复利1.23%/2.5%对1.22%/2.49%,30年复利1.4%/2.7%对1.39%/2.69%,100年复利均为1.6%/3.1%;三年交返本点均为8/5,10年单利均为0.52%/1.87%,20年复利1.14%/2.41%对1.13%/2.4%;五年交返本点均为10/7;十年交返本点均为12/10。恒星版在保持产品力基准的同时,把增量价值放在费用空间与代理人收入上,实现客户利益、渠道费用与代理人收入同步兼顾。
特点四:六档交费期。 趸交及3/5/7/9/10年交六档安排,让不同资金节奏与保费门槛都能被覆盖,尤其9年交为恒星版独有档位。
特点五:复星生态服务,让保单有故事可讲。 依托复星生态服务体系,按单件主险总保费分层配置权益:300万层级可对接保险金信托、臻星传世企业家俱乐部、养老保证函、教育星耀高客计划;150万层级享养老优先函、享居智慧管家权益、1-3月享居健康守护计划;100万层级享养老优惠函、三大教育计划、享游旅居权益(覆盖全国30+网点);50万、30万层级亦各有对应权益。五大生态场景——健康守护(臻星守护就医绿通、福安康护理服务)、教育成才(教育菁英藤校计划)、快乐人生(Clubmed旅居服务)、长命百岁(星堡养老保证函)、财富传承(保险金信托对接)——构成"保险解决方案=产品+生态+场景"的完整闭环。以上内容由复保人寿合作三方机构提供服务。
特点六:功能可延展。 第二投保人、预约减保与养老社区对接,让家庭传承与养老安排有长期落地方案。
产品优势可总结为:单利差透明,以单一利差作为红利来源,让利益口径更清晰、更便于讲清;双分红增厚,以增额红利叠加终了红利的英式保额分红,让长期分红基数与终止给付同步增厚;六档交费期,让不同资金节奏与保费门槛都能被覆盖;费用更可观,以产品力与附加费用率的再平衡,让客户利益、渠道费用与代理人收入同步兼顾;生态有故事,以健康、教育、旅居、养老、传承五大生态权益,让保单从收益数字延伸为可感知的服务;功能可延展,以第二投保人、预约减保与养老社区对接,让家庭传承与养老安排有长期落地方案。
四、投保案例:制度传富与养老规划的双重落地
案例一:第二投保人——婚前财产的"制度隔离"。 投保人张女士50岁,丧偶;被保人为20岁的独生女。张女士希望留一笔婚前财产给女儿作为个人资产,但不希望孩子挥霍,因此自己作为投保人持有,将第二投保人设置为女儿自己,同时设置赠予协议,说明保单为女儿个人所有。年交20万、5年交、总保费100万。在女儿30岁、张女士60岁时,张女士因突发心脏病离世,女儿持有这张保单。从利益演示看,第5个保单年度(女儿25岁)保证现金价值92.08万元、红利利益现金价值加终了红利达95.48万元;第10个保单年度保证现金价值100.36万元、含终了红利110.65万元;第30个保单年度(女儿50岁)保证现金价值141.77万元、含终了红利202.35万元;第60个保单年度(女儿80岁)含终了红利519.59万元。这正是前文所述"用制度隔离风险"的微观实践——第二投保人加赠予协议,让保单成为女儿的个人资产,婚姻风险、挥霍风险被制度挡在门外。
案例二:养老社区与预约减保——养老与储蓄的双重准备。 40岁李女士为自己投保星福家恒星版,年交15万、10年交、总保费150万,作为养老与储蓄准备金,同时获得星堡养老社区保证入住函,并获得心安是家超高净值客户认证,为丈夫投保500万保额心安是家。70岁起身体状况渐差,设置预约减保:从75岁起每年减保12万,至80岁累计减保60万,至90岁累计减保180万,至100岁累计减保300万,星福家恒星版现价剩余294万。李女士80岁时配偶离世,获得心安是家身故保险金500万以上。从利益演示看,第10个保单年度(李女士50岁)保证现金价值145.22万元、含终了红利155.52万元;第30个保单年度(70岁)保证现金价值204.41万元、含终了红利282.99万元;第35个保单年度(75岁)含终了红利330.19万元,此后每年减保12万,至第60个保单年度(100岁)累计减保300万元后,含终了红利现金价值仍达294.87万元。这一案例生动诠释了"保单锁定未来"——养老社区保证入住函解决"住"的问题,预约减保解决"钱"的问题,年金转换权与基本保险金额变更为长期安排留出弹性。
五、结语:从收益数字到制度与生态
星福家恒星版的深层价值,不在于IRR小数点后两位的毫厘之争,而在于它回应了这个时代的核心命题:守富靠的不是运气,而是认知与制度。单利差让红利来源透明可讲,双分红让长期利益有增厚空间,六档交费期适配不同资金节奏,费用再平衡让客户、渠道、代理人三方可持续,五大生态权益让保单从收益数字延伸为可感知的服务,第二投保人与预约减保则把"制度传富"落到每个家庭的实操层面。
正如前文所述,富人用信托跨越生死,普通人用保单锁定未来。星福家恒星版正是这样一张"船票"——在利率逼近零时代、资产大绞杀反复上演的背景下,它以"保证+浮动"的结构守住底线,以生态服务延伸价值,以制度功能隔离风险。财富终会消散,唯有制度生生不息;守富的工具,需要马上配置、随时配置、从始至终配置。这,就是星福家恒星版在报行合一时代给出的守富新解。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号