

标题
- 标题
- 内容

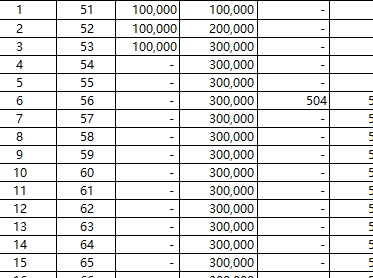
东吴坤盈鸿睿A款年金保险(分红型)利益演算表深度解读——以50岁女性张三投保方案为例
一、产品概览:一款面向长期规划的终身年金保险
东吴坤盈鸿睿A款年金保险(分红型)是东吴人寿推出的一款保险期间至被保险人年满105周岁的分红型年金产品。该产品接受0周岁(须出生满28日)至70周岁的被保险人投保,交费方式灵活,支持趸交及3年、5年、10年等多种期交方式。产品的保单利益由保证利益与红利利益两部分构成,其中保证利益写入合同、确定性给付,红利利益则来源于保险公司实际经营成果产生的可分配盈余,具有不确定性,在某些年度红利可能为零。
二、基础信息解析:投保参数与保单结构
根据利益演示表,张三的投保方案核心参数如下:性别女,投保年龄50周岁,交费年期3年,年交保费100,000元,累计保费300,000元,基本保险金额504元,保障期间至105周岁,年金起领年度为第6个保单年度。需要特别注意的是,基本保险金额504元并非身故或满期给付的金额基准,而是与特别生存保险金及年金计算直接相关。
从费率表来看,50岁女性3年交每1000元保费对应的保额为5.34元左右,10万元保费对应保额约534元,而本演示中504元的基本保险金额略低于费率表对应值,可能反映了具体承保时的核保调整或演示口径差异。无论具体数值如何,核心逻辑不变:基本保险金额是计算特别生存金和年金的基数,而满期金和身故金则以已交保费和现金价值为基准。
交费期为前3年,每年100,000元。从第4个保单年度起不再有保费支出,保单进入“纯享受保障与积累”阶段。保险期间至105周岁,意味着这份保单覆盖了张三从50岁到105岁的完整晚年周期,长达55年。
三、保证利益分析:确定性给付的底线保障
保证利益是不依赖保险公司经营状况、写入合同必然兑现的部分,主要包括特别生存保险金、年金、满期生存保险金和身故保险金。
特别生存保险金仅在第6个保单年度给付一次,金额为504元(等于基本保险金额)。第6保单年度张三56周岁,此时距交费结束已过3年,保单开始进入年金领取阶段的前奏。504元的金额虽不大,但作为合同约定的确定性给付,其意义在于“有”而非“多”。
年金自第6个保单年度起每年给付5,250元,直至满期或身故。5,250元恰好等于已交保费300,000元的1.75%,这与产品说明书中“按本合同已交保费的1.75%给付年金”的约定完全吻合。从第6年到第49年(演示表截止年度),累计已领年金从5,754元(含特别生存金504元)逐步增长至231,504元(第49保单年度末)。若张三生存至105周岁满期,年金领取将持续更长时间,累计金额将远超已交保费。
满期生存保险金在演示表中各年度均显示为“-”,这是因为满期给付发生在第56个保单年度末(张三105周岁后首个保单周年日)。根据产品条款,满期时按已交保险费给付满期生存保险金,即300,000元。这意味着如果张三平安生存至满期,她累计领取的年金加上满期金将构成一笔可观的养老补充。
身故保险金取已交保费与现金价值的较大者。从演示表可见,第1至第4保单年度身故金等于累计保费(10万、20万、30万、30万),因为此时现金价值尚未超过已交保费。第5保单年度起,身故金开始略高于30万(300,521元),此后逐年微增,至第49保单年度为300,027元。这一设计体现了“保底不亏”的逻辑:无论何时身故,至少拿回已交保费,早期还有现金价值托底。
现金价值的走势值得关注。第1年末仅53,089元,远低于已交保费10万元,这是因为首年保费中包含了较多的初始费用和保障成本。第2年末134,101元,第3年末243,514元(累计保费30万),第4年末272,276元,第5年末300,521元——第5保单年度是现金价值首次超过累计保费的节点,此后现金价值始终维持在30万以上并缓慢增长。这意味着如果张三在第5年之后选择退保,至少能拿回全部本金(不考虑红利),流动性风险主要集中在投保后的前4年。
四、红利利益分析:非保证部分的想象空间与风险提示
红利部分是本产品区别于纯保证型年金的核心特征,也是演示表中需要格外审慎看待的内容。
当年度红利从第1年的1,102元逐步增长至第6年的3,681元,此后长期稳定在3,676元左右。这一“先增后稳”的形态说明红利水平在保单初期随现金价值积累而上升,进入年金领取期后趋于平稳。累积红利(红利留存在账户中复利生息)则呈现持续增长态势:第1年1,102元,第10年34,793元,第20年81,179元,第30年136,352元,第49年271,605元。
然而,必须反复强调:红利利益演示中的“保证利益演示”一栏全部为零。这意味着演示表右侧的“红利利益演示”数字(如第49年累积红利271,605元)是基于精算假定的非保证结果,不构成任何承诺。产品说明书明确提示:“红利水平是不保证的,在某些年度红利可能为零”。张三实际能拿到的累积红利可能高于、等于或低于演示值,取决于东吴人寿分红险账户的实际投资收益率与预定利率的差异。
从收益结构来看,这份保单的“想象空间”主要来自两部分:一是长期累积的年金(保证部分),二是累积红利(非保证部分)。以第30保单年度(张三80岁)为例:累计已领年金约131,754元(含特别生存金),累积红利演示值约136,352元,两项合计约268,106元,接近已交保费30万元。若再加上彼时现金价值300,036元(退保可得的保证部分),总利益(不含满期金)约为568,142元。当然,这只是基于演示假设的静态测算,实际数值受红利实现率、领取时点、是否退保等多重因素影响。
五、核心指标测算:回本周期与长期收益特征
回本周期是年金险消费者最关心的指标之一。从保证利益角度看,现金价值在第5保单年度末达到300,521元,首次超过累计保费300,000元,保证回本时间约为5年。若考虑红利因素,第4年末现金价值272,276元加上累积红利10,642元,合计282,918元,仍低于30万;第5年末现金价值300,521元加累积红利14,446元,合计314,967元,含红利回本时间约为5年。这一回本速度在3年交的年金产品中属于中规中矩的水平。
年金领取的长期回报方面,每年5,250元的年金相对于30万总保费,年领取比例约为1.75%。从第6年开始领取,若张三生存至85岁(第36保单年度),累计领取年金约163,254元(含特别生存金),约为总保费的54%;若生存至95岁(第46保单年度),累计领取约215,754元,约为总保费的72%;若生存至105岁满期,累计年金(假设继续按5,250元/年领取至满期)约为267,750元,加上满期金300,000元,合计约567,750元,约为总保费的1.89倍。这体现了年金险“活得越久、领得越多”的 longevity 对冲功能。
身故保障的杠杆效应较为有限。由于身故金取“已交保费与现金价值较大者”,在保单前4年身故金等于已交保费(1倍杠杆),第5年后仅略高于30万。这意味着这份保单的核心功能并非身故保障,而是生存期间的现金流规划。如果张三的首要诉求是身故保障,这款产品并非最优选择;但如果她的诉求是“有一笔钱,活着的时候每年领一点,身故了本金不亏”,则产品设计与之匹配。
六、适用场景与配置建议
综合以上分析,张三这份保单的典型特征可以概括为:中短期流动性让位于长期现金流,保证利益托底,红利利益提供温和的增值想象,核心价值在于对抗长寿风险。
适合考虑此类产品的场景包括:50岁左右、有一笔闲置资金(30万元级别)、希望将部分储蓄转化为终身稳定现金流以补充养老收入、同时不愿承担本金损失风险的人群。张三作为50岁女性,正处于退休前夜,3年交费完成后即进入年金领取阶段,节奏上较为紧凑,资金使用效率尚可。
需要提醒的是:前4年退保将面临本金损失(第1年退保仅拿回53,089元,损失近半),因此这笔资金必须是“确定长期不用”的闲钱。红利演示数字不应被视为承诺收益,实际红利可能显著低于演示值。此外,年金5,250元/年的绝对金额对于30万本金而言并不算高,其价值更多体现在“确定性”和“终身性”上,而非收益性。
最后,任何保险产品的配置都应放在家庭整体财务规划中考量。张三在投保前应确认:基础医疗保障是否充足?应急资金是否预留?这份保单的保费支出是否会影响日常生活质量?只有在这些问题的答案均为“是”的前提下,这份终身年金才能真正成为晚年生活的安心之伴。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

