

标题
- 标题
- 内容

新华附加长期护理保险核保规则与健康告知解读:宽松尺度、限额逻辑与常见疑问
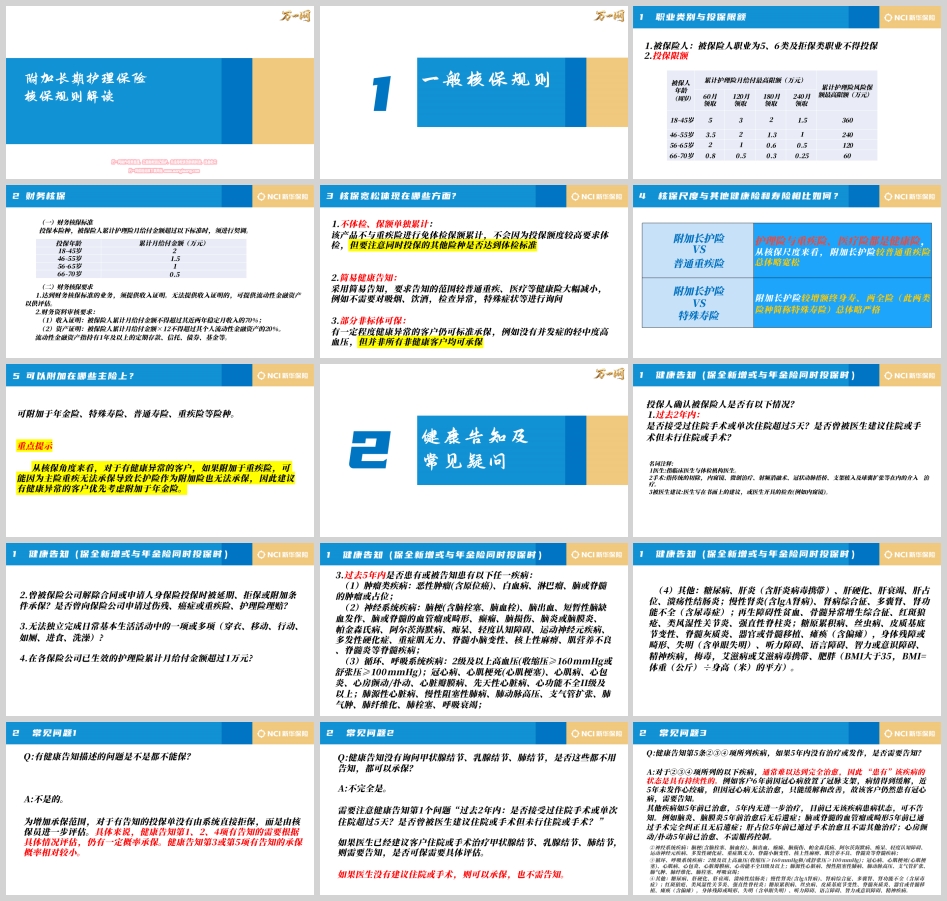
长期护理保险的核心功能,是在被保险人因疾病、意外或衰老进入失能状态时,提供持续性的经济补偿。与重疾险“确诊即赔”的逻辑不同,长护险的理赔触发条件往往更为严苛——需要达到约定的护理状态并持续一定时间。因此,投保时的核保规则与健康告知,直接决定了“能不能买”和“买了能不能赔”。新华附加长期护理保险在核保尺度上呈现出明显的差异化定位:相比普通重疾险略宽松,相比特殊寿险略严格,且通过简易告知、不体检、保额单独累计等设计,为非标体人群打开了一扇窗。
一、投保限额与职业限制:年龄越大,额度越低
该附加长护险的投保限额呈现清晰的年龄递减结构。累计护理险月给付最高限额按领取期限长短分为四档:60月领取、120月领取、180月领取、240月领取。以60月领取为例,18-45岁被保险人的月给付上限为5万元,46-55岁降至3.5万元,56-65岁为2万元,66-70岁仅为0.8万元。领取期限越长,对应的月给付限额越低,240月领取档在18-45岁组的上限为1.5万元,到66-70岁组已降至0.25万元。
这一设计的内在逻辑在于风险敞口的控制。月给付金额乘以领取月数,构成保险公司可能承担的最高护理金总额。年龄越大,进入护理状态的累积概率越高,因此需要通过压低月给付额度来控制总体风险。与此同时,累计护理险风险保额最高限额也按年龄分层设定:18-45岁360万元,46-55岁240万元,56-65岁120万元,66-70岁60万元。职业方面,被保险人职业为5类、6类及拒保类职业的,不得投保。这一限制与多数健康险产品的职业规则一致,高风险职业带来的失能概率和护理需求均高于普通人群,保险公司选择在入口端直接排除。
二、财务核保:收入与资产的双重验证
当投保的累计月给付金额超过一定标准时,须进行契调并提交财务证明。触发标准同样按年龄分层:18-45岁累计月给付超过2万元、46-55岁超过1.5万元、56-65岁超过1万元、66-70岁超过0.5万元,即进入财务核保流程。
财务资料的审核有两条路径。路径一为收入证明:被保险人累计月给付金额不得超过其近两年稳定月收入的70%。这意味着如果月护理金目标定在1万元,对应的稳定月收入至少需要约1.43万元。路径二为资产证明:累计月给付金额乘以12,不得超过其个人流动性金融资产的20%。流动性金融资产被限定为持有1年及以上的定期存款、信托、债券、基金等,不包括自住房产、车辆等非流动性资产。两条路径的审核逻辑不同:收入证明关注持续现金流对保费的支撑能力,资产证明关注存量资产对潜在护理支出的覆盖能力。无法提供收入证明的,可以资产证明替代,但资产口径的约束(20%上限)实际上比收入口径(70%上限)更为严格,因为需要验证的是“资产足以覆盖一年护理金总额的五倍”。
三、核保宽松度的真实边界:比上不足,比下有余
材料中明确给出了核保尺度的参照系:附加长护险较普通重疾险总体略宽松,较增额终身寿、两全险等特殊寿险总体略严格。这一表述需要被准确理解,而非简单视为“宽松”。
比重疾险宽松,体现在三个具体机制上。其一,不体检、保额单独累计:该产品不与重疾险进行免体检保额累计,投保额度较高时不会仅因长护险本身触发体检要求。但这不意味着完全没有体检可能——如果同时投保的其他险种达到了体检标准,体检要求仍然存在。其二,简易健康告知:告知范围较普通重疾、医疗险大幅收窄,不询问吸烟、饮酒、检查异常、特殊症状等事项。其三,部分非标体可保:有一定健康异常的客户仍有机会标准承保,材料中举例为“没有并发症的轻中度高血压”。但“部分”二字是关键限定——并非所有非健康客户均可承保,1型糖尿病、伴有并发症的2型糖尿病、2级及以上高血压等情形仍在排除之列。
比特殊寿险严格,则源于产品性质的根本差异。增额终身寿和两全险的保障责任以生存或身故为触发条件,护理状态并非其核心风险,核保关注点不同。长护险直接以失能状态为给付条件,被保险人的健康基础与护理风险高度相关,核保尺度自然需要覆盖与失能相关的疾病谱系。
材料中还有一条具有实操价值的建议:对于有健康异常的客户,如果附加于重疾险,可能因主险重疾无法承保而导致长护险作为附加险也无法承保,因此建议优先考虑附加于年金险。这是附加险产品特有的“主险连带效应”——长护险本身核保虽较重疾宽松,但若主险核保不通过,附加险同样无法成立。年金险的核保通常不涉及健康告知或告知极为简化,为长护险提供了一个更易进入的载体。
四、健康告知逐条解析:五问中的风险分层
该产品的健康告知共五个问题,适用于保全新增或与年金险同时投保的场景。
第一问:过去2年内是否接受过住院手术或单次住院超过5天?是否曾被医生建议住院或手术但未行住院或手术?这里对“手术”的定义涵盖了传统切除、内窥镜、微创治疗、射频消融、冠状动脉搭桥、支架植入及球囊扩张等介入治疗。“被医生建议”限定为医生写在书面上的建议,或医生开具的检查(如内窥镜)。
第二问:曾被保险公司解除合同或申请人身保险投保时被延期、拒保或附加条件承保?是否曾向保险公司申请过伤残、癌症或重疾险、护理险理赔?
第三问:无法独立完成日常基本生活活动中的一项或多项(穿衣、移动、行动、如厕、进食、洗澡)?这一问直接指向护理状态的核心判定标准,如果投保时已经存在日常生活活动能力障碍,意味着护理风险已经现实化,保险公司不会接受投保。
第四问:在各保险公司已生效的护理险累计月给付金额超过1万元?
第五问最为详细,列举了过去5年内患有或被告知患有的疾病清单,分为肿瘤类、神经系统疾病、循环呼吸系统疾病、其他四大类。其中值得注意的量化标准包括:2级及以上高血压(收缩压≥160mmHg或舒张压≥100mmHg)、心功能不全II级及以上、肥胖(BMI大于35)。其他类中涵盖了糖尿病、肝炎(含病毒携带)、肝硬化、慢性肾炎(含IgA肾病)、肾功能不全(含尿毒症)、红斑狼疮、类风湿性关节炎、强直性脊柱炎、瘫痪、失明(含单眼)、听力障碍、精神疾病、艾滋病或病毒携带等。
关于告知后的承保概率,材料给出了明确的分层:第1、2、4项有告知的,由核保员进一步评估,仍有一定概率承保;第3或第5项有告知的,承保概率相对较小。这一分层的逻辑清晰:第1项涉及的住院手术史可能是良性、已治愈的偶发事件;第2项涉及的其他公司核保结论需要结合具体原因判断;第4项是累计保额控制,不直接等同于健康风险。而第3项指向已存在的功能丧失,第5项指向清单内的明确疾病诊断,这两类与护理风险的关联最为直接。
五、常见疑问的澄清:结节、高血压、糖尿病与“治愈”判断
结节类是否需要告知?材料明确:健康告知未询问甲状腺结节、乳腺结节、肺结节,但如果医生已经建议客户住院或手术治疗这些结节,则需要告知,是否可保需具体评估;如果医生没有建议住院或手术,则可以承保且不需告知。这一回答的关键在于区分“结节本身”与“针对结节的医疗建议”——告知义务的触发点不是结节的存在,而是医疗干预建议的存在。
高血压、糖尿病能否承保? 1型糖尿病不能承保。控制较好的2型糖尿病和2级及以下高血压(收缩压低于180mmHg且舒张压低于110mmHg)且没有所列并发症的可保。并发症清单包括糖尿病酮症酸中毒、高渗高血糖综合征、糖尿病足、糖尿病周围神经病变;心室肥厚或心脏增大、心肌缺血、心律失常、心电图异常、动脉粥样硬化或动脉斑块;肾脏疾病、蛋白尿;视网膜病变、白内障、青光眼等。注意这里的高血压标准(180/110)与健康告知第五问中的“2级及以上高血压”(160/100)存在差异:第五问的160/100是告知阈值,超过则需要告知并由核保评估;而180/110是可保上限的参考线,意味着即使告知了2级高血压,只要未达到180/110且无并发症,仍有承保可能。
“5年内未治疗或发作”是否等于不需要告知?材料给出了区分处理的原则:对于难以完全治愈、仅能缓解和改善的疾病,“患有”的状态具有持续性,即使近5年未发作,仍需要告知。举例包括冠心病(即使放置支架后病情稳定)、脑梗、脑出血、癫痫、帕金森病、阿尔茨海默病、糖尿病、肝硬化、慢性肾炎、肾病综合征、红斑狼疮、类风湿性关节炎、强直性脊柱炎等。对于5年前已治愈且5年内无进一步治疗、目前已无患病状态的疾病,可不告知。举例包括脑炎、脑膜炎治愈后无后遗症、脑或脊髓血管瘤手术完全纠正且无后遗症、肝占位手术治愈且不需其他治疗、心房颤动已治愈且不需服药控制。
肿瘤类疾病5年前切除是否需要告知?判断标准是:针对肿瘤的所有治疗(手术、放疗、化疗、靶向治疗、免疫治疗、内分泌治疗等全部疗程)在5年前已完成,没有遗留并发症或后遗症,最近5年内没有针对肿瘤的任何治疗,没有复发或转移,则可以不告知;否则需要告知。
结语
这份核保规则与健康告知材料所呈现的,是一个在“可及性”与“风险控制”之间寻求平衡的产品设计。简易告知、不体检、保额单独累计,为非标体人群提供了比重疾险更友好的入口;但年龄分层限额、财务核保的双重验证、健康告知第五问对持续性疾病状态的严格界定,又划定了清晰的边界。对于有意投保的消费者而言,最务实的做法是:先对照第五问的疾病清单和“治愈/持续”判断原则,如实梳理自身状况;对于结节、高血压、糖尿病等高频疑问,依据材料中的具体标准做初步判断;对于拿不准的情形,通过预核保或核保咨询获取正式结论,而非自行猜测或选择性告知。核保宽松的真实含义从来不是“什么都能保”,而是“在明确的规则下,给更多人一个被评估的机会”。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

