

标题
- 标题
- 内容

传世永承,守护传承:中英人寿传世永承终身寿险产品开发背景、特色规则与案例解读
在保险业总资产突破41万亿元、总保费收入突破6万亿元的行业背景下,高净值人群的财富管理逻辑正在发生深刻转向。中英人寿传世永承终身寿险的推出,正是对这一转向的产品化回应。
一、产品开发背景:从"增长优先"到"防御与弹性双驱动"
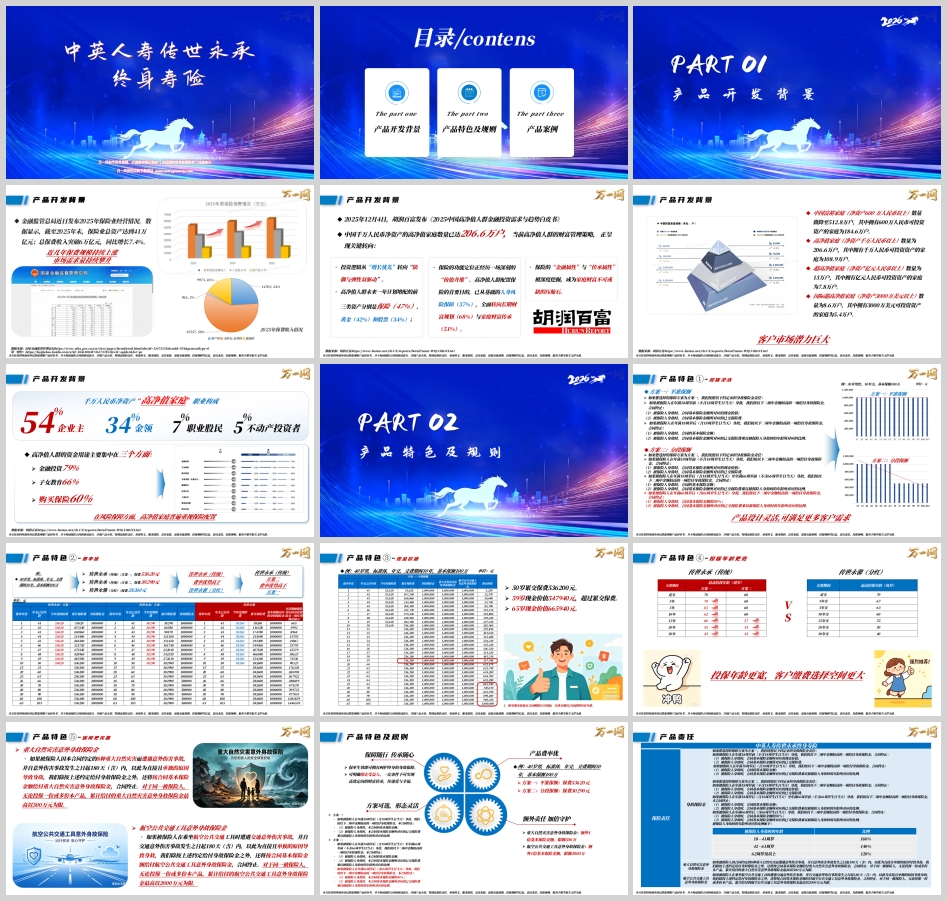
行业基本盘持续扩大。 金融监管总局发布的2025年保险业经营情况显示,截至2025年末,保险业总资产达到41万亿元,总保费收入突破6万亿元,同比增长7.4%。近几年保费规模持续上涨,市场需求量持续攀升,为终身寿险这类长期保障型产品提供了广阔的行业土壤。
高净值人群的财富逻辑正在转向。 2025年12月4日,胡润百富发布《2025中国高净值人群金融投资需求与趋势白皮书》。数据显示,中国千万人民币净资产的高净值家庭数量已达206.6万户,当前高净值人群的财富管理策略正呈现关键转向:投资逻辑从"增长优先"转向"防御与弹性双驱动"。高净值人群未来一年计划增配的前三类资产分别是保险(47%)、黄金(42%)和股票(34%),保险位居首位。
保险的功能定位经历"价值升维"。 高净值人群配置保险的首要目的,已从基础的人身风险保障(37%),全面转向长期财富规划(68%)与家庭财富传承(51%)。保险的"金融属性"与"传承属性"被深度挖掘,成为家庭财富不可或缺的压舱石。
客户市场潜力巨大,结构层次分明。 中国富裕家庭(净资产600万人民币以上)数量为512.8万户,其中拥有600万人民币可投资资产的家庭为184.6万户;高净值家庭(净资产千万人民币以上)206.6万户,其中拥有千万人民币可投资资产的家庭108.9万户;超高净值家庭(净资产亿元人民币以上)13万户,其中拥有亿元可投资资产的家庭7.8万户;国际超高净值家庭(净资产3000万美元以上)8.6万户,其中拥有3000万美元可投资资产的家庭5.4万户。从职业构成看,千万人民币净资产"高净值家庭"中企业主占54%、金领占34%、职业股民占7%、不动产投资者占5%;其资金用途主要集中在金融投资(79%)、子女教育(66%)和购买保险(60%),高净值家庭普遍重视保险配置。
正是在这一背景下,兼具身故保障、财富传承与意外加倍守护功能的终身寿险,成为承接高净值人群"长期财富规划+家庭财富传承"需求的重要载体。传世永承终身寿险应运而生。
二、产品特色及规则:五大特色构筑差异化竞争力
特色一:投保灵活,方案可选。 产品提供两种保障方案。方案一为平准保额:18周岁前身故,按基本保险金额对应现金价值与已交保险费二者较高者给付;18周岁后身故,按基本保险金额与"基本保险金额对应已交保险费×年龄对应比例"二者较高者给付。方案二为分段保额:18周岁前规则同上;18周岁后至66周岁前,按基本保险金额与已交保险费×比例二者较高者给付;66周岁后,按基本保险金额的50%与已交保险费×比例二者较高者给付。年龄对应比例为:18—41周岁160%、42—61周岁140%、62周岁及以上120%。方案设计灵活,可满足更多客户需求。
特色二:费率优。 以40岁男性、标准体、年交、10年交、基本保额100万元为例:方案一年交保费53620元,方案二年交保费30290元;作为对比,分红型的传世永馨保费为58260元。传统型的传世永承费率优势高于分红型传世永馨,方案二的费率优势又高于方案一,为客户提供了从低保费高杠杆到高保费高确定性的梯度选择。
特色三:现金价值表现清晰。 以方案一为例,50岁累计交费536200元;59岁现金价值547940元,超过累计交费;65岁现金价值665940元;70岁720070元,80岁823390元,90岁898400元,100岁948320元,105岁达到1000000元。现金价值在合同解除后可领取,具体金额以合同载明内容为准。
特色四:投保年龄更宽。 传统型传世永承的最高投保年龄整体宽于分红型传世永馨。方案一趸交、3年交可至70周岁,5年交65周岁,10年交62周岁,15年交60周岁,20年交55周岁,30年交45周岁;方案二趸交、3年交、5年交、10年交均为60周岁,15年交57周岁,20年交54周岁,30年交45周岁。相比之下,传世永馨趸交70周岁、3年交67周岁、5年交63周岁、10年交60周岁、15年交55周岁、20年交50周岁、30年交40周岁。投保年龄更宽,客户缴费选择空间更大。
特色五:保障更完善。 除身故保险金外,产品提供两项额外责任:一是重大自然灾害意外身故保险金,被保险人因合同约定的8种重大自然灾害遭遇意外伤害事故,并自事故发生之日起180天内以此为直接且单独原因导致身故的,除给付身故保险金外,另按基本保险金额给付,同一被保险人累计限额500万元;二是航空公共交通工具意外身故保险金,被保险人乘坐航空公共交通工具遭遇交通意外伤害事故,并自事故发生之日起180天内以此为直接且单独原因导致身故的,除给付身故保险金外,另按基本保险金额给付,同一被保险人累计限额2000万元。保单生效即可拥有呵护终身的身故保障,可明确指定受益人,一定条件下可实现高效定向的财富传承。
投保规则方面,保险金额以1万元为单位增加;标准体投保年龄为出生满30天至70周岁,非吸烟超优体为18至70周岁;交费期间为趸交及3、5、10、15、20、30年交;保险期间终身;交费方式支持趸交、年交、月交(首年年交,次年可申请月交)。最低基本保额:未成年人10万元、成年人100万元;最高基本保额:未成年人1200万元、成年人无上限。职业限制为1至4级,5至6级及拒保职业不予承保。次标体加费范围为EM50—EM200,寿险≤100EM按标准费率、>100EM按EM加费、>200EM拒保(临分保单按EM正常加费)。风险保额与体检规则按方案一、方案二及期交、趸交分别设置系数,临分规则为同一被保险人杠杆寿类寿险风险保额累计超2000万元或航空意外风险保额累计超2500万元时须先洽谈临时分保。未成年人投保另有体检与财务规则:0—14周岁累计杠杆寿类寿险风险保额≤500万元免体检免财务,>500万元需父母之一购买同等或以上保额并提供投保人财务问卷、资产证明;15—17周岁>500万元需体检II套加肝胆脾胰超声。每单均需通过慕再iRisk大数据风控系统筛查。佣金方面,趸交3.00%,3年交首年7.00%,5年交首年18.00%,10年交首年25.00%,15年交首年26.00%,20年交首年32.00%,30年交首年33.00%,后续年度按交期分档递减。医疗险可按规定份数搭配,附加意外伤害保险(2023版)可附加。
三、产品案例:两种方案下的利益演示
案例一:方案一(平准保额)。 40岁的英先生为自己购买传世永承终身寿险,年交,基本保险金额100万元,交费期间10年,保障方案选择方案一,保险期间终身,标准体,年交保费53620元。英先生将享受以下保障至105周岁:身故保险金100万元;重大自然灾害意外身故保险金100万元;航空公共交通工具意外身故保险金100万元。现金价值方面:第1保单年度5230元,第10保单年度(50岁)282960元,第19保单年度(59岁)547940元超过累计保费536200元,第25保单年度(65岁)665940元,第30保单年度(70岁)720070元,第40保单年度(80岁)823390元,第50保单年度(90岁)898400元,第60保单年度(100岁)948320元,第65保单年度(105岁)1000000元。方案一的核心特征是保额平准、终身恒定,适合追求确定性身故保障与财富定向传承的客户。
案例二:方案二(分段保额)。 同样40岁的英先生,基本保险金额100万元,10年交,选择方案二,年交保费30290元,约为方案一的56.5%。保障方面:65周岁(含)之前身故保险金100万元,66周岁(含)之后身故保险金50万元;重大自然灾害意外身故保险金与航空公共交通工具意外身故保险金均保障至终身、各100万元。现金价值方面:第1保单年度2890元,第10保单年度(50岁)164580元,第20保单年度(60岁)324270元,第25保单年度(65岁)336890元,第26保单年度(66岁)338440元,第40保单年度(80岁)411750元,第50保单年度(90岁)449230元,第60保单年度(100岁)474180元,第65保单年度(105岁)500000元。方案二以更低的保费撬动前半生的高额保障,适合预算敏感、更看重65岁前家庭责任期高杠杆保障的客户。
两点提示。 其一,责任免除情形包括投保人故意杀害伤害、被保险人故意犯罪或抗拒刑事强制措施、合同成立或效力恢复之日起2年内自杀(自杀时为无民事行为能力人除外)、服用吸食注射毒品、酒后驾驶及无证驾驶等,发生相应情形合同终止并按约定退还现金价值。其二,犹豫期为签收合同之日起15日,犹豫期内解除合同退还全部保险费;犹豫期后解除合同退还现金价值,可能遭受一定损失。此外,产品无等待期;保单贷款每次期限一般不超过六个月,累计贷款本金和利息最高不超过当时现金价值的80%;宽限期为60日;支持保险费自动垫交与减额交清;未成年人身故保险金受监管限额约束。
结语
从41万亿保险业总资产到206.6万户高净值家庭,从"增长优先"到"防御与弹性双驱动",从基础保障到长期财富规划与家庭传承,传世永承终身寿险的产品逻辑与时代逻辑高度契合。双方案设计在平准与分段之间提供梯度选择,传统型费率优势在同类产品中形成价格竞争力,清晰的现金价值曲线与超宽投保年龄扩大了客户覆盖面,重大自然灾害与航空意外双重额外给付则将保障从"身后传承"延伸至"全程守护"。对于正在寻找长期确定性、希望以契约方式锁定财富传承安排的高净值客户而言,传世永承提供了一个兼具保障厚度与传承温度的选项。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

