

标题
- 标题
- 内容

长城嘉峪关安心2.0年金保险(分红型)利益演示深度解读
一、产品概览:一款为"守富时代"设计的年金保险
长城嘉峪关安心2.0年金保险(分红型)是长城人寿推出的一款面向长期财富规划的年金保险产品。从利益演示表来看,该产品的基本投保信息如下:投保人长小城,被保险人女性,投保年龄40周岁,保险期间保至105周岁,交费年期3年交,年交保费100,000元,基本保险金额2,350元,生存金账户利率2.25%,红利领取方式为现金领取。
这款产品的设计逻辑与"守富时代"的财富管理理念高度契合:通过短期交费(3年共30万元)锁定长期利益,年金从第6个保单年度开始领取,同时享有分红利益演示下的红利分配可能,并设有生存金账户实现累积增值。它回答的正是守富时代的核心命题——把会变的钱,换成确定的钱。
需要首先明确的是,该利益演示是基于公司的精算及其他假设,不代表公司的历史经营业绩,也不代表对公司未来经营业绩的预期,保单的红利分配是不确定的,实际红利金额根据分红保险业务实际经营情况决定。以下所有分析均基于演示数据,仅供理解产品时参考,实际保单利益以有效保险合同及《长城嘉峪关安心2.0年金保险(分红型)条款》为准。
二、利益演示的核心结构:两组选择、四个维度
理解这张利益演示表,需要抓住"两组选择"和"四个维度"。
两组选择:选择一为"每年领取年金",即年金领取后直接拿走;选择二为"年金累积增值",即年金不领取,进入生存金账户按2.25%的累积利率复利增值。两种选择对应不同的利益路径,满足不同家庭的现金流需求。
四个维度:①累计领取金额=累计领取年金之和+满期保险金;②累计总利益=累计领取金额+保险单现金价值+红利利益演示下的累计领取红利;③生存金账户价值——假设保险期间内客户未领取年金并进入生存金账户,按照生存金账户累积利率累积增值,如领取了年金,保险合同对应的生存金账户价值相应减少,生存金账户累积利率是浮动的,以官网公司公告为准;④生存总利益=生存金账户价值+保险单现金价值+红利利益演示下的累计领取红利。
此外,演示表还包含身故保险金维度,为保单年度末对应的给付金额。需要说明的是,上述利益演示中,保险单现金价值为保险单年度末现金价值,不包含当年度末年金、满期保险金;对于年金、满期保险金、红利给付,"第N保险单年度末"视同为"第(N+1)保险单年度初";数据为四舍五入后的值,单位为人民币(元)。
三、关键节点解读:从交费到领取的完整轨迹
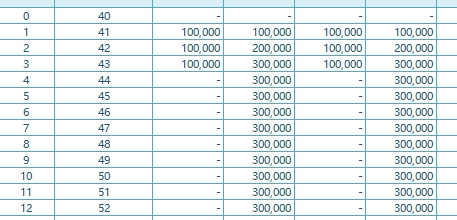
交费期(第1—3保单年度)。 年交保费10万元,3年累计交费30万元。第1保单年度末现金价值42,970元,第2年末97,020元,第3年末159,990元。交费期内现金价值低于累计保费,这是年金保险的普遍特征——前期资金主要用于建立长期保障与利益结构,退保会有损失,因此这类产品适合长期持有、专款专用的家庭财富安排。
封闭积累期(第4—5保单年度)。 交费结束,现金价值继续增长:第4年末165,910元,第5年末172,060元。这一阶段没有年金领取,保单在"蓄势"。
年金领取起点(第6保单年度,被保险人46周岁)。 从第6保单年度开始,年金2,350元/年(减保后)开始给付,身故保险金为302,350元。此时保单现金价值为300,000元。选择一(每年领取年金)下,累计领取金额从第6年的2,350元起步;选择二(年金累积增值)下,生存金账户价值从第6年的2,350.00元起步,按2.25%累积利率增值。
红利利益演示下的年度红利。 演示表显示,年度红利从第1保单年度的1,004.00元逐步增长,第6年为3,640.00元,第10年为3,675.00元,此后长期稳定在3,675.00元/年的演示水平。再次强调,红利分配是不确定的,实际红利金额根据分红保险业务实际经营情况决定,演示表中的红利数字仅为假设测算。
长期增值轨迹。 以选择一(每年领取年金)为例:第10保单年度(50周岁),累计领取金额23,350.00元,累计总利益355,463.00元;第20保单年度(60周岁),累计领取金额75,850.00元,累计总利益444,713.00元;第30保单年度(70周岁),累计领取金额128,350.00元,累计总利益533,963.00元;第40保单年度(80周岁),累计领取金额180,850.00元,累计总利益623,213.00元;第50保单年度(90周岁),累计领取金额233,350.00元,累计总利益712,463.00元;第60保单年度(100周岁),累计领取金额285,850.00元,累计总利益801,713.00元。
以选择二(年金累积增值)为例:第10保单年度,生存金账户价值24,288.19元,生存总利益356,401.19元;第20保单年度,生存金账户价值88,488.35元,生存总利益457,351.35元;第30保单年度,生存金账户价值168,687.42元,生存总利益574,300.42元;第40保单年度,生存金账户价值268,872.37元,生存总利益711,235.37元;第50保单年度,生存金账户价值394,023.75元,生存总利益873,136.75元;第60保单年度,生存金账户价值550,363.28元,生存总利益1,066,226.28元。可以看到,选择二通过生存金账户的复利累积,长期利益明显高于选择一的直接领取路径,体现了"拿得住"的时间价值。
满期节点(第65保单年度,被保险人105周岁)。 保险期间届满,满期保险金305,250元给付。选择一下,累计领取金额942,586.89元,累计总利益1,176,824.89元;选择二下,生存金账户价值942,586.89元,生存总利益1,176,824.89元。此时保单现金价值为846,338.00元,年度红利演示为3,675.00元。以30万元累计保费计算,满期时演示累计总利益约117.68万元,演示利益约为累计保费的3.92倍。
四、产品特征与"守富"逻辑的对应
对照"守富时代"的保险确定性框架,这款产品的利益演示体现了四个维度的确定性。
价值确定。 年金2,350元/年、满期保险金305,250元、保单现金价值等保证利益白纸黑字写进合同,市场变,合同里的数字不变。演示表中"保证利益演示"一栏的现金价值与年金给付,是合同约定的确定利益;分红部分则为不确定的演示利益,两者在表中分列,边界清晰。
权属确定。 投保人、被保险人、受益人三权架构在保单中事先约定,钱是谁的、给谁、何时给,清晰可查。本案例中投保人长小城为被保险人本人(女性,40周岁),保单利益的归属关系明确。
持有确定。 保至105周岁的长期合同,配合生存金账户2.25%的累积利率机制(利率浮动,以官网公告为准),帮助家庭"拿得住"财富。选择二"年金累积增值"路径,正是把每年的年金留在账户中复利滚存,用时间换空间。
动用确定。 保险并非"只进不出",长期规划与临时应急两者兼顾。临时应急可通过保单贷款功能实现,保单贷款规则限制详见保险条款。同时,选择一"每年领取年金"路径本身提供了稳定的现金流出口,满足教育、养老等阶段性用钱需求。
五、理性看待:演示不等于承诺,长期持有是前提
解读这份利益演示表,必须保持理性。
第一,分红是不确定的。演示表中的"红利利益演示"年度红利(如第6年起3,640元、3,675元等)是基于精算假设的演示值,不代表公司历史经营业绩,也不代表对未来经营业绩的预期。实际红利金额根据分红保险业务实际经营情况决定,可能高于或低于演示值,甚至可能为零。累计总利益、生存总利益中包含的红利部分,均应以实际分配为准。
第二,生存金账户利率是浮动的。2.25%是演示所用的累积利率,实际利率以官网公司公告为准,会随市场环境变化。
第三,前期退保有损失。交费期内(第1—3保单年度)现金价值分别为42,970元、97,020元、159,990元,均低于累计保费。这类产品适合长期持有、专款专用的家庭财富安排,不适合短期资金周转。
第四,演示数据为四舍五入后的值,且"第N保险单年度末"视同为"第(N+1)保险单年度初",阅读时需注意口径。
六、结语:把会变的钱,换成确定的钱
从创富时代进入守富时代,家庭财富管理的逻辑正在切换:不比谁收益更高,而是把家庭财富的关键参数固定下来。长城嘉峪关安心2.0年金保险(分红型)的利益演示,呈现的正是这样一条路径——3年交费30万元,第6年起年金给付,保至105周岁,保证利益写进合同,分红利益锦上添花,生存金账户提供累积增值的选择,满期保险金收尾。选择一给出稳定的现金流,选择二给出复利累积的长期空间,两种路径对应不同家庭的用钱节奏。
在不确定的环境里,先锁住确定性,再谈其他。这不是保守,这是这一代家庭聪明的进攻。当然,任何演示都只是参考,红利不确定、利率浮动、前期退保有损失,这些提示与利益数字同样重要。读懂演示表,读懂确定性从何而来、边界在哪里,才能让保险真正成为守富时代的确定性工具之一。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

