

标题
- 标题
- 内容

太平添得利终身寿险(分红型)深度解读——产品特色、形态与案例演示全解析
一、产品概览:一款"会成长"的终身寿险
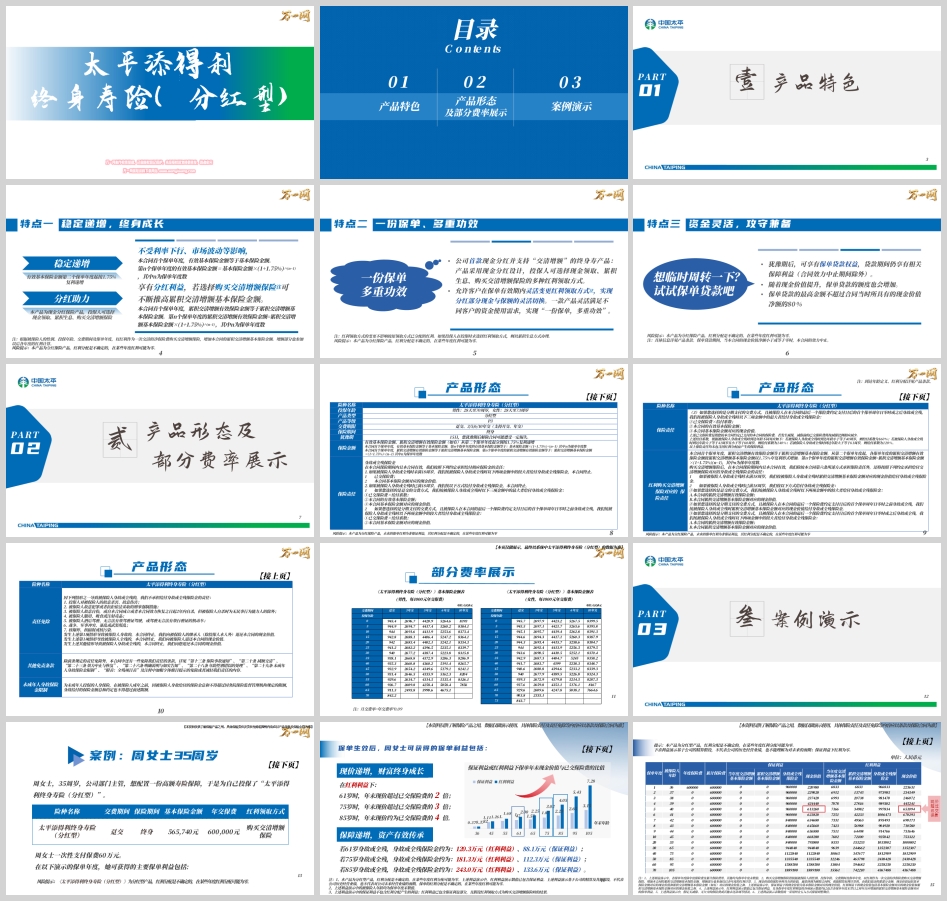
太平添得利终身寿险(分红型)是太平人寿推出的一款分红型终身寿险产品,投保年龄覆盖男性28天至70周岁、女性28天至73周岁,交费方式灵活多样,支持趸交及3年、5年、6年、10年交,并支持月交与年交两种频率,保险期间为终身。该产品最鲜明的标签是"稳定递增"与"分红助力":有效基本保险金额自第二个保单年度起按1.75%复利递增,同时通过现金分红机制为保单提供额外的增值空间。产品等级为P3,犹豫期15日。
与传统的定额终身寿险不同,添得利将"保证增长"与"非保证分红"两条增长曲线叠加在一起。保证部分写入合同、确定性递增;分红部分则取决于保险公司分红险账户的实际经营成果,具有不确定性,在某些年度红利可能为零。这种"保证打底、分红添彩"的结构,使得产品既具备终身寿险的保障与传承功能,又保留了对抗利率下行、分享经营成果的可能性。
二、产品特色:三大亮点构筑核心竞争力
特点一:稳定递增,终身成长。
这是添得利最核心的产品逻辑。合同首个保单年度,有效基本保险金额等于基本保险金额;从第二个保单年度起,第n个保单年度的有效基本保险金额=基本保险金额×(1+1.75%)^(n–1)。这意味着有效保额以1.75%的年复利形式逐年递增,不受利率下行、市场波动等外部环境影响,是一条写入合同的确定性增长曲线。
分红机制则提供了第二条增长曲线。本产品为现金分红保险产品,投保人可选择现金领取、累积生息、购买交清增额保险三种红利领取方式。若选择购买交清增额保险,红利将作为一次交清的净保险费购买交清增额保险,增加合同的累积交清增额基本保险金额,而增额部分同样参加以后各年度的红利计算,形成"红利生增额、增额再生红利"的复利循环。累积交清增额有效保险金额同样自第二个保单年度起按1.75%复利递增,第n个保单年度的累积交清增额有效保险金额=累积交清增额基本保险金额×(1+1.75%)^(n–1)。需要特别提示的是,红利分配是不确定的,在某些年度红利可能为零,这是分红险的固有属性,也是消费者在投保前必须充分理解的风险点。
特点二:一份保单,多重功效。
添得利是太平人寿首款现金分红并支持"交清增额"的终身寿产品。产品采用现金分红设计,投保人可选择现金领取、累积生息、购买交清增额保险三种红利领取方式,且允许客户在保单有效期内灵活变更红利领取方式(变更不影响按原领取方式已分配的红利;若投保时未选择,则以累积生息方式办理)。这一设计的意义在于:同一份保单可以适配不同人生阶段的资金需求——年轻时选择交清增额,让保额与现价滚雪球式增长,服务于长期传承;中年时若有子女教育、购房等现金流需求,可切换为现金领取;若暂无使用计划,则可累积生息让红利继续增值。一款产品灵活满足不同客户的资金使用需求,实现"一份保单,多重功效"。
特点三:资金灵活,攻守兼备。
犹豫期后,投保人可享有保单贷款权益,贷款期间仍享有相关保障利益(合同效力中止期间除外)。随着现金价值的提升,保单贷款的额度也会相应增加,最高金额不超过合同当时所具有的现金价值净额的80%。这为投保人提供了一条应急融资通道:既不必因临时周转而退保损失长期利益,又能在关键时刻盘活保单内的现金价值。攻守兼备,是这款产品在流动性维度上的重要补充。
三、产品形态与费率:保障责任与定价逻辑
保险责任方面,添得利的身故或全残保险金给付采取"分年龄段、分交费方式、分时点"的精细化设计。若被保险人身故或全残时未满18周岁,按已交保险费与基本保险金额对应现金价值二者较大者给付。若已满18周岁:选择趸交的,按"已交保险费×给付系数""有效基本保险金额""基本保险金额对应现金价值"三项中的最大者给付;选择分期交费的,在最后一个保险费约定支付日后的首个保单周年日零时之前身故或全残,按"已交保险费×给付系数"与"基本保险金额对应现金价值"二者较大者给付,在该时点或之后,则按上述三项最大者给付。给付系数按到达年龄划分:小于等于40周岁为160%,41至60周岁为140%,61周岁及以上为120%。上述保险责任均未包含因红利分配而产生的保障利益。
交清增额部分的保险责任独立计算:未满18周岁身故或全残,按累积交清增额基本保险金额对应的现金价值给付;已满18周岁,趸交情形按累积交清增额有效保险金额与对应现金价值二者较大者给付,分期交费情形则按前述时点规则分别处理。这一设计确保了红利购买的增额部分也能获得相应的身故保障,而非仅仅停留在现价层面。
费率展示方面,以每1000元年交保费对应的基本保险金额为例:男性0岁趸交为945.4元、3年交2696.7元、5年交4420.9元、6年交5264.6元、10年交8393元;女性0岁趸交945.7元、3年交2697.9元、5年交4423.2元、6年交5267.5元、10年交8399.5元。随着年龄增长,同等保费对应的基本保险金额逐步下降,例如男性50岁趸交为931.4元、女性50岁趸交为940元;男性70岁趸交降至842.2元,女性73岁趸交为843.7元。月交费率=年交费率×0.09。费率表清晰反映了"越早投保、同等保费获得的保额越高"的规律,也提示消费者:终身寿险的配置时点对长期利益具有实质影响。
责任免除涵盖投保人故意杀害伤害、被保险人故意犯罪或抗拒刑事强制措施、故意自伤或合同成立/效力恢复之日起2年内自杀(无民事行为能力人除外)、服用吸食注射毒品、酒后驾驶或无合法有效驾驶证驾驶或驾驶无合法有效行驶证机动车、战争军事冲突暴乱武装叛乱、核爆炸核辐射核污染等七类情形。此外,未成年人身故保险金受监管限额约束。这些免责条款是消费者投保前应当逐条阅读的内容。
四、案例演示:周女士的60万趸交方案
投保方案:周女士,35周岁,公司部门主管,想配置一份高额寿险保障,为自己投保"太平添得利终身寿险(分红型)",趸交保费600,000元,基本保险金额565,740元,红利领取方式选择购买交清增额保险,保险期间终身。
现价递增,财富终身成长。 在红利利益下,周女士61岁时年末现价超过已交保险费的2倍;75岁时超过3倍;85岁时约为4倍。从演示表数据看:第1保单年度(36岁)保证利益下现金价值220,980元,红利利益下223,631元;第30保单年度(65岁)保证利益下现金价值944,040元,红利利益下1,352,307元;第40保单年度(75岁)保证利益1,122,840元,红利利益1,812,909元;第50保单年度(85岁)保证利益1,335,540元,红利利益2,430,428元;第70保单年度(105岁)保证利益1,889,100元,红利利益4,367,488元。保证利益下的现金价值曲线是确定性的,红利利益下的曲线则叠加了交清增额带来的增厚效应,二者在第30保单年度后差距显著拉大——这正是"复利+分红"长期威力的体现。需要再次强调,红利利益演示数值已包含保证利益,但红利本身是不确定的。
保障递增,资产有效传承。 若61岁身故或全残,身故或全残保险金约为120.3万元(红利利益)、88.1万元(保证利益);若75岁身故或全残,约为181.3万元(红利利益)、112.3万元(保证利益);若85岁身故或全残,约为243.0万元(红利利益)、133.6万元(保证利益)。从演示表看,第1保单年度身故金保证利益960,000元(已交保费×160%给付系数),红利利益966,833元;第30保单年度保证利益944,040元、红利利益1,352,307元;第40保单年度保证利益1,122,840元、红利利益1,812,909元;第70保单年度保证利益1,889,100元、红利利益4,367,488元。值得注意的是,分期交费情形下,在最后一个保费约定支付日后首个保单周年日之前,身故金按"已交保费×系数"与"基本保额对应现价"较大者给付,演示表第7保单年度(42岁)身故金从1,006,473元降至895,493元,正是这一规则切换的体现(已交保费系数与有效保额、现价三者取大后的结果变化),消费者阅读演示表时应留意此类节点。
回本与流动性观察。 从演示表看,保证利益下第1保单年度现金价值220,980元,约为已交保费的36.8%;第4保单年度424,440元,约70.7%;第5保单年度613,260元,首次超过60万保费,保证现价回本约在第5保单年度。红利利益下第4保单年度现金价值445,241元,第5保单年度651,094元,含红利回本同样约在第5保单年度。这意味着趸交客户在前4年退保将面临本金损失,资金规划上需确保这笔钱是长期不用的闲钱。
五、配置建议与风险提示
综合来看,太平添得利终身寿险(分红型)适合以下人群:有长期资金规划需求、希望以确定性复利增长对抗利率下行风险的稳健型投资者;有资产传承、身故保障需求,同时不愿放弃分红想象空间的中高净值家庭;以及看重保单贷款等流动性工具、希望"一笔钱兼顾保障与应急"的投保人。周女士的案例展示了趸交60万在长期持有下的现价与身故金增长路径,但趸交并非唯一选择,3年、5年、10年交及月交方式可适配不同现金流状况。
必须反复提示的风险点包括:第一,红利分配是不确定的,在某些年度红利可能为零,演示表中的红利利益数值基于精算假设,不代表历史经营业绩,也不构成对未来收益的预期;第二,前几个保单年度退保将遭受本金损失,终身寿险是长期工具,短期流动性需求应通过其他方式解决;第三,身故保险金的给付规则随年龄、交费方式、时点变化,消费者应结合自身情况理解"三者取大"的具体适用;第四,保单贷款虽提供流动性,但贷款本息需偿还,现金价值净额小于等于零时合同效力中止。投保前,建议逐条阅读产品条款中的保险责任、责任免除、现金价值表与红利说明,并以保险合同记载为准。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

