

标题
- 标题
- 内容



泰康“三期定投”发布活动解读:从科技投资叙事到鑫享世家2027的产品逻辑
一场保险产品发布会,往往需要回答两个问题:客户为什么现在要买,以及为什么要在泰康买。泰康30周年特供“三期定投私募发布”成都场活动,给出的答案由两条线索交织而成:一条是泰康在AI机器人、生物医药、集成电路等硬科技领域的投资布局,用以构建“跟着泰康赚钱”的信任叙事;另一条是鑫享世家2027(尊享版)终身寿险(分红型)的产品利益演示,用以展示“短交快返、定活两便”的资金安排方案。二者之间,还嵌入了绿通医疗与养老社区确认函两项服务回馈。
一、科技投资叙事:事实、倾向与话术的边界
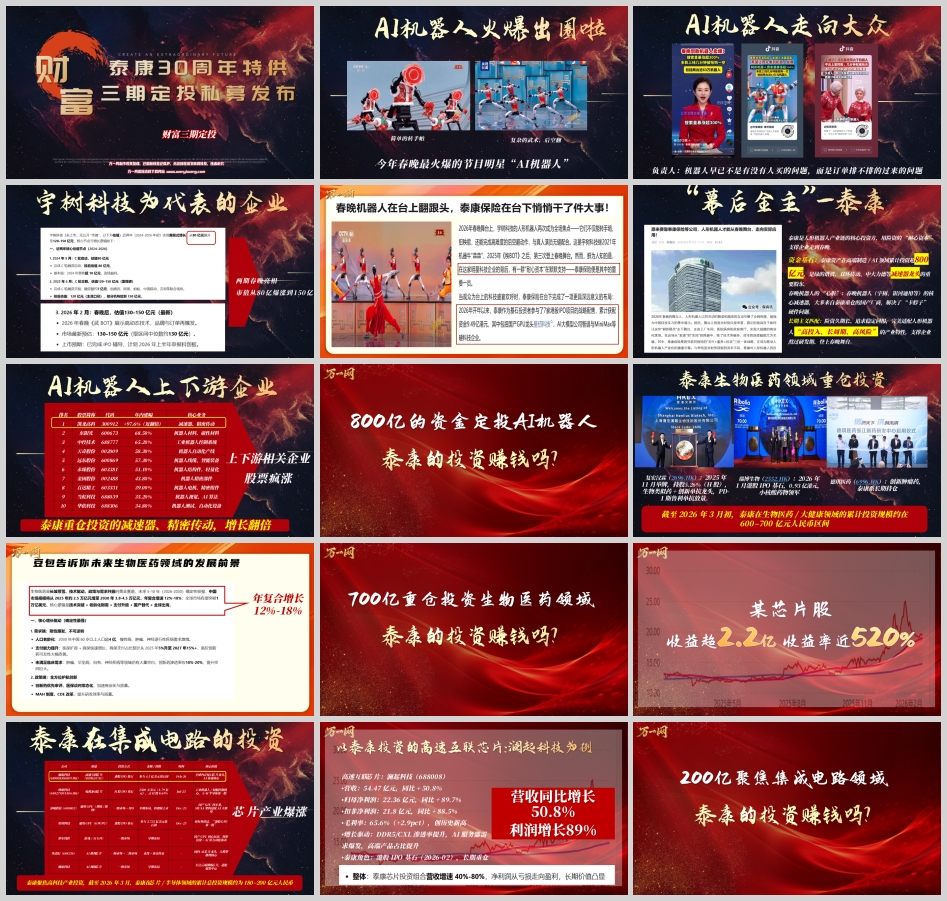
活动开篇以春晚AI机器人为引子,引出泰康作为“幕后金主”的角色。材料称泰康资产在高端制造与AI领域累计投资超800亿元,是绿的谐波、双环传动、中大力德等减速器龙头的重要股东,并列举了凯龙高科、东阳光、中控技术等上下游企业年内涨幅。这一叙事的修辞目的是建立“泰康有眼光、跟泰康能赚钱”的心理关联。
需要审慎看待的是其中事实与话术的混杂。经搜索核实,泰康在科技投资领域的活跃度确有公开信息支撑:泰康资产在宇树科技IPO网下配售中获配182万股、金额约2.74亿元,是网下投资者中获配最多的机构;泰康人寿以基石投资者身份参与了澜起科技港股IPO,澜起科技17家基石投资者合计认购4.5亿美元;泰康人寿还举牌了复宏汉霖H股,持股比例达5.10%。这些是可追溯的公开披露信息。
但材料中“市值从80亿爆涨到150亿”“某芯片股收益超2.2亿、收益率近520%”等表述,将个别投资案例的收益放大为整体投资能力的证明,存在以偏概全的倾向。保险资金投资与客户购买分红险保单之间,并不存在直接的收益传导机制。分红险的红利来源于分红保险业务的可分配盈余,与保险公司在科技股上的投资收益并非同一口径。将两者直接挂钩,是销售场景中常见的话术简化,投保人不宜将其理解为“买了这份保单就能分享泰康炒股赚的钱”。
二、鑫享世家2027(尊享版):产品利益的实质拆解
产品是这场发布会的落点。材料以40岁女性、年交100万、3年交、累计300万为例,展示了不领取与每年领取3%两种情景下的利益演示。产品本身可在泰康官网新型产品列表中查到条款与说明书,名称为“泰康鑫享世家2027(尊享版)终身寿险(分红型)”。
不领取情景:第4年末退保总利益305万,超过累计保费300万;第15年420万,第30年651万,第50年1170万,105岁达到1816万。材料据此概括为“3年积累,为自己储备一份享老的资本”。
领取情景:第5年起每年领取9万(总保费的3%),可领至105岁,累计最高领取549万;领取后剩余退保总利益始终不低于300万,急用可全额退保。
材料自身附有风险提示:该产品为分红型保险,利益演示基于精算假设,不代表历史经营业绩或未来预期,红利分配不确定,可能为零;减保领取的是现金价值,提前减保或退保可能造成损失。这是整份材料中最重要的合规表述,但在实际宣讲中往往被“3%复利”“返本快”等话术覆盖。
从产品设计逻辑看,鑫享世家2027(尊享版)的核心卖点确有公开信息佐证。据第三方报道,该产品在红利利益假设下(分红实现率100%测算),3年交的生存总利益超已交保费时间为4年;在保证利益假设下(分红为零),也仅需6年,快于同系列“庆典30”的10年和“御享版”的7年。这意味着材料中“第4年末退保总利益305万”的数字,建立在红利实现率100%的假设之上。如果实际分红为零,回本时间将推迟至第6年。投保人需要清楚地区分:哪一栏数字是合同保证的,哪一栏是假设的。
材料中“3%复利增值到终身”的表述也需要精确理解。每年领取9万对应总保费300万的3%,这是一个现金流比例,而非保单内部的复利利率。保单现金价值的实际增长取决于分红实现情况和产品定价假设,不能简单等同于“3%复利”。
三、绿通与社区:服务回馈的真实边界
活动发布的第二层回馈是“三十周年庆典版绿通”与“全国社区入住权益”。材料展示了跨院专家手术、名医点杀、国际国内先进药械、覆盖全球权威医院、住院管家服务等内容,以及养老社区确认函的各版本对接标准(城市版标保20万、标准版30万、家庭版50万至100万等)。
关于绿通,公开信息可以印证其基本框架:泰康30周年绿通庆典版确实包含“三专+四护+垫付”体系,覆盖全国1600余家三甲医院,并提供专家门诊、专家病房、检查加急、住院垫付(每次最高20万、累计60万,需购买百万医疗险)等服务。材料中“跨院专家手术”和“名医点杀”属于庆典版升级内容,其服务获取有前置条件:保单生效、等待期(重疾绿通需保单生效90天后)、确诊约定疾病等。绿通是保单有效期间的附加服务权益,并非保险合同条款中的保证责任,服务内容可能随泰康政策调整而变化。
关于养老社区,泰康之家已实现全国布局37城47个项目,开业运营27家社区。确认函的对接逻辑是:达到一定标保门槛(如城市版一类20万标保),获得对应版本的保证入住权或优先入住权。材料中“同样确认函,12月多缴一倍保费才能获得”的表述,是在用“窗口期”制造紧迫感。确认函政策确实存在调整的可能,但“多缴一倍”的具体比较基准并未在材料中清晰呈现,投保人应以当期正式公文为准,而非销售现场的口头比较。
四、一场发布会的信息分层与理性阅读
回到这场发布会的整体结构,其说服链条可以概括为:科技投资证明泰康“会赚钱”→分红险产品让客户“跟着赚”→绿通和社区让客户“赚了还能用”。这条链条的每一环都有真实材料支撑,但环与环之间的逻辑跳跃需要被识别。
科技投资的部分,公开信息支持泰康在硬科技领域的活跃参与,但个别项目的浮盈不等于分红险保单的红利保证。产品利益演示的部分,第4年回本、第5年起年领3%的数字确实对应了该产品在红利实现率100%假设下的精算结果,但“假设”二字是整段演示的前提。绿通与社区的部分,服务真实存在,但它们是保单的附加权益而非合同保证给付,获取和行使各有条件。
对于收到这类发布材料的读者,最务实的阅读方式是:先找到风险提示段落,确认哪些数字是保证的、哪些是演示的;再对照自己的资金期限,判断“3年交、第4年回本”的流动性承诺是否与自身用钱计划匹配;最后将绿通和社区权益视为加分项而非决策主因,因为它们的价值取决于实际使用场景,而非纸面清单的长度。一场30周年发布会的诚意,最终不体现在现场的氛围里,而体现在投保人拿到合同后,能否清晰地说出“我买的究竟是什么”。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号