

标题
- 标题
- 内容

华贵慧选A款养老年金保险(分红型)计划书解读:一份分红型养老产品的参数、利益与风险全解析
分红型养老年金保险在当前的利率环境下受到不少关注,其“保证利益+浮动红利”的双层结构既提供了确定的养老现金流底线,又保留了分享保险公司经营成果的可能性。然而,分红险的复杂性也在于此:保证部分写进合同,红利部分却取决于实际经营,二者不可混为一谈。
一、投保参数:一份计划书的“身份信息”
计划书首先呈现的是销售人员与被保险人的基本信息。销售人员栏位中,客户经理为“华小贵”,业务代码、手机、邮箱、QQ/微信号等均为演示用占位信息,计划书本身也明确标注“仅供内部交流使用”。被保险人与投保人的信息则揭示了这份计划的核心参数:被保险人华贵贵,男性,40岁;投保人华贵贵,女性,54岁。投保人与被保险人虽同名,但性别与年龄不同,这在实务中意味着投保人与被保险人并非同一人,投保时需确认二者之间存在保险利益。
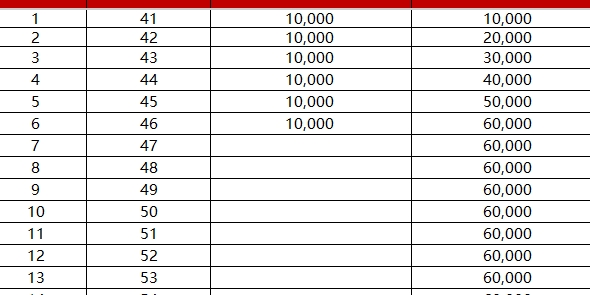
险种基本信息栏是整份计划书的关键。险种名称为“华贵慧选A款养老年金保险(分红型)”,保险期间为终身,投保份数10份,养老年金领取年龄为60周岁,领取频率为年领,交费年期为6年交,基本保额为1,339.00元,首年保费为10,000.00元。这意味着投保人选择以每年1万元的保费连续缴纳6年,累计保费6万元,换取被保险人自60周岁起每年领取1,339元直至身故的终身养老现金流。
根据华贵保险官方产品说明书,该产品的投保范围为出生满30天至80周岁,交费方式支持3年、5年、6年交,养老年金领取频率可选年领或月领。计划书中的特别提示进一步明确了养老年金开始领取日的确定规则:若被保险人为男性且投保年龄未满60周岁(不含),养老年金开始领取日为被保险人达到60周岁后的首个保单生效对应日。本案被保险人投保时40岁,属于“未满60周岁”的情形,因此其养老年金开始领取日即为60周岁后的首个保单生效对应日,与计划书中“养老年金领取年龄60周岁”的设定一致。
二、养老年金:终身领取的确定现金流
养老年金是这款产品的核心保险责任。根据产品条款,若领取频率为年领,被保险人在养老年金开始领取日及之后每个养老年金领取日零时生存的,保险公司每年按基本保险金额给付一次养老年金,直至被保险人身故,合同终止。本案基本保额为1,339元,年领频率下,被保险人自60周岁起每年可领取1,339元。
这一金额看似不高,但需要放在产品逻辑中理解。基本保额的高低与投保年龄、交费年期、保费规模直接相关。根据华贵慧选A款的基本保险金额表,同样为1,000元保费、6年交、男性被保险人的条件下,投保年龄越大,对应的基本保额通常越低;反之,年轻投保时同样的保费可以换取更高的年金金额。本案被保险人40岁投保、6年交、年交1万元,对应基本保额1,339元,处于该产品定价逻辑下的合理区间。
月领方式下,每月领取金额为基本保险金额的8.5%,即1,339×8.5%≈113.82元,全年约1,365.84元,略高于年领的1,339元。计划书选择年领,因此演示以年领金额为准。养老年金的领取以被保险人生存为条件,一旦身故,领取即终止,合同随之终止。
三、身故保险金:保费与现价取大
在养老年金开始领取之前,被保险人身故的风险由身故保险金覆盖。根据条款,被保险人身故时,保险公司按“实际交纳的保险费”与“现金价值”二者之较大者给付身故保险金,合同终止。这一设计意味着,在保单前期现金价值通常低于已交保费时,身故保险金等于已交保费,投保人不会因被保险人身故而损失本金;在保单后期现金价值超过已交保费后,身故保险金则按现金价值给付。
需要留意的是,本案中养老年金开始领取日为60周岁,被保险人在此之前身故,适用上述身故保险金规则;而一旦进入领取期,养老年金开始给付,身故保险金的计算逻辑是否仍然相同,需以合同条款为准。从产品说明书来看,身故保险金的给付条件并未因养老年金开始领取而改变表述,但实务中投保人应关注合同中关于领取期内身故的具体约定。
四、红利机制:非保证利益的核心
作为分红型产品,红利是这份计划书中不可忽视但必须审慎对待的部分。产品说明书明确提示:“本产品为分红型保险产品,未来的保单红利为非保证利益,其红利分配是不确定的,在某些年度红利可能为零。”这一表述并非例行公事,而是分红险的本质特征。
红利的来源是保险公司分红保险业务的可分配盈余,通常包括利差益、死差益、费差益等。红利的分配方式一般包括现金领取和累积生息,华贵慧选A款默认累积生息。这意味着如果保险公司某年度确定有红利分配,红利不会自动打入投保人账户,而是留在保险公司按一定利率累积生息,在被保险人发生保险事故或退保时一并给付。
根据监管规定,分红型产品的利益演示应采用保证利益演示和红利利益演示两档,用于利益演示的利差水平分别不得高于0和4.5%减去产品预定利率。计划书中的利益演示表正是在这一框架下生成的。投保人需要理解:保证利益演示栏中的数字是合同明确承诺的,无论保险公司经营状况如何都必须兑现;红利利益演示栏中的数字则是基于假设的演示,不代表实际分红水平,更不构成对未来收益的承诺。演示中的累积红利可能看起来很可观,但这只是精算假设下的结果,实际红利可能高于或低于演示值,甚至为零。
五、犹豫期与退保:退出机制的代价
计划书中关于犹豫期及退保的说明,是投保人应当重点关注的风险提示。保险合同生效后,保险公司提供20日的犹豫期,自投保人收到电子保险合同或按保险公司要求确认合同之日起算。犹豫期内解除合同,保险公司在扣除不超过10元工本费后,退还实际交纳的保险费,合同解除前发生的保险事故保险公司不承担保险责任。
犹豫期后解除合同的,保险公司退还的是现金价值,而非已交保费。计划书明确提示:“投保人犹豫期后解除合同可能会遭受一定损失。”这一提示的实质含义是:分红型养老年金的现金价值在保单前期通常低于已交保费,前期退保将导致本金损失。对于6年交费、年交1万元的本案而言,投保人在交费期内退保,损失可能较为明显。养老年金产品的设计初衷是长期持有、到期领取,短期退保并非其适用场景。
六、投保规则与责任免除:准入与排除的边界
计划书附列的投保规则揭示了这款产品的准入条件。保费方面,最低5,000元起售且为1,000元的整数倍,最高保费无上限但需按个案评估。核保方面,职业分类表中寿险风险等级7类及以上者拒保;该款产品自动承保累计保费为500万元(同类产品累计,包括已交和未交保费);免体检/免财务额度内自动承保。本案首年保费1万元,远低于自动承保上限,核保流程应较为简便。
责任免除条款列明了七种情形下保险公司不承担身故保险金责任的情形,包括投保人故意杀害伤害被保险人、被保险人故意犯罪或抗拒刑事强制措施、合同成立或效力恢复之日起二年内自杀(无民事行为能力人除外)、主动吸食注射毒品、战争军事冲突暴乱武装叛乱、核爆炸核辐射核污染,以及酒后驾驶、无证驾驶或驾驶无有效行驶证机动车期间遭受意外伤害导致身故。其中第1项情形导致身故的,合同终止,保险公司向被保险人继承人退还现金价值;第2至6项情形或第7项期间身故的,合同终止,向投保人退还现金价值。这些免责条款与多数人身保险产品的设计逻辑一致,投保人应在投保前确认自身情况不涉及相关风险。
结语:一份计划书能告诉什么、不能告诉什么
这份计划书能告诉投保人的是:以40岁男性为被保险人、6年交费、年交1万元的条件投保华贵慧选A款,被保险人自60周岁起每年可领取1,339元养老金直至身故,在此之前身故至少可获已交保费与现金价值中的较大者,犹豫期为20天,退保退还现金价值。它不能告诉投保人的是:未来每年的红利具体是多少,累积生息后最终能拿到多少非保证利益,以及这款产品在几十年跨度中的实际收益水平——因为这些都取决于保险公司未来的经营成果,而经营成果无法事先确定。
对于考虑分红型养老年金的消费者而言,合理的预期是:将保证利益部分作为养老规划的底线参照,将红利部分视为可能的补充而非确定的收入来源。计划书中的红利演示数字可以作为理解产品结构的参考,但不宜作为决策的唯一依据。读懂保证利益与非保证利益的分界线,理解犹豫期与退保的代价,确认自身交费能力与持有期限的匹配度,才是从一份计划书中获取有效信息的正确方式。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

