

标题
- 标题
- 内容

从“开门红”到“长红”:人保寿尊启长红分红型产品的战略逻辑与销售叙事
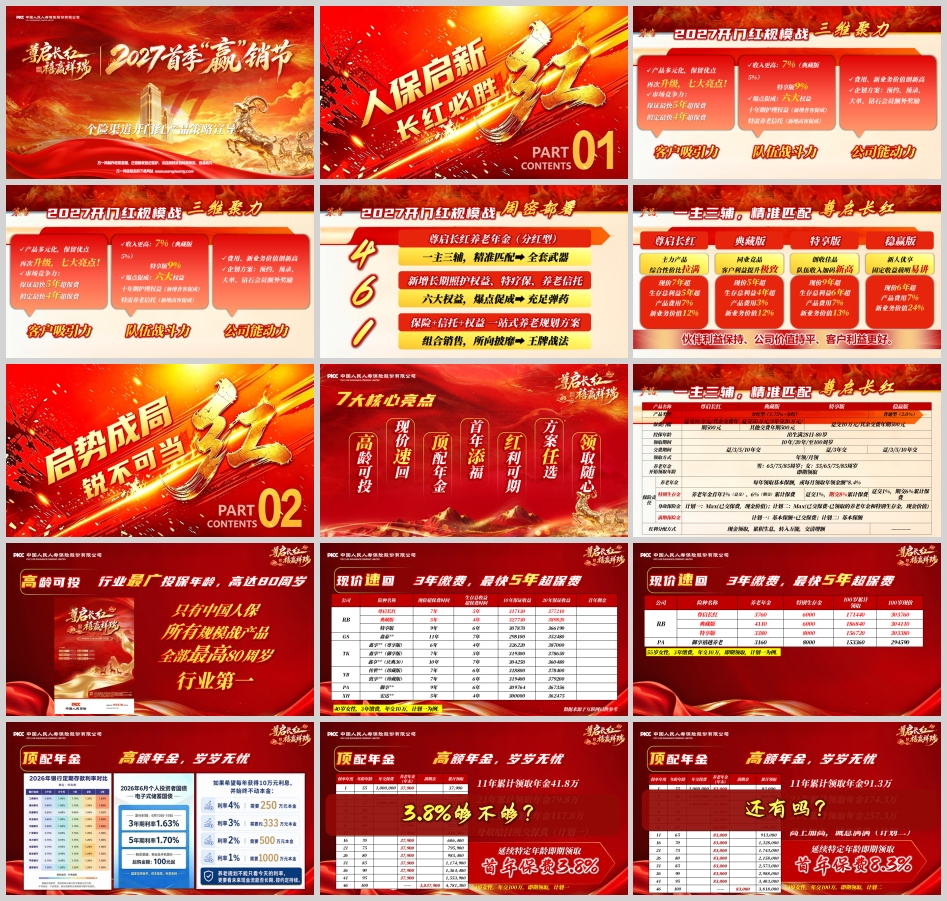
每年首季“开门红”,都是寿险行业产品力、队伍力与公司力的一次集中检阅。2027年开门红,人保寿险以“三维聚力”为框架,推出以“尊启长红养老年金保险(分红型)”为主力的“一主三辅”产品矩阵,配合六大权益与组合销售战法,试图在规模战与价值战之间找到新的平衡点。这份渠道宣导材料所呈现的,不仅是一款产品的卖点罗列,更是一套完整的“产品—权益—队伍—客户”联动策略。透过七大核心亮点、六大权益与四组客户案例,可以读出当下分红型养老年金产品的设计逻辑与销售叙事的演进方向。
一、三维聚力:产品多元化背后的战略取舍
宣导材料开篇即提出“三维聚力”:客户吸引力、队伍战斗力、公司能动力。这一框架揭示了开门红产品策略的核心矛盾——既要让客户觉得划算,又要让队伍有动力卖,还要让公司的新业务价值与费用可控。尊启长红的“七大亮点”正是这一矛盾下的产物:高龄可投、顶配年金、现价速回、首年添福、红利可期、方案任选、领取随心。
其中“高龄可投”被置于首位,材料称“所有规模战产品全部最高80周岁,行业第一”。投保年龄上限提升至80周岁,直接扩大了产品的可触达客群,尤其是养老需求最迫切的临近退休人群。对于54岁、59岁等“特定年龄即期领取”的设计,则进一步缩短了从投保到领取的时间差,使产品具备了“即交即领”的类现金流工具属性。
“现价速回”是另一关键卖点。材料以40岁女性、3年缴费、年交10万、计划一为例,给出“保证最快5年超保费、假定最快4年超保费”的表述,并在同业对比表中列出尊启长红现价7年超保费、典藏版5年、特享版9年,与同业产品的11年、6年、10年等形成对照。现价超保费时间的缩短,直接回应了消费者对分红型产品“前期退保损失大”的普遍顾虑,也为队伍提供了更易讲解的确定性锚点。
“收入更高”则指向队伍利益:尊启长红产品费用7%、新业务价值12%,典藏版费用5%、新业务价值12%,特享版费用3%、新业务价值12%,另有同业竞品费用7%、新业务价值24%的对照。费用与价值的差异化设置,实际上是在产品线内部进行客群分层与队伍激励分层——典藏版以更低费用换取更高现价增速,特享版以更低费用门槛服务新人优享,主力版则以7%费用支撑主力队伍的销售积极性。
二、一主三辅:产品矩阵的分层与匹配
“一主三辅”的矩阵设计中,“主”是尊启长红主力版,“辅”是典藏版、特享版与稳赢版。三者的差异体现在现价超保费时间、生存总利益超保费时间、费用率与新业务价值率上:典藏版现价5年超、生存总利益4年超,费用3%;特享版现价9年超、生存总利益6年超,费用7%、新业务价值13%;稳赢版则定位“新人优享、固定收益载明易讲”,以“现价6年超、费用7%、新业务价值24%”服务新人伙伴的简单讲解需求。
这种分层逻辑值得细读。典藏版以更快的现价回正与更低的费用率,服务对流动性敏感、对确定性要求高的客户;特享版以更低的生存总利益超保费时间配合费用率,形成“综合性价比”定位;稳赢版则以“固定收益载明易讲”降低销售难度,适合新人伙伴。产品矩阵的实质,是将同一底层产品拆分为不同“确定性—收益性—费用率”组合,以匹配不同客群、不同队伍层级与不同销售场景。这与材料中“产品多元化,保留优点,再次升级”的表述相互印证:升级的不是单一产品的某个指标,而是产品线对细分需求的覆盖能力。
三、六大权益:从“卖产品”到“卖方案”的促成逻辑
六大权益是本次开门红“爆点促成”的核心弹药:养老服务信托(36万)、暖心岁悦养老社区(36万)、VIP增值服务(最高23项)、万能账户(10万)、特疗保(5万)、护理卡(3万)。材料将其概括为“保险+信托+权益一站式养老规划方案”,并强调“十年期护理权益(新增普客促成)”“特需养老信托(新增高客促成)”。
权益体系的设计呈现出清晰的分层促成逻辑。3万起配护理卡,5万起配特疗保,10万起配万能账户,36万起配养老社区与养老信托——保费门槛与权益等级形成阶梯,既为普客提供了低门槛的促成抓手,也为高客提供了信托与社区的高端配置。其中长期照护服务权益的细节尤为具体:院内护工陪护2次(最长4天3晚)、院内探视1次、专车到家1次、术后居家照护1次(最长5天4晚)、就医指导不限次,服务年限分3年、5年、10年三档,并按“首年期交3万配3年期、5万配5年期、10万配10年期”进行分层奖励。材料特别注明该权益“突破手术限制,住院即可”“奖励给业务员,配置到系统,突破必须绑定投保人限制”,这些细节指向的是权益的可得性与使用便利性——权益若门槛过高、限制过严,便难以成为有效的促成工具。
养老信托的销售策略则更具操作性:加保投(老客户回访计算100万缺口)、组合投(3年期+10年期累计超100万)、部分投(先投20万,缺口40万留待加保)、直接投(预算充足直接设计累计保费≥100万)。四种策略本质上是在将“100万累计保费”这一信托门槛拆解为可执行的销售路径,使高客促成从“一次性大单”转变为“分步达成”的过程管理。
四、案例叙事:五笔钱与两个问题的销售流程
材料给出的销售流程是“需求分析—方案设计—产品讲解—成交促成”,并要求“讲好2个问题、讲好5笔钱、讲好6大权益”。两个问题是“养老需要多少钱(医疗金、护理金)”与“如何确保有这笔钱(留得住)”;五笔钱是特别生存金、养老年金、分红、万能账户、满期金;六大权益即前述分层权益。这一流程设计将产品讲解嵌入客户需求场景,避免了单纯罗列利益的销售方式。
四组案例则展示了不同客群下的叙事变体。案例A是54岁钱女士,企业主,年交100万、3年交、合计300万,计划一。首年给付特别生存金6%(6万)加养老年金3.8%(3.79万),合计97900元;叠加假定分红首年10383元,累计红利至100岁约154.3万,“相当于所交保费的5.15倍”;年金与分红转入万能账户,现行结算利率3.0%,“账户放1年=存3年”;满期额外给付1倍保额,身故给付所交保费。案例还预设了客户“不想留钱给孩子”的异议,转而推荐计划二:养老年金按8.3%领取,“想怎么花,就怎么花”。这一“计划一守底线、计划二享品质”的双策设计,对应的是材料中“面对养老话题,客户有两种想法”的洞察——放钱传承与自我消费,本就是两种不同的养老诉求。
案例B是40岁保女士,互联网从业者,年交10万、3年交、合计30万,计划一。材料以“最快第5年生存利益超保费、每年增长近3%”为卖点,并给出“红利+万能账户”的长期推演:47岁超保费30.5万,60岁47.4万,80岁85.5万,100岁155万,“翻5.17倍”。案例C是稳赢版新人优享案例,54岁女性年交10万、合计30万,以“固定收益,讲解简单”服务看重稳定收益的客户与新人伙伴。案例D是典藏版养老信托案例,54岁女性年交100万、合计300万,计划一首年领11.3%期交保费、每年领4.13%、分红约3.3%,计划二每年年金翻倍,“第四年生存总收益超保费”。
四组案例的共同结构是:先以“特别生存金+养老年金”给出首年即领的确定性现金流,再以“假定分红”叠加非保证利益,再以万能账户提供二次增值想象,最后以满期金与身故给付兜底。这一“保证打底、分红增色、万能放大、满期兜底”的四层叙事,是分红型年金产品标准销售逻辑的精细化版本。
五、理性边界:亮点之外的必要提醒
宣导材料以“爆点促成”“充足弹药”“所向披靡”等措辞强化销售动能,这本身是渠道材料的常态。但从消费者与合规视角看,几个边界仍需明确。
其一,分红是不确定的。材料中“红利可期”“假定分红”“累计红利154.3万”等表述均建立在精算假设之上,实际红利分配取决于公司经营状况,过往分红实现率103%(过往十年)是历史数据,不构成未来承诺。其二,万能账户结算利率是非保证的。材料展示的3.0%为“现行结算利率”,最低保证结算利率为1.0%,演示中的“放1年=存3年”是利率假设下的推算,并非合同保证。其三,现价超保费时间与生存总利益超保费时间,均需区分“保证”与“假定”两种口径,材料中“保证最快5年超保费、假定最快4年超保费”的并列表述,正是这一区分的体现,销售中不宜只讲“4年”而略去“假定”。其四,权益类服务的具体内容以公司服务细则为准,护理卡、特疗保、养老社区、养老信托均有各自的准入门槛与履约条件,材料中“具体权益以公司服务细则为准”的注脚应被完整传达。
六、结语:开门红的“长红”之问
从产品设计看,尊启长红以高龄可投扩大客群、以现价速回回应流动性顾虑、以双计划覆盖传承与消费两种诉求、以六大权益构建分层促成体系、以万能账户提供二次增值叙事,产品线的完整度与销售叙事的精细度都达到了较高水准。从战略意图看,“三维聚力”试图在客户吸引力、队伍战斗力与公司能动力之间取得平衡,“一主三辅”则以产品分层匹配客群分层与队伍分层。
但“开门红”能否走向“长红”,最终取决于两件事:一是分红与万能结算利率的长期兑现能力,二是权益服务的实际履约体验。产品名称中的“长红”二字,既是销售话术,也是长期承诺的自我约束。对于消费者而言,读懂七大亮点背后的保证与非保证边界,读懂六大权益背后的门槛与条件,读懂案例中“假定分红”与“现行结算利率”的假设属性,才是将一份开门红方案转化为长期养老规划的正确起点。对于渠道而言,将“爆点促成”的销售动能建立在充分揭示与适当性管理之上,才是规模战之后价值战真正的胜负手。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

