

标题
- 标题
- 内容

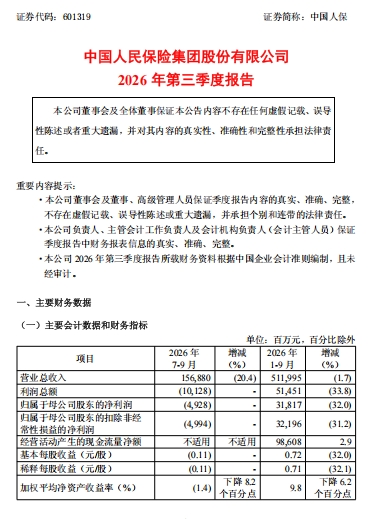
如果把这份三季报压缩成一句话,那就是:规模在长,利润在退;累计仍盈,单季已亏。
2026 年前九个月,集团营业总收入 5,119.95 亿元,同比仅微降 1.7%;保险服务收入 4,433.29 亿元,同比增长 2.8%;总资产站上 2.17 万亿元,较年初增长 7.2%;归属于母公司股东的股东权益增长 8.7%,资产负债率反而下降 0.7 个百分点。单看这几栏,这是一家仍在稳步扩表的头部保险集团。
但翻到利润栏,画风陡转:利润总额 514.51 亿元,同比下降 33.8%;归母净利润 318.17 亿元,同比下降 32.0%;加权平均净资产收益率从上年同期的 16.0% 落至 9.8%。更刺眼的是第三季度单季——营业总收入 1,568.80 亿元同比降 20.4%,利润总额 -101.28 亿元,归母净利润 -49.28 亿元,单季 ROE 为 -1.4%。
报告自己给出的原因只有一句,却足以贯穿全文:「本集团承保端业绩相对平稳,但投资端业绩受到资本市场影响,综合导致净利润同比下降。」 下面沿着这条线索,把收入、利润、损益口径、资产负债与股东结构逐层拆开。
季报最容易被忽略的,是「7–9 月」与「1–9 月」两栏之间的减法。
按报告累计值与单季值倒算:2026 年上半年(1–6 月)营业总收入约 3,551.15 亿元,利润总额约 615.79 亿元,归母净利润约 367.45 亿元;而第三季度单季分别录得 1,568.80 亿元、-101.28 亿元、-49.28 亿元。
也就是说,前九个月 514.51 亿元的利润总额,是「上半年赚 615.79 亿、三季度回吐 101.28 亿」之后的结果;318.17 亿元的归母净利润,同样是「上半年 367.45 亿、三季度抹去 49.28 亿」。三季度不是增速放缓,而是由盈转亏——这也解释了为什么单季利润总额、归母净利润、每股收益的「增减(%)」一栏统一列作「-」:基期为正、报告期为负,百分比已失去可比意义,报告选择留空而非给一个误导性的数字。
与之对照,经营活动产生的现金流量净额前九个月达 986.08 亿元,同比增长 2.9%,且单季栏标注「不适用」。现金流仍在净流入、且同比略增,与利润端的塌陷形成第二重反差:利润表受估值与投资收益波动冲击,但保费流入、赔付与费用形成的经营现金流底盘并未同步失速。对保险集团而言,这一「利润轻、现金稳」的组合,比单纯的净利润下滑更值得拆开看。
经营情况表给了另一组关键坐标:保险服务收入 4,433.29 亿元,较上年同期 4,313.39 亿元增长 2.8%;而营业总收入 5,119.95 亿元,同比 -1.7%。
按报告数据测算,保险服务收入约占营业总收入的 86.6%。主业这块「压舱石」是正增长的,且报告明确「承保端业绩相对平稳」;可营业总收入整体仍小幅收缩,意味着剩下的约 13.4% 里,出现了足以抵消主业增量并再拖低约 1.7 个百分点的负向贡献。
报告没有在节选部分列示投资收益、公允价值变动损益、利息收入等明细科目,因此不宜臆测具体金额。但两处文本可以互相锁定方向:一是「投资端业绩受到资本市场影响」被列为利润下滑的主因;二是非经常性损益说明中特别界定,持有交易性金融资产、其他债权投资等金融工具取得的投资收益以及公允价值变动损益,属于正常经营业务,不作为非经常性损益。
把这两句连起来读,结论就清楚了:投资端的波动不是「偶发噪音」,在这家公司的会计口径里它是经常性经营结果。于是资本市场的变化会同时压到营业总收入的其他构成和利润总额上,却不会体现为「扣非后更好看」。这正是理解本季报最关键的一把钥匙。
前九个月净利润 428.38 亿元,同比下降 32.4%;归母净利润 318.17 亿元,同比下降 32.0%;扣非归母净利润 321.96 亿元,同比下降 31.2%;基本每股收益 0.72 元(上年 1.06 元),稀释每股收益 0.71 元,降幅分别为 32.0% 与 32.1%。
四条线降幅高度一致,都落在 31%–32.4% 区间,说明这不是某一项一次性支出造成的失真,而是整体盈利中枢的下移。报告把利润总额、归母净利润、扣非归母净利润、基本与稀释每股收益五项统一归入「重大变动」,并共用同一条原因,也在印证这一点。
还有两个勾稽值得记下:
· 净利润 428.38 亿元与归母净利润 318.17 亿元之间相差 110.21 亿元,即少数股东损益;对应到资产负债表,总权益 4,647.89 亿元减去归母权益 3,359.73 亿元,得到少数股东权益约 1,288.16 亿元,占总权益约 27.7%。集团化架构下,利润与权益都有相当比例不在归母口径内,读「净利润」和读「归母净利润」不能混用。
· ROE 从 16.0% 降至 9.8%,下降 6.2 个百分点,降幅略小于净利润降幅;同时归母权益较年初增长 8.7%。分母在变大、分子在变小,收益率被双向挤压。单季 -1.4%、同比下降 8.2 个百分点,则是同一逻辑在三个月的窗口里被放大。
这是本季报最容易被误读的一栏。
2026 年 1–9 月非经常性损益合计 -3.79 亿元,7–9 月合计 +0.66 亿元。于是出现一个看似反直觉的结果:前九个月归母净利润 318.17 亿元,扣非归母净利润却是 321.96 亿元——扣非之后反而多了 3.79 亿元。原因很朴素:扣非=归母-非经常性损益,非经损为负,减负得正。单季同理,-49.28 亿元减去 +0.66 亿元,得到 -49.94 亿元。数字严丝合缝,说明报表内部勾稽成立。
拆开 1–9 月明细:非流动性资产处置损益 +0.95 亿元、政府补助 +1.46 亿元、投资性房地产公允价值变动 -0.69 亿元、与公司正常经营业务无关的或有事项损益 -8.20 亿元、其他营业外收支净额 -1.39 亿元、其他符合定义项目 +0.57 亿元,再叠加所得税影响 +1.69 亿元与少数股东应承担部分 +1.82 亿元,合计 -3.79 亿元。可以看到,真正把非经损拉成负数的,是那笔 8.20 亿元的或有事项;而税项与少数股东分担又回补了约 3.51 亿元。单季 +0.66 亿元则主要来自 1.16 亿元政府补助与 0.52 亿元处置收益,被 0.35 亿元所得税影响、0.11 亿元少数股东部分等抵消。
但更要紧的是那段「界定为经常性损益」的说明。作为保险集团,保险资金投资运用本就是主营之一,交易性金融资产、其他债权投资的收益与公允价值变动被划入经常性。这意味着「扣非」这个指标在这里过滤不掉市场波动——它只剔除了处置、补助、或有事项等真正偶发的项目。若拿「扣非降 31.2% 略好于归母降 32.0%」去论证「主业其实没受影响」,就误读了口径。投资端恰恰是主业的一部分,它的回落本来就该留在经常性里。
利润表偏弱,资产负债表却给出了另一组更稳的信号(单位换算后):
项目 | 2026-09-30 | 2025-12-31 | 增减 |
总资产 | 21,735.15 亿元 | 20,276.83 亿元 | +7.2% |
总负债 | 17,087.26 亿元 | 16,074.94 亿元 | +6.3% |
总权益 | 4,647.89 亿元 | 4,201.89 亿元 | +10.6% |
归母股东权益 | 3,359.73 亿元 | 3,089.91 亿元 | +8.7% |
归母每股净资产 | 7.60 元 | 6.99 元 | +8.7% |
资产负债率 | 78.6% | 79.3% | -0.7 pct |
按报告数据验算,17,087.26 ÷ 21,735.15 ≈ 78.6%,与披露值自洽。权益增速(10.6%)跑赢负债增速(6.3%),是杠杆率下降 0.7 个百分点的直接来源;归母每股净资产从 6.99 元升至 7.60 元,与归母权益 8.7% 的增幅完全对应。再用财政部持股 26,906,570,608 股、占比 60.84% 反推,总股本约 442.2 亿股,乘以 7.60 元约得 3,360 亿元,与归母权益 3,359.73 亿元相互印证——几张表是对得上的。
叠加前九个月 986.08 亿元、同比 +2.9% 的经营现金流净额,可以给出一个克制的判断:本季度冲击主要落在当期损益与估值端,尚未表现为资本充足性或经营现金流的恶化。当然,季报未经审计,且节选未含偿付能力、投资资产配置、准备金等明细,这个判断只限定在已披露的三张表之内,不宜外推。
报告期末普通股股东总数为 A 股 135,190 户、H 股 4,500 户。前十大股东合计高度集中:
· 中华人民共和国财政部 26,906,570,608 股,占 60.84%,国家股,A 股;
· 香港中央结算(代理人)有限公司 8,707,697,103 股,占 19.69%,H 股代持;
· 全国社会保障基金理事会 5,605,582,779 股,占 12.68%,国家股,A 股。
前三席合计 93.21%;若只看境内国家股,财政部加社保基金达 73.52%,绝对控股格局没有任何松动。报告注明「本公司所有股份均为流通股」,前十大股东「持有有限售条件股份数量」一栏全部为「-」,亦无质押、标记或冻结披露(H 股代理人部分因联交所规则不要求申报,无法统计)。
两个「香港中央结算」需要分清,这是最常被混读的地方:香港中央结算(代理人)有限公司名下的 87.08 亿股是代香港各股票行客户及其他中央结算系统参与者持有的 H 股;香港中央结算有限公司名下的 2.25 亿股(0.51%)则是沪股通股东持有的 A 股。二者性质、股份种类、市场通道都不同。
第四席之后是明显的「长尾」:新华人寿两只账户合计约 2.47 亿股(0.31% + 0.25%),基本养老保险基金一九零八组合 5,372.24 万股(0.12%),阿布达比投资局-自有资金 3,081.09 万股(0.07%)——险资、养老金、主权基金同列,是典型的长线机构底仓。另有两位境内自然人进入前十:孔凤全 5,385.69 万股(0.12%)全部通过信用证券账户持有;王林明 3,087.22 万股(0.07%),其中 3,086.32 万股在信用账户,仅约 0.9 万股为普通账户。报告同时明确:前十大股东均未参与转融通出借,报告期内也不存在因转融通出借/归还导致前十名变动的情形;公司未知上述股东之间是否存在关联关系或一致行动关系。
一句话概括:股权端极度稳定、全流通、无减持式扰动,两位自然人的信用账户持仓只是结构上的小注脚。利润表的波动,并没有传导到股东名册上。
第一,别用「扣非」给投资端开脱。 如前所述,保险资金运用收益被界定为经常性,31.2% 的扣非降幅与 32.0% 的归母降幅几乎同向,恰恰说明冲击来自主营本身,而非偶发项目。那笔 -8.20 亿元或有事项只影响非经损,不改变主业判断。
第二,单季亏损的「回吐幅度」要放在累计里看。 三季度 -101.28 亿元利润总额,相当于把上半年 615.79 亿元的约六分之一抹去;但前九个月仍保留 514.51 亿元、986.08 亿元经营净流入。是「季度性回撤」还是「趋势性转向」,仅凭三个季度的未经审计数据无法下结论,报告本身也未给出四季度指引。
第三,「承保端相对平稳」是定性表述,不是细分数据。 节选仅披露保险服务收入 +2.8%,未给财险、寿险、健康险分板块保费、综合成本率或赔付率。因此不宜把「平稳」翻译成「各子板块全面向好」;能确认的只有:保险服务收入正增长,且它没能抵消投资端拖累。
第四,注意三套口径别串台。 营业总收入(5,119.95 亿)≠保险服务收入(4,433.29 亿);净利润(428.38 亿)≠归母净利润(318.17 亿);总资产(2.17 万亿)对应的是资产负债率 78.6%,而每股净资产 7.60 元对应的是归母权益。混用任一处,都会把 -32% 算成别的数字。
第五,未经审计。 报告在重要提示中由董事会、董事及高管、负责人与会计机构负责人三重声明真实、准确、完整,并明确财务资料未经审计。季度数据的估值、准备金与或有事项估计,后续仍存在调整空间。
这份 2026 年三季报呈现的是一家「资产负债表更厚、利润表更轻」的保险集团:总资产 +7.2%、总权益 +10.6%、每股净资产 7.60 元、杠杆降 0.7 个百分点、经营现金流近千亿且同比微增、股东名册纹丝不动;另一面,是投资端受资本市场影响,把 +2.8% 的保险服务收入一路拖成 -33.8% 的利润总额,并在第三季度单季打出 -101.28 亿元的亏损。
承保稳、投资波动、资本仍厚——三件事同时成立,并不矛盾。真正需要盯住的,不是那 0.8 个百分点的扣非与归母之差,而是下一个报告期里:投资端的波动是否仍被留在「经常性」里、单季的回吐会不会延续,以及 2.17 万亿资产之上的 9.8% ROE 能否重新向上。在这之前,最稳妥的读法,就是把「规模稳」和「利润降」并列摆着,不替任何一边四舍五入。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

