

标题
- 标题
- 内容
人保寿险鑫裕两全保险(乐享版)利益演算表解读——一份6年期两全保险的保障与储蓄逻辑
引言:两全保险,一份"生死两全"的约定
在家庭保单配置的谱系中,两全保险是一个特殊的存在:它既提供身故保障,又在保险期间届满时给付满期保险金——被保险人生存,领满期金;保险期间内身故或全残,领身故或全残保险金。无论生死,合同都有给付,"两全"之名由此而来。人保寿险鑫裕两全保险(乐享版)的利益演算表,以一份具体的投保方案为样本,清晰呈现了这类产品的现金流结构、保障底线与储蓄特征。
一、投保方案的基本要素:趸交10万、保障6年
从"保险方案"栏看,这份保单的配置要素十分清晰:年龄30岁,性别女,交费期间1年(年交),年初保险费100000元,保险期间6年。
逐一解读:30岁女性投保,正处于家庭责任逐步上升的组建期与成长期之间——可能面临房贷、育儿、赡养父母等多重责任,对资金的流动性与安全性都有较高要求。交费期间为1年,即一次性交清(趸交)10万元,交费期短、资金一次性投入,适合手头有一笔闲置资金、希望锁定一个明确期限与确定给付的客户。保险期间6年,属于中短期两全保险,期限明确、到期给付清晰,适合作为家庭资产配置中的"稳健一档"。
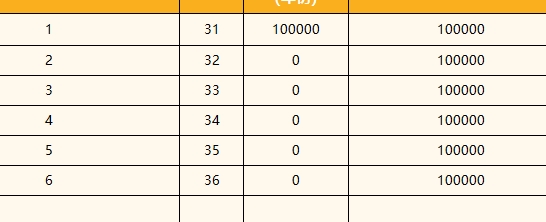
值得注意的是,演算表采用"年初保险费"口径,即第1保单年度年初一次性交纳10万元,此后各年度保险费为0,累计保险费恒为10万元。这一口径与趸交产品的现金流特征完全吻合:投入一次性完成,此后进入"等待期满"的阶段,期间现金价值逐年爬坡,期满一次性给付。
二、现金价值:六年爬坡,期满与满期金"会师"
现金价值(年末)是演算表中最能反映产品储蓄属性的指标。六年数据依次为:第1年末91400元、第2年末95100元、第3年末98900元、第4年末102800元、第5年末106900元、第6年末111200元。
这条曲线呈现三个特征:
其一,逐年递增,爬坡平稳。 从91400元到111200元,六年累计增加19800元,年均增加约3300元,增幅平稳、没有跳变,体现了两全保险现金价值按预定利率与费用结构逐步累积的特征。
其二,第3年末接近回本。 第3年末现金价值98900元,距10万元累计保费仅差1100元,回本比例约98.9%;第4年末102800元,已超过累计保费2800元,实现现价"回本"。对趸交客户而言,这意味着在第3至第4保单年度之间,保单的现金价值已基本覆盖本金,此后进入纯增值区间。
其三,期满现价与满期金完全一致。 第6年末现金价值111200元,与满期保险金111200元数值完全相同。这一"会师"是两全保险期满给付的典型特征:保险期间届满时,现金价值即为满期给付金额,二者口径统一,客户不会因"现价低于满期金"而产生落差。换句话说,6年期满时,客户领取的111200元,正是保单第6年末积累的全部现金价值。
三、满期保险金:六年等待,111200元的确定给付
满期保险金一列,前五个保单年度均为"-",第6保单年度(年末已达年龄36岁)显示111200元。这是两全保险"生存给付"的落点:被保险人生存至保险期间届满,即可领取这笔满期金。
以投入产出视角看:一次性投入10万元,6年后领取111200元,绝对收益11200元,总收益率11.2%,按6年简单年化约1.87%。这一水平与当前中短期两全保险的预定利率环境基本吻合——它不追求高收益,而是以"确定期限、确定金额、确定给付"换取资金的安全与稳定。对家庭资产配置而言,这类产品的价值不在于跑赢通胀或权益市场,而在于为一部分"不能亏、随时可能要用、但六年内大概率不用"的资金提供一个明确的去处。
与银行定期存款相比,两全保险的满期给付写进合同、受保险合同与保险法保护,且不因市场利率短期波动而改变;与理财产品相比,它没有净值波动、没有赎回折价,期满即按约定金额给付。这些特性决定了它的适用场景:教育金储备的中期安排、家庭应急资金的稳健存放、或者是为未来某一时点(如36岁前后可能面临的购房尾款、创业启动、子女入学等)锁定一笔确定可用的资金。
四、身故或全残保险金:全程160000元的保障底线
身故或全残保险金一列,六个保单年度均为160000元,全程不变。这是这份演算表最值得关注的结构性设计:无论被保险人在第1年还是第6年身故或全残,给付金额均为16万元,相当于累计保费的1.6倍。
这一设计与定期寿险"保额固定、保费低廉"的逻辑不同,也与纯储蓄型产品"身故仅退现价"的逻辑不同。它体现的是两全保险的保障属性:在储蓄增值之外,叠加了一份杠杆化的身故/全残保障。16万元相对于10万元投入的1.6倍杠杆,在6年期内全程有效,且不随现金价值的爬坡而递减——这是一份"保障不缩水"的承诺。
从家庭责任的视角看,30岁女性正处于家庭责任上升期,若发生身故或全残,16万元的给付可以在最伤痛的时期为家人提供一笔确定的现金支持,覆盖部分债务、生活开支或子女教育费用。这正是"留爱不留债"理念在两全保险上的具体落点——虽然保额有限,但"有"与"没有"之间,是家庭抗风险能力的实质差别。
需要提示的是,演算表中的身故或全残保险金为演示口径下的固定数值。实际条款中,身故/全残保险金通常按"累计保险费的一定比例"或"现金价值"等口径计算,并可能随保单年度变化。演算表呈现的"全程16万元",应理解为该特定方案下的测算结果,投保时须以条款约定的计算方式为准。
五、结构透视:一份演算表里的"三条线"
将六年的数据拉通来看,这份演算表实际呈现了三条并行的线:
第一条是现金价值线——从91400元平稳爬升至111200元,第4年超过本金,第6年与满期金会师。它回答的是"如果中途退保,能拿回多少"。
第二条是满期给付线——前五年为空,第6年一次性给付111200元。它回答的是"如果平安到期,能领到多少"。
第三条是身故全残保障线——全程160000元不变。它回答的是"如果发生不幸,家人能拿到多少"。
三条线各有其功能,又相互关联:现金价值是退保与保单贷款的基础,满期金是储蓄目标的落点,身故全残金是保障责任的底线。对客户而言,理解这三条线的区别,就理解了两全保险"保障+储蓄"双重属性的实质——它不是单纯的保险,也不是单纯的储蓄,而是以保险合同为载体、将两者捆绑在一起的一揽子安排。
六、配置意义:这份演算表在家庭保单体系中的位置
回到家庭保单配置的"三五七"框架,这份6年期两全保险难以简单归入"意寿险""宜健康""宜养老"等某一类,而更接近一种中短期、确定给付的稳健配置工具。它的适用场景可以概括为三类:
其一,中期目标的资金锁定。 6年期限明确,期满金额确定,适合为6年后某个可预期的支出(如子女教育阶段费用、家庭大额消费、创业启动金)提前锁定一笔资金,避免中途被消费冲动或市场波动侵蚀。
其二,家庭资产配置的稳健一档。 在权益类资产波动加大、存款利率下行的环境下,两全保险提供了一个"本金安全、给付确定"的选项,与存款、理财、基金形成互补,优化家庭资产的风险收益结构。
其三,基础身故保障的补充。 16万元的身故/全残保障虽不算高,但对尚未配置足额定寿或意外险的年轻家庭而言,可作为保障体系的一块拼图,与"意寿险"保单协同,共同覆盖家庭负债与生活开支。
同时也要清醒认识到它的边界:6年期满后保障即终止,不具备终身保障功能;满期收益水平有限,不能替代长期养老储备("宜养老"保单的功能);一次性交费10万元对家庭现金流有一定要求,投保前应确保这笔资金在6年内无刚性用途。演算表是"理解产品的工具",而非"决策的全部依据",客户应结合自身责任阶段、资金安排与保障缺口综合判断。
七、风险提示与理性认知
尽管演算表呈现的是确定给付,投保前仍须建立几点理性认知:
第一,演示不等于承诺。 演算表明确"仅供客户理解产品所用,具体规定请以产品条款为准"。现金价值、满期金、身故全残金的实际数值以合同为准,不同年龄、性别、交费方式、保险期间的测算结果会有差异。
第二,退保有损失。 第1年末现金价值91400元,低于10万元累计保费,若在第1年退保将损失8600元;第2年末95100元仍低于本金;直至第4年末才超过本金。这提示客户:两全保险适合"持有到期",中途退保可能面临本金损失。
第三,保障期限有限。 6年期满后合同终止,身故保障随之结束。若客户需要长期甚至终身的身故保障,应另行配置定期寿险或终身寿险,不能以两全保险替代。
第四,收益水平应理性看待。 6年总收益11200元、简单年化约1.87%的水平,在当前利率环境下属于稳健范畴,但不应以"高收益"预期购买此类产品。它的核心价值是"确定性",而非"增值性"。
结语:六年之约,确定的守护
人保寿险鑫裕两全保险(乐享版)的这份利益演算表,用六行数据讲完了一个完整的故事:30岁女性,一次性投入10万元,六年之后,平安到期领取111200元,期间享有16万元的身故/全残保障,现金价值从91400元平稳爬升至111200元,第4年超过本金,第6年与满期金会师。
这是一个不惊艳但足够清晰的故事。它不承诺高收益,不描绘财富神话,只提供一份"写进合同的确定"——在利率下行、市场波动的年代,这种确定性本身就有价值。对家庭而言,它是资产配置中的稳健一档,是中期目标的一笔锁定,是基础保障的一块补充;对个人而言,它是一份六年之约,是30岁到36岁之间,一份安静的、确定的守护。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

