

标题
- 标题
- 内容



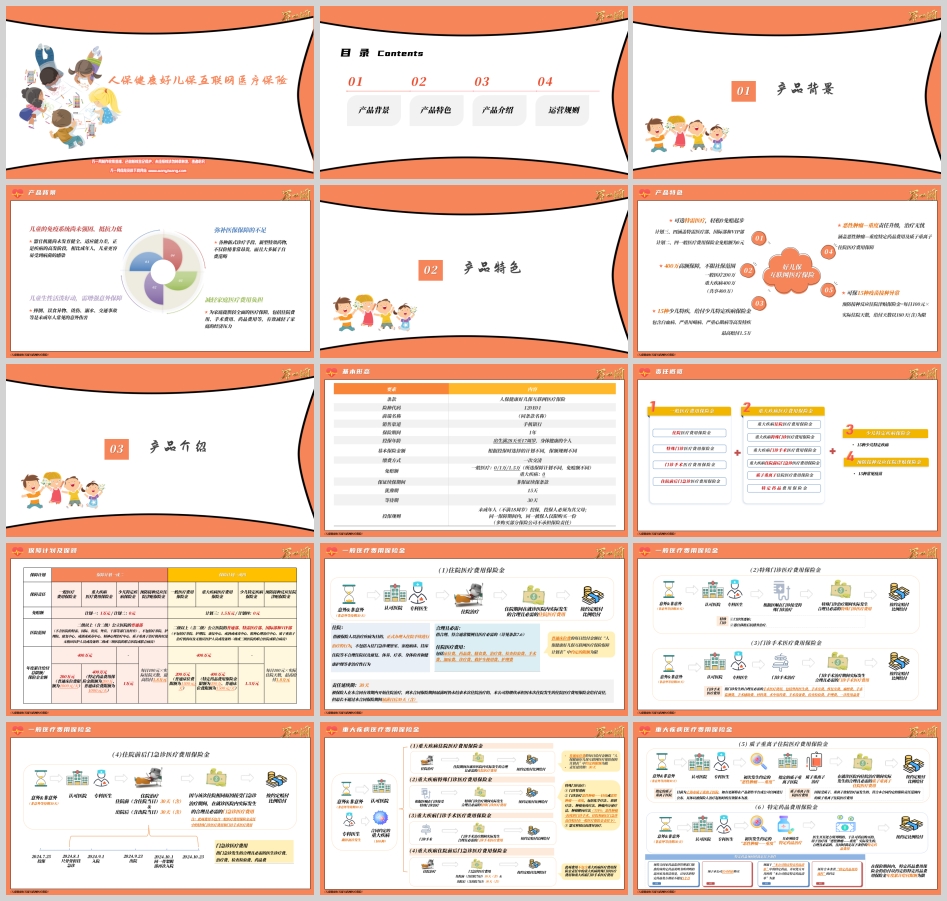
第一,儿童生理特点决定其处于疾病高发阶段。 未成年人的免疫系统与器官机能尚未发育健全,对外界环境的适应能力较弱,抵抗力明显低于成年人,更容易受到病菌侵袭。感冒、肺炎、手足口病、支气管炎等儿科常见疾病频发,住院概率显著高于成人。
第二,家庭医疗费用负担亟需分担。 孩子一旦住院,往往涉及住院费、手术费、药品费等多重支出,叠加家长陪护产生的误工成本,对普通家庭是不小的压力。一份覆盖全面的医疗保险,能够有效减轻家庭的经济负担。
第三,意外伤害风险不容忽视。 儿童生性活泼好动,自我保护意识薄弱,摔倒、误食异物、烫伤、溺水、交通事故等是未成年人常见的意外伤害场景,意外保障的必要性十分突出。
第四,基本医保存在保障空白。 各种新式诊疗手段、新型特效药物不仅价格昂贵,而且大多属于自费范畴;基本医保在报销目录、报销比例和封顶线上均有约束,难以覆盖全部高额支出。因此,用商业医疗保险弥补医保不足,成为越来越多家庭的选择。
正是在这样的背景下,「好儿保互联网医疗保险」应运而生,聚焦少儿群体的高频风险与高额费用场景,提供百万级、可选特需、含特疾与疫苗责任的综合保障方案。
亮点一:400万元高额保障,不限社保范围。 产品提供一般医疗200万元、重大疾病医疗400万元的保障额度,年度累计给付总限额400万元,且报销不受社保目录限制,自费药、自费项目也可纳入。
亮点二:15种少儿特定疾病,最高赔付1.5万元。 涵盖白血病、严重川崎病、严重心肌病、严重心肌炎、重症手足口病、严重癫痫、脊髓小脑变性症、严重1型糖尿病等高发少儿特疾,确诊即可按约定金额给付少儿特定疾病保险金。
亮点三:恶性肿瘤——重度责任升级。 不仅涵盖恶性肿瘤——重度的住院、特殊门诊、门诊手术及住院前后门急诊费用,还扩展了质子重离子住院医疗费用与特定药品费用保障,让先进治疗手段用得上、用得起。
亮点四:可选特需医疗,轻松0免赔起步。 保障计划三、四的医院范围涵盖公立医院特需医疗部、国际部、VIP部;计划二、四的一般医疗费用保险金免赔额为0元,大幅降低理赔门槛。
亮点五:可保15种疫苗接种异常。 针对国家指定疫苗清单内的15种常见疫苗(如乙肝疫苗、卡介苗、脊灰疫苗、百白破、麻腮风、流脑、甲肝、新冠疫苗等),若发生疑似预防接种反应并经法定程序确认为异常反应、不能排除或偶合症而住院,按每日100元×实际住院天数给付住院津贴,累计以180天为限,最高给付1.8万元。
要素 | 内容 |
条款名称 | 人保健康好儿保互联网医疗保险(险种代码120E01) |
销售渠道 | 手机银行 |
保险期间 | 1年(非保证续保) |
投保年龄 | 出生满28天至17周岁、身体健康的个人 |
缴费方式 | 一次交清 |
免赔额 | 一般医疗:0/1万/1.5万元(因计划而异);重大疾病:0元 |
犹豫期 / 等待期 | 15天 / 30天(意外无等待期) |
投保规则上有两点务必注意:未成年人投保时,投保人必须为其父母;同一保障期间内,同一被保险人仅限购买一份,多购买部分保险公司不承担保险责任。
产品的保险责任可归纳为四大板块:
· 一般医疗费用保险金:含住院医疗费用、特殊门诊医疗费用(门诊肾透析、器官移植后抗排异治疗)、门诊手术医疗费用、住院前后门急诊医疗费用(住院前30天含当日、出院后30天含当日)。
· 重大疾病医疗费用保险金(100种重疾):含重疾住院、重疾特殊门诊(增加恶性肿瘤化学疗法、放射疗法、免疫疗法、内分泌疗法、靶向疗法)、重疾门诊手术、重疾住院前后门急诊,以及质子重离子住院医疗费用与特定药品费用(特药年限额200万元)。
· 少儿特定疾病保险金:15种特疾,确诊给付。
· 预防接种反应住院津贴保险金:100元/天,180天为限。
住院医疗费用覆盖床位费、药品费、膳食费、治疗费、检查检验费、手术费、加床费、诊疗费、救护车使用费、护理费等;普通床位费按计划限额给付(1000元/天或1500元/天)。住院治疗若跨保险期间届满,责任延续期最长为届满日后30天。
产品设计划一、二、三、四四个档次:
· 医院范围:计划一、二限二级以上(含二级)公立医院普通部;计划三、四扩展至特需部、国际部、VIP部。
· 一般医疗免赔额:计划一1万元、计划二0元、计划三1.5万元、计划四0元。
· 少儿特疾保险金:计划一、二为1万元,计划三、四为1.5万元。
赔付比例是理解这款产品的关键。以一般医疗为例:
计划 | 免赔额 | 个人自负费用区间 | 医保/非医保身份且医保结算 | 医保身份投保但未用医保结算 |
计划一 | 1万元 | — | 100% | 60% |
计划二 | 0元 | ≤1万元部分 / >1万元部分 | 30% / 100% | 18% / 60% |
计划三 | 1.5万元 | — | 100% | 60% |
计划四 | 0元 | ≤1.5万元部分 / >1.5万元部分 | 30% / 100% | 18% / 60% |
重大疾病医疗费用保险金四个计划均为0免赔,赔付比例100%(未用医保结算则60%)。特定药品若属社保目录内却未获医保补偿,赔付比例为60%。
· 案例1(计划一 vs 计划四):1岁女孩住院花费12000元,医保报销5000元,个人自负7000元。计划一因未达1万元免赔额,赔付0元(7000元可抵扣免赔额);计划四0免赔且7000元未超1.5万元,赔付7000×30%=2100元。
· 案例2(特需部就医):10岁女孩国际部住院花费25000元全自费。计划一因国际部不在认可医院范围,赔付0元;计划四分两段计算:15000×30%+10000×100%=14500元。
· 案例3(疫苗异常反应):2个月婴儿接种乙肝疫苗后异常反应住院8天,花费17000元未用医保。计划二赔付一般医疗10000×18%+7000×60%=6000元,住院津贴100×8=800元,合计6800元。
· 案例4(少儿特疾+重疾):计划三在国际部确诊白血病,花费300000元全自费。少儿特疾给付15000元,重疾医疗赔付300000×100%=300000元,合计315000元。
产品按年龄、有无基本医疗保险、是否首次投保差异化定价。以有医保身份首次投保为例:计划一0岁约481元、1岁452元、10岁189元、17岁179元,呈随年龄下降趋势;计划二0岁865元、6岁428元、17岁275元;计划三0岁2162元、10岁1752元、17岁1141元;计划四0岁2667元、10岁2161元、17岁1395元。无医保身份投保费率约为有医保的2倍以上(如计划一0岁1093元、计划四0岁3121元)。在上一合同届满前重新投保,因不设等待期,费率略高于届满后重新投保。
产品无智能核保,需逐条核对告知事项:过去2年内是否住院、手术或遵医嘱连续服药超14天;是否被保险公司拒保、延期、加费或附加条件承保;是否曾患肿瘤、糖尿病、高血压、脑疾病、心脏病、肝病、肾病及贫血、红斑狼疮、类风湿、癫痫、严重川崎病、结核病等;最近6个月是否存在尿蛋白阳性、淋巴结肿大、血小板或白细胞计数异常;2周岁及以下是否有低出生体重、早产、窒息缺氧史、发育迟缓、脑瘫、孤独症谱系障碍等。
值得欣慰的是,感冒、鼻炎、咽炎、扁桃体炎及腺样体手术、急性支气管炎、支气管肺炎、已治愈的急性肺炎、浅表性胃炎、急性肠胃炎、急性阑尾炎、湿疹皮炎、新生儿黄疸已治疗结束、手足口病已痊愈、软组织损伤、四肢骨折已痊愈、包皮手术、疫苗接种等情形,仍可正常投保。
· 线上理赔:关注「人保健康生活」公众号—理赔服务—个险理赔(线上最高限额1万元),资料齐全后一般3—30日核定,结案后1—3个工作日转账。
· 线下理赔:拨打4001330600报案,收齐资料后一般5—30日核定。
理赔需提供身份证件、门诊及住院病历、医疗费用收据原件与费用清单(社保或其他保险公司收走原件需提供盖章复印件或分割单)、理赔申请书、意外事故证明(意外案件必备)、银行卡复印件等。
等待期30天:等待期内确诊疾病(无论治疗发生在期内或期满后)均不赔付,合同继续有效;若等待期内确诊的是合同约定的重大疾病,则不承担保险责任并无息返还保费、合同终止。意外无等待期。既往症(合同生效前已患且已知晓的疾病或症状)不赔;既往投保时约定的除外疾病亦不赔。此外,遗传性疾病、先天畸形、境外就医、实验性治疗、美容整形、牙科、生育相关、减肥手术、高风险活动、斗殴酗酒吸毒、艾滋病(特定重疾除外)等情形,均属于责任免除范围。
总体来看,人保健康好儿保互联网医疗保险以400万元保额为底盘,用零免赔、可选特需、少儿特疾、疫苗津贴、质子重离子与特药五张牌,精准回应了儿童医疗"高发、意外多、自费贵"三大痛点。对家长而言,选择的关键在于三步:一看预算选计划(追求性价比选计划一、二,追求就医品质与零免赔选计划三、四);二看健康告知能否通过(无智能核保,务必如实告知);三看是否用医保结算(医保身份投保且经医保结算,赔付比例最高)。把这些规则读透,这份保单才能真正成为孩子成长路上可靠的健康后盾。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号