

标题
- 标题
- 内容
利率下行时代的稳健之选:人保寿如意金两全保险(分红型)(乐享版)开发背景与产品解析
引言
2025年以来,国内利率环境持续走低,国有大型银行5月20日陆续宣布下调存款利率,最大降幅达25个基点,一年期定存利率降至0.95%,五年期降至1.3%,存款最高利率全面进入"1时代"。与此同时,10年期国债收益率连续多月低于2%,截至2025年7月已降至1.68%。在低利率成为中长期趋势的背景下,居民财富管理面临"收益缩水"与"再配置"的双重挑战。人保寿险推出如意金两全保险(分红型)(乐享版),正是顺应这一时代要求、响应国家号召的产物。
一、开发背景:低利率环境下的财富管理变局
(一)市场利率持续下行,存款收益步入"1时代"
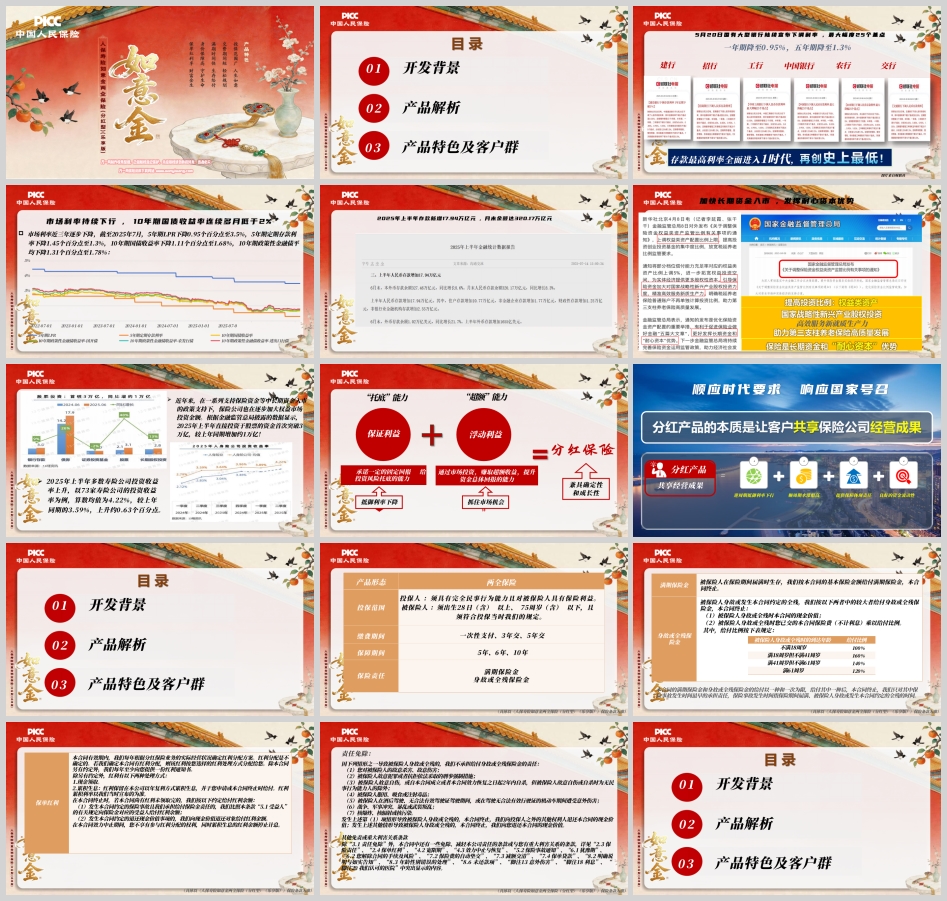
从近三年的利率走势看,下行趋势清晰而坚定。截至2025年7月,5年期LPR下降0.95个百分点至3.5%,5年期定期存款利率下降1.45个百分点至1.3%,10年期国债收益率下降1.11个百分点至1.68%,10年期政策性金融债平均下降1.31个百分点至1.78%。建行、招行、工行、中国银行、农行、交行等国有大行存款最高利率全面进入1时代,传统"存钱吃利息"的财富管理模式面临根本性挑战。
与此同时,居民存款仍在快速增长。2025年上半年存款新增17.94万亿元,月末余额达320.17万亿元。巨量资金淤积在低收益存款中,反映出居民对安全资产的强烈偏好,也凸显出"资金往哪里去"的现实焦虑。在存款利率持续走低、理财产品打破刚兑、资本市场波动加剧的多重背景下,兼具确定性与成长性的保险产品,尤其是分红型保险,成为承接居民稳健理财需求的重要载体。
(二)政策引导长期资金入市,保险资金优势凸显
近年来,在一系列支持保险资金等中长期资金入市的政策支持下,保险公司逐步加大权益市场投资力度。根据金融监管总局披露的数据,2025年上半年直接投资于股票的资金首次突破3万亿元,较上年同期增加约1万亿元。政策层面强调"高效服务新质生产力""加快长期资金入市,发挥耐心资本优势",为保险资金发挥长期投资、价值投资优势创造了良好环境。
投资收益的改善为分红险提供了有力支撑。2025年上半年多数寿险公司投资收益率上升,以73家寿险公司的投资收益率为例,算术均值为4.22%,较上年同期的3.59%上升约0.63个百分点。投资收益的回升,意味着分红险"浮动利益"部分具备了更好的实现基础,也为"保证利益+浮动利益"的双层结构提供了现实依托。
(三)分红保险:兼具确定性与成长性的制度设计
分红保险的核心价值,在于其"托底"能力与"超额"能力的结合。一方面,产品承诺一定的固定回报,为客户的投资风险托底,体现确定性;另一方面,通过市场投资赚取超额收益,提升资金总体回报,体现成长性。这种"保证利益+浮动利益"的结构,使分红险既能在利率下行期抵御收益下滑,又能在市场向好时通过红利分享经营成果,实现"逆周期抵御利率下行、顺周期水涨船高"的功能。
从客户价值看,分红产品具有四重意义:共享保险公司经营成果、提供保障体现责任、具备良好的资金流动性、顺应利率周期变化。正是基于这一制度优势,人保寿险推出如意金两全保险(分红型)(乐享版),以两全保险形态承载分红机制,回应低利率时代居民对"安全+增值+保障"的综合需求。
二、产品解析:两全形态下的保障与分红结构
(一)产品形态与投保规则
如意金(乐享版)的产品形态为两全保险,兼具生存给付与身故保障双重功能。投保范围方面,投保人须具有完全民事行为能力且对被保险人具有保险利益;被保险人须出生28日(含)以上、75周岁(含)以下,且符合投保当时公司的规定。缴费期间提供一次性支付、3年交、5年交三种选择;保障期间可选5年、6年、10年。这种"短中期保障+灵活缴费"的设计,使产品能够适配不同年龄、不同资金规划需求的客户。
(二)保险责任:满期金与身故/全残金
产品的保险责任包括满期保险金和身故或全残保险金两项。
满期保险金:被保险人在保险期间届满时生存,公司按合同的基本保险金额给付满期保险金,合同终止。这体现了两全保险"到期给付、资金确定"的特征,满期金的安全性与确定性是该产品的核心卖点之一。
身故或全残保险金:被保险人身故或发生合同约定的全残,公司按以下两者中的较大者给付:其一,身故或全残时合同的现金价值;其二,身故或全残时已交保险费(不计利息)乘以给付比例。给付比例按到达年龄分档:不满18周岁为100%,满18周岁但不满41周岁为160%,满41周岁但不满61周岁为140%,满61周岁为120%。这一设计体现了对不同年龄段家庭责任的差异化考量——中青年群体家庭责任较重,给付比例更高,保障杠杆更充分。
需要特别注意的是,满期保险金和身故或全残保险金的给付以一种和一次为限,给付其中一种后合同终止,公司只对保险事故发生时间最早者承担责任。
(三)保单红利:不确定但可分享经营成果
合同有效期内,公司每年根据分红保险业务的实际经营状况确定红利分配方案,红利分配是不确定的。若确定有红利分配,则按客户选择的红利处理方式分配,公司每年至少提供一份红利通知书。红利处理方式有两种:一是现金领取;二是累积生息,即红利保留在公司以年复利方式累积生息,于申请或合同终止时给付,红利累积利率以当时宣布的为准。
合同终止时若尚有红利未领取完,按约定给付红利余额:发生保险事故且公司承担给付责任的,比照受益人规定向保险金对应的受益人给付;发生退还现金价值事项的,向现金价值退还对象给付。此外,合同效力中止期间,客户不享有参与红利分配的权利,累积生息的红利余额停止计息。这些安排既体现了红利分配的规范性,也提示客户维持合同效力的重要性。
(四)责任免除与客户权益
产品条款列明了七项责任免除情形,包括投保人故意杀害伤害被保险人、被保险人故意犯罪或抗拒刑事强制措施、两年内自杀(无民事行为能力人除外)、吸毒、酒驾或无证驾驶、战争军事冲突暴乱、核爆炸核辐射核污染等。发生第(1)项情形的,合同终止,向投保人之外的其他权利人退还现金价值;发生其他情形的,合同终止,向投保人退还现金价值。
客户权益方面,产品设有15日犹豫期,自签收合同之日起算,犹豫期内解除合同将退还全部保险费;犹豫期后解除合同的,自收到解除通知之日起30日内退还现金价值,可能遭受一定损失。现金价值指保险单所具有的价值,通常体现为解除合同时按精算原理计算的退还金额,保单年度末的现金价值会在保险合同上载明。
三、产品特色、案例演示与目标客户群
(一)三大产品特色
第一,投保范围宽泛,覆盖全生命周期。被保险人年龄为出生28天至75周岁,小婴儿与高龄客户皆可投保。这一设计使产品能够服务于从子女教育规划到老年财富安排的多元场景。
第二,满期给付确定,资金安全有保障。保单到期给付满期保险金,资金确定、安全,契合稳健型客户对本金安全的核心诉求。
第三,分红共享成果,兼具成长空间。保单有效期内可参与分红,共享保险公司经营成果,在保证利益的基础上保留向上弹性。此外,保单贷款功能使最高贷款金额可达合同当时现金价值扣除各项欠款后余额的80%,为客户提供了应急流动性安排。
(二)案例演示:周女士的6年期规划
以30岁公司白领周女士为例,考虑财富管理需求,投保如意金(乐享版),选择3年交、年交保费10万元、保险期间6年,指定女儿为身故金受益人。
从演示表看,第1至3年为缴费期,累计保费30万元;第1保单年度身故或全残保险金为16万元(按已交保费10万元的160%计),第2年为32万元,第3年起为48万元(按累计保费30万元的160%计)并维持至保障期满。退保金(现金价值)从第1年的79,600元增长至第3年的293,700元,第6年满期时满期保险金为318,400元,同时现金价值亦为318,400元。
红利方面,年度红利从第1年的1,130元逐步增长至第6年的3,834元,累积红利从1,130元累积至第6年的19,115元。需要强调,上表利益演示基于公司精算及其他假设,不代表历史经营业绩,也不代表对未来经营业绩的预期,红利分配是不保证的,某些年度红利分配可能为0。
从案例可以看出,该产品在6年期内实现了满期金确定给付、身故保障杠杆充分(160%给付比例)、红利锦上添花的三重效果。对周女士而言,30万元投入在6年后获得318,400元满期金,叠加累积红利演示值19,115元,兼顾了资金安全与增值可能。
(三)目标客户群画像
产品的目标客户群可归纳为四类。一是有闲散资金的人,手中持有低收益存款、寻求稳健增值渠道的客户;二是产品满期到付的人,偏好短期确定性给付、有明确资金使用规划的客户;三是追求稳健回报的人,风险偏好较低、不愿承受资本市场大幅波动的客户;四是为孩子规划未来的父母,希望通过中期规划为子女教育、婚嫁等储备资金的家长。此外,有自我财务管理与规划需求的客户,也可将本产品作为资产配置中的稳健底仓。
结语
利率下行是中长期趋势,存款"1时代"倒逼居民财富管理从单一储蓄转向多元配置。人保寿险如意金两全保险(分红型)(乐享版)以两全保险的确定给付为底、以分红机制分享经营成果为翼,在5年、6年、10年的中短期期限内,为稳健型客户提供了"安全+保障+增值"的综合解决方案。其投保年龄宽泛、缴费方式灵活、满期给付确定、保单贷款便利等特点,使其能够适配从子女规划到养老储备的多元场景。
同时必须清醒认识到,分红是不确定的,演示数据不构成收益承诺,投保决策应以满期金与身故保障等保证利益为底线参照,将红利视为可能的增益。对于追求资金安全、偏好中期规划、能够接受红利波动的客户而言,这款产品是低利率时代值得纳入考量的稳健配置选项;而对于流动性要求高或追求高收益的客户,则需审慎评估自身需求与产品期限的匹配度。理性认知产品结构,方能让保险真正服务于财富管理的长期目标。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

