

标题
- 标题
- 内容

城市定制型商业医疗保险示范条款解读:从合同构架到保障责任的全面剖析
城市定制型商业医疗保险(俗称“惠民保”)近年来在全国各城市迅速铺开,以其低保费、高保额、宽准入的特点,成为多层次医疗保障体系的重要补充。为指导和规范此类产品的条款设计,行业主管部门发布了城市定制型商业医疗保险示范条款,为各保险公司开发相关产品提供了标准化模板。
一、合同当事人与合同构成:厘清法律关系的基础
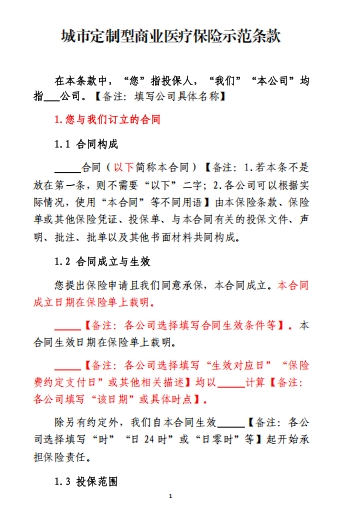
示范条款开篇即对合同主体进行了明确界定:“您”指投保人,“我们”“本公司”均指保险公司(具体名称由各公司填写)。这一称谓设计看似简单,实则体现了保险条款通俗化、可读性的基本取向。传统保险条款中“投保人”“保险人”的法定术语虽然严谨,但对普通消费者而言存在理解门槛。示范条款采用第一人称和第二人称的对话式表述,有助于拉近合同双方的距离,降低消费者的阅读负担。
第1.1条“合同构成”明确了保险合同的完整边界:由保险条款、保险单或其他保险凭证、投保单、与本合同有关的投保文件、声明、批注、批单以及其他书面材料共同构成。这一规定的重要意义在于,它提示投保人保险合同并非仅指条款文本本身,投保单中的告知内容、批单中的变更约定等均构成合同的有机组成部分。对于城市定制型商业医疗保险而言,由于产品通常通过线上渠道投保,投保页面中的健康告知、确认声明等电子文件同样属于合同构成材料,投保人应当予以充分关注。示范条款在此处保留了“以下”二字的备注说明,提示各公司可根据条款体例灵活处理用语,体现了模板的灵活性与规范性并重。
二、合同成立与生效:时间节点的精确界定
第1.2条对合同的成立与生效作了分层规定。合同成立的要件是“您提出保险申请且我们同意承保”,成立日期在保险单上载明。合同生效条件则由各公司根据实际情况选择填写,生效日期同样在保险单上载明。示范条款特别提示各公司可选择“生效对应日”“保险费约定支付日”或其他相关描述,并以“该日期”或具体时点计算。此外,保险责任的起算时间也预留了“时”“日24时”“日零时”等选项供各公司选择。
这一条的设计逻辑在于区分“合同成立”“合同生效”与“保险责任开始”三个不同的法律节点。合同成立关注的是双方意思表示一致;合同生效关注的是合同产生法律约束力的时间;保险责任开始则关注保险人实际承担风险的时间。三者可以重合,也可以分离。对于城市定制型商业医疗保险而言,由于通常设有统一的保险期间起止日期(如每年1月1日至12月31日),合同生效日与保险责任起算日往往与保险单载明的保险期间起始日保持一致。投保人应当特别注意保险单上载明的具体日期和时点,避免因时间理解偏差导致保障空档。
三、投保范围:以基本医保参保为前提的宽准入设计
第1.3条规定,除另有约定外,投保人可为参加基本医疗保险或公费医疗的被保险人参保本产品。这一规定揭示了城市定制型商业医疗保险的核心定位——作为基本医疗保险的补充层,其投保门槛以“已参加基本医保或公费医疗”为前提条件。这与产品的设计初衷高度吻合:惠民保的保障责任通常聚焦于基本医保报销后的个人自付部分和医保目录外的特定高额药品费用,因此要求被保险人拥有基本医保身份既是风险控制的需要,也是确保理赔结算顺畅的基础。
示范条款同时备注,如以团体形式投保,各公司可与投保人约定团体成员的范围。这为用人单位、社区等团体统一组织投保预留了空间,体现了产品在个人投保与团体投保之间的灵活性。值得注意的是,实践中部分城市惠民保产品还允许使用职工医保个人账户余额为本人及直系亲属投保,这类便利化安排通常在投保须知中另行约定,示范条款的开放性设计为此类创新留有余地。
四、保险期间与续保安排:一年期短期险的清晰定位
第2.1条规定保险期间为1年,自生效时点起算,保险期间在保险单上载明。示范条款为“为”或“不超过”以及“时”“日24时”“日零时”等表述预留了选择空间,各公司可根据产品实际设计填写。一年期短期健康险的定位,决定了城市定制型商业医疗保险在费率厘定、责任设计和续保政策上具有年度调整的灵活性。
第2.2条“不保证续保”是个人保险产品的重要条款(团体保险可选择使用)。条款明确:本合同为不保证续保合同;保险期间届满,被保险人需重新申请投保并经公司同意、支付保险费,才能获得新的保险合同。同时明确,若保险期间届满时产品已停止销售,公司不再接受投保申请。这一规定既保护了消费者的知情权——明确告知产品不具有保证续保属性,避免消费者产生“年年可续”的误解;也为保险公司保留了根据实际赔付情况和产品运营状况调整经营策略的空间。对于投保人而言,理解“不保证续保”的含义至关重要:它意味着每一保险期间届满后,续保并非自动权利,而是需要重新核保并达成新的合意。示范条款同时提示各公司根据实务填写保险期间届满后投保的相关约定,为续保窗口期、续保条件等细节安排留出了空间。
五、保险金额与适用区域:责任上限与地域边界
第2.3条明确保险金额是保险人承担给付保险金责任的最高限额。城市定制型商业医疗保险通常设置较高的保险金额(如数百万元),以应对重大疾病带来的高额医疗费用风险,但保险金额并非实际赔付金额,实际赔付受免赔额、赔付比例、责任范围等多重因素约束。
第2.4条“适用区域”要求各公司按照产品实际适用区域填写,并提示如在费率中已列明适用区域的,条款中可不包含此条目。城市定制型商业医疗保险的“定制”属性,核心体现之一便是地域性:产品名称、保障方案、定点医疗机构范围、特定药品目录等均与特定城市或区域紧密挂钩。适用区域的明确,既关系到被保险人就医机构的范围界定,也关系到理赔审核中“合理且必要”费用的地域判断标准,投保人应当确认自己的常住地与产品适用区域一致。
六、等待期:风险控制与消费者保护的平衡
第2.5条是等待期条款(未设置等待期的产品不适用)。等待期是指合同生效后一段期间内发生的保险事故,保险人不承担保险责任。示范条款为等待期的具体天数、确诊疾病的表述、不同责任区分设置等待期等预留了填写空间,并明确了两类无等待期情形:一是因意外伤害发生的保险事故;二是各公司填写的其他无等待期情形。
等待期的制度功能在于防范逆选择风险——防止被保险人在已经患病或即将发病时投保以获取赔付。对于城市定制型商业医疗保险而言,由于投保门槛宽松、通常不设严格健康告知,等待期的设置尤为必要。示范条款将意外伤害排除在等待期之外,体现了对不可预见的意外风险与被保险人自身健康状况之间差异的合理区分。投保人应当特别注意等待期的具体天数以及等待期内确诊疾病的处理规则:条款明确,被保险人在等待期内确诊疾病,无论治疗发生在等待期内还是等待期后,保险人均不承担保险责任。这一“确诊时点”标准意味着,等待期内确诊的疾病即使在等待期后治疗,也无法获得赔付,投保人对此应有清晰预期。
七、免赔额:自付责任与抵扣规则
第2.6条对免赔额作了定义:指被保险人在一个保险期间内发生的、虽属保险责任范围但依约由被保险人自行承担、本合同不予给付的费用。示范条款明确了免赔额的抵扣规则:被保险人从工作单位、商业保险等其他途径报销部分以及个人自行承担部分,均可抵扣免赔额,但抵扣金额不超过免赔额余额;同时为各公司填写不可抵扣免赔额的情形预留了空间。
免赔额是城市定制型商业医疗保险精算平衡的关键杠杆。惠民保产品通常设置较高的免赔额(如1万至2万元),以过滤大量小额赔付、降低保费水平,从而实现对高额医疗费用风险的聚焦保障。抵扣规则的设计则直接影响被保险人的实际负担:将其他途径报销部分纳入抵扣范围,意味着被保险人多渠道报销的金额可以加速免赔额的“填满”,有利于被保险人更快进入赔付区间。投保人应当关注免赔额的具体金额、抵扣范围以及不可抵扣情形,合理评估自身的费用分担预期。
八、保险责任:核心保障的结构化呈现
第2.7条是保障部分的核心条款。示范条款明确保险责任包括多项可选责任,投保人可选择一项或多项投保,各公司根据实务至少选择一项责任承保。示范条款以“基本医疗保险范围内住院医疗费用保险金”为例,展示了责任条款的典型结构:在保险期间内,被保险人因遭受意外伤害或在等待期后因意外伤害以外的原因,经合同约定的医疗机构诊断并接受住院治疗,对于实际发生的合理且必要的、符合当地基本医疗保险或公费医疗范围内的住院医疗费用,保险人按“保险金计算方法”约定计算并给付保险金。
这一责任条款的表述包含多个关键限定要素:其一,“合理且必要”是医疗费用审核的实质性标准,超出合理必要范围的费用不在保障之列;其二,“符合当地基本医保或公费医疗范围”界定了费用范围边界,体现了惠民保与基本医保的衔接关系;其三,“合同约定的医疗机构”提示就医机构范围的重要性,通常产品会约定定点医疗机构或要求二级及以上公立医院普通部;其四,“经诊断并接受住院治疗”明确了住院医疗的行为要件。示范条款的示例结构为各公司设计其他责任(如基本医保范围外住院医疗费用责任、特定高额药品费用责任等)提供了可参照的范式。
结语
城市定制型商业医疗保险示范条款第一、二部分,从合同当事人、合同构成、成立生效、投保范围,到保险期间、续保安排、保险金额、适用区域、等待期、免赔额和保险责任,构建了此类产品合同框架的完整逻辑链条。其设计既遵循了人身保险条款的一般规范,又充分考虑了惠民保产品“低门槛、广覆盖、与基本医保衔接”的特殊属性,并通过大量备注为各公司因地制宜地填充具体内容预留了灵活空间。对于产品开发者而言,示范条款是规范设计的基准模板;对于投保人而言,理解这些条款背后的逻辑,有助于在投保时做出更理性的判断,在理赔时形成更合理的预期。需要提醒的是,本文解读基于示范条款文本,具体产品的权利义务应以各公司实际签发的保险单和正式条款为准,投保前仔细阅读完整条款、关注保险单载明的关键日期与金额,始终是维护自身权益的第一步。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

