

标题
- 标题
- 内容

终身寿险(分红型)示范条款草案征求意见稿评析
一、引言
2025年前后,保险监管部门就《终身寿险(分红型)示范条款(草案征求意见稿)》向社会公开征求意见,标志着人身保险条款标准化建设又迈出重要一步。分红型终身寿险兼具终身保障与红利分配功能,是寿险市场的重要品类,但长期以来各公司条款表述差异较大、免责条款提示不充分、红利分配机制透明度不足等问题饱受消费者诟病。示范条款草案以统一框架、规范表述、强化提示为目标,试图在保留公司产品设计灵活性的同时,守住消费者权益保护的底线。
二、体例结构与编写技术的创新
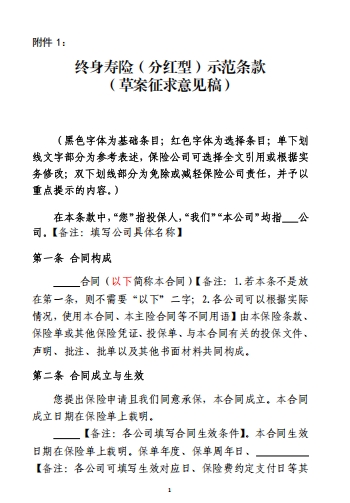
草案最显著的特点是其"分层编写"的技术处理。文本开篇即明确:黑色字体为基础条目,红色字体为选择条目,单下划线文字为参考表述,双下划线部分为免除或减轻保险公司责任并予以重点提示的内容。这一体例设计具有多重意义。
其一,它清晰区分了"必选动作"与"自选动作"。基础条目构成所有分红型终身寿险条款的公共骨架,确保消费者在任何公司产品中都能获得一致的基本权利框架;选择条目则承认产品差异化空间,允许公司在红利处理方式、投保年龄范围、犹豫期天数等方面作出符合自身经营策略的安排。其二,单下划线"参考表述"的定位尤为务实——保险公司既可全文引用,也可根据实务修改,避免了示范条款沦为僵化的格式合同。其三,双下划线重点提示机制将免责条款的识别义务前置于条款编写环节,与《保险法》第十七条关于免责条款提示说明义务的规定形成呼应,体现了监管关口前移的治理思路。
此外,草案对用语作了统一界定:"您"指投保人,"我们""本公司"均指公司,并在备注中提示公司填写具体名称。这种人称统一看似细枝末节,实则消除了实践中投保人与被保险人、保险人与公司混用带来的歧义,是条款通俗化的重要一步。
三、合同构成与成立生效条款
第一条规定合同由保险条款、保险单或其他保险凭证、投保单、投保文件、声明、批注、批单及其他书面材料共同构成。备注特别提示:若本条不是放在第一条,则不需要"以下"二字;各公司可根据实际情况使用"本合同""本主险合同"等不同用语。这一细节反映出示范条款对条款顺序安排与用语习惯的包容。合同构成条款的功能在于界定当事人权利义务的文本边界,避免因"投保单不是合同组成部分"之类争议损害消费者利益。
第二条合同成立与生效条款区分了"成立"与"生效"两个法律节点:您提出保险申请且我们同意承保,合同成立,成立日期在保险单载明;生效条件由各公司填写,生效日期亦在保险单载明;保单年度、保单周年日及其他日期均以特定日期为计算基准。草案还就保险责任开始时间给出"时""日24时""日零时"三种表述供选择。这一安排符合《保险法》第十三条关于合同成立与生效的基本法理,同时提示公司注意"合同生效"与"责任开始"可能存在的时点差异——实践中因生效时点表述不清导致的理赔争议并不鲜见,示范条款以备注形式强制公司明确选择,有助于减少模糊地带。
四、投保范围、犹豫期与保险期间
第三条投保范围规定被保险人投保年龄范围为若干周岁至若干周岁,且须符合投保当时公司规定。备注提示:如填写"0",可在0周岁后增加"须出生满若干日"的限制;如性别对应不同投保年龄范围,可在后续补充。这一设计兼顾了未成年人投保的特殊保护需求与产品定价的性别差异现实。
第四条犹豫期条款是消费者权益保护的核心条款之一。草案规定自签收合同之日起有若干日犹豫期,备注明确"犹豫期不低于15日",高于现行实践中常见的10日或15日下限要求,体现监管趋严导向。条款同时规定犹豫期内解除合同退还已支付的全部保险费,并明确解除程序:填写解除合同通知书、提供保险合同及有效身份证件,自公司收到通知书时合同即被解除,合同解除前发生的保险事故公司不承担保险责任。此处"收到即解除"的规则对消费者有利,避免了公司拖延处理期间的责任真空;但"解除前事故不赔"的表述也提示消费者,犹豫期内并非"免费保障期",保障与退费之间存在对价关系,条款以简洁语言完成了风险提示。
第五条保险期间明确为被保险人终身,自生效时点起至身故时止,并在保险单载明。终身寿险的"终身"属性是其区别于定期寿险的根本特征,草案以"至被保险人身故时止"的表述锁定保险期间终点,避免了"至某年龄"等变相定期化处理。
五、保险金额与红利分配机制——草案的核心难点
第六条保险金额条款是整份草案技术含量最高、也最能体现分红型产品特殊性的部分。草案按红利分配方式分设两套规则。
现金红利情形下:合同保险金额为承担给付保险金责任的最高限额,按条款约定、根据基本保险金额计算确定(备注注明不适用于红利处理方式仅含购买交清增额保险的情形);基本保险金额由投保时约定并在保险单载明,变更后以变更后金额为准;若选择红利购买交清增额保险(备注注明适用于红利处理方式多于一种且包含购买交清增额保险的情形),保险金额根据基本保险金额与累积交清增额基本保险金额计算确定,且明确"基本保险金额不包括累积交清增额基本保险金额"。
增额红利情形下:保险金额根据基本保险金额与累积红利保险金额计算确定;基本保险金额同样以投保时约定并载明为准;累积红利保险金额指因年度红利分配累积增加的保险金额。
这套规则的设计逻辑在于:分红型终身寿险的保险金额并非单一数字,而是"基本保险金额+红利派生金额"的复合结构。草案通过区分现金红利与增额红利两种主流分配方式,分别界定保险金额的计算基础,并要求条款明确引用具体条款序号(第X条),迫使公司在条款中完整披露计算路径,而非以笼统表述掩盖红利的不确定性。值得肯定的是,草案明确"保险金额为承担给付保险金责任的最高限额",这一定性有助于消费者理解保额、红利与赔付之间的上限关系。
但草案在此处也留下若干待解问题。其一,现金红利情形下"保险金额按第X条约定、根据基本保险金额进行计算确定"的表述较为抽象,若公司填写的具体条款未能清晰说明红利领取、累积生息、抵交保费等不同处理方式对保额的影响,消费者仍难以准确预期。其二,备注中"不适用于红利处理方式仅包含购买交清增额保险的情形"与"适用于红利处理方式多于一种且包含购买交清增额保险"两处技术性说明,对条款编写者的专业能力提出较高要求,中小公司若理解偏差,可能导致条款内部逻辑矛盾。其三,增额红利情形下累积红利保险金额的定义仅说明"因年度红利分配累积增加",未涉及红利分配不确定性的提示,而这恰恰是分红险销售误导的高发领域。
六、免责条款重点提示机制与消费者保护
草案在编写说明中明确,双下划线部分为"免除或减轻保险公司责任,并予以重点提示的内容"。这一机制的价值在于将免责条款的识别从"事后说明"前移至"条款编写",形成编写、提示、说明的链条。结合《保险法》第十七条,保险公司对免责条款负有提示和明确说明义务,未履行该义务的条款不产生效力。示范条款以字体格式(双下划线)固化提示形式,为监管检查和司法裁判提供了直观依据。
从消费者保护角度看,草案的犹豫期不低于15日、犹豫期内全额退费、"收到解除通知即解除"等规则,均向投保人倾斜;合同构成条款将投保单、声明等纳入合同文本,防止公司以"未纳入合同"为由否定销售环节的承诺;保险金额条款要求明示计算依据,压缩了模糊表述空间。这些安排共同构成了一张消费者权益保护网。
七、不足与完善建议
草案仍有可完善之处。第一,红利分配的信息披露规则缺失。草案仅在保险金额条款中触及红利,未就红利分配政策、分配方式选择权、红利通知书等作出示范性规定,而分红险纠纷多源于消费者对"红利不确定"缺乏预期。建议增设红利分配原则与信息披露条目。第二,现金价值与退保权益未在草案中体现。终身寿险退保损失是投诉集中领域,示范条款宜对现金价值表的位置、退保金计算方式作出提示性规定。第三,选择条目的填写指引可进一步细化。例如投保年龄范围、犹豫期天数的填写应有更明确的合规校验规则,防止公司以"选择"之名规避监管底线。第四,双下划线提示机制应与电子投保场景衔接,明确线上销售时免责条款的加粗、弹窗等提示方式。
八、结语
《终身寿险(分红型)示范条款(草案征求意见稿)》以分层编写技术平衡了统一规范与产品灵活,以犹豫期、合同构成、保额计算披露等规则强化了消费者保护,以双下划线机制将免责条款提示义务嵌入条款文本,体现了监管在条款标准化与消费者权益保护之间的精细权衡。草案的最终落地,还需在红利信息披露、现金价值提示、选择条目合规校验等方面继续打磨。对保险公司而言,示范条款不是可以照搬的模板,而是需要在备注指引下逐条落实、确保内部逻辑自洽的编写基准;对消费者而言,理解"基本保额+红利派生保额"的复合结构、认清红利的不确定性,仍是理性投保的前提。唯有监管、公司与消费者三方各尽其责,分红型终身寿险才能真正回归保障本源。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

