

标题
- 标题
- 内容



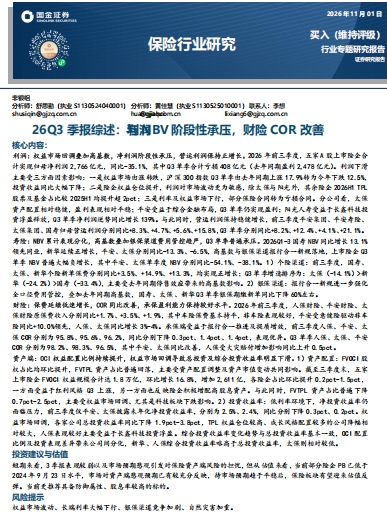
利润与NBV阶段性承压,财险COR持续改善——保险行业2026年三季报综述深度解读
引言:一份季报里的"三重压力"与"一抹亮色"
2026年三季报收官,五家A股上市险企交出了一份承压明显的成绩单。前三季度合计实现归母净利润2766亿元,同比-35.1%;其中第三季度单季合计亏损408亿元,而去年同期为盈利2478亿元。利润端的剧烈反转,源于权益市场由涨转跌、权益仓位提升放大波动、部分保险合同转为亏损合同三重因素的叠加。与此同时,寿险NBV累计表现分化、Q3单季普遍承压,而财险COR则延续改善趋势,成为这份季报中最稳定的一抹亮色。
这份综述的价值,在于它没有停留在"利润下滑"的表面数字,而是拆开了利润背后的三层结构:投资收益的同比大幅下降、利润对市场波动的敏感度提升、以及会计准则下亏损合同对当期费用的侵蚀。同时,它用一个容易被忽视的指标——营运利润——揭示了险企经营的另一面:净利润承压,但营运利润保持正增长。
一、业绩概述:净利润阶段性承压,营运利润稳健增长
(一)Q3单季亏损408亿元:三重因素叠加
2026年前三季度,五家A股上市险企合计归母净利润2766亿元,同比-35.1%。更值得关注的是单季数据:Q3单季合计亏损408亿元,去年同期则盈利2478亿元,一正一负之间,落差巨大。
综述将利润下滑归因于三方面:
一是权益市场由涨转跌,高基数叠加回调。 沪深300指数Q3单季由去年同期上涨17.9%转为今年下跌12.5%。去年同期的上涨形成了高基数,今年的下跌则直接压缩了投资收益,两个方向叠加,投资收益同比大幅下降。
二是险企权益仓位提升,利润对市场波动更为敏感。 除太保与阳光外,其余险企2026H1的TPL股票及基金占比较2025H1均提升超2个百分点。仓位提升意味着市场上涨时弹性更大,下跌时冲击也更深——这是一把双刃剑,在今年Q3的市场环境下,刀刃向内。
三是利率及权益市场下行,部分保险合同转为亏损合同。 这是会计准则层面的传导:当保险合同变为亏损合同,当期需确认相应损失,进一步拖累利润。以国寿为例,其Q3保险服务费用同比增加271亿元,成为利润的重要拖累项。
三重因素中,第一重是市场环境,第二重是经营选择,第三重是会计传导。三者叠加,构成了Q3单季亏损的直接原因。
(二)分公司看:稳健、平衡与逆势增长
在整体承压的背景下,各家公司的表现呈现出差异化的韧性:
太保资产配置相对稳健,以股息价值策略为主,利润表现相对平稳——这是配置风格带来的防御性。
平安受益于综合金融布局,保险投资端的波动可通过其他业务板块形成一定平衡,Q3单季仍实现盈利——这是业务结构带来的对冲能力。
阳光人寿则最为特殊:Q3单季净利润逆势同比增长139%。综述揭示了其背后的逻辑——受益于长鑫科技投资收益释放,考虑90%的流动性折价后,测算相关投资浮盈超100亿元,其中归属于上市公司的部分由CSM(合同服务边际)吸收,并随保险服务提供逐步释放;同时,相关亏损合同组的投资浮盈冲回部分亏损,减少当期保险服务费用。这是一次"单一投资标的浮盈+会计准则吸收释放"共同作用的结果,具有个案性质,难以简单复制。
(三)营运利润:被净利润掩盖的另一面
这份季报最不应被忽视的数据,是营运利润。前三季度,平安集团、平安寿险、太保集团、国寿的归母营运利润分别同比+8.3%、+4.7%、+5.6%、+15.8%;Q3单季分别同比+8.2%、+12.4%、+4.1%、+21.1%。
营运利润是剔除短期投资波动、折现率变动等非经营因素后的利润指标,更能反映险企的持续经营能力。净利润-35.1%与营运利润普遍正增长并存,说明一个关键事实:利润的下滑主要来自资产端的短期波动,而非负债端经营能力的恶化。这一区分,对理解保险股的投资逻辑至关重要,也为后文"估值已反映悲观预期"的判断提供了依据。
二、寿险:NBV累计分化,Q3单季普遍承压
(一)累计表现:国寿领跑,分化明显
2026Q1-3,国寿NBV同比增长13.1%,领先同业;新华延续正增长;平安、太保分别同比-13.3%、-6.5%。这一分化格局与前一版综述的数据相互印证——新单销售能力是NBV分化的分水岭,国寿以较小的新单降幅换来最高的NBV增速。
(二)Q3单季:高基数与银保新规的双重冲击
更值得关注的是单季数据:高基数与银保渠道报行合一新规落地,上市险企Q3单季NBV普遍大幅负增长,其中平安、太保单季度NBV分别同比-54.1%、-38.1%。降幅之大,已超出"增速回落"的范畴,进入"单季腰斩"的区间。
原因有二:其一,去年同期停售效应带来的高基数。 去年Q3恰逢产品切换前的停售窗口,新单集中释放,形成极高的比较基数;其二,银保渠道报行合一新规落地,全口径费用管控趋严。 银保渠道的期缴新单受到直接冲击——国寿、太保、新华Q3单季银保期缴新单同比下降60%左右。这一降幅,几乎解释了单季NBV大幅负增长的主要部分。
(三)个险与银保:两条渠道的不同图景
个险渠道:前三季度,国寿、太保、新华个险新单保费分别同比+3.5%、+14.9%、+13.3%,均实现正增长,说明个险渠道在累计维度上仍具韧性。但Q3单季增速排序为:太保(-14.1%)>新华(-24.2%)>国寿(-33.4%),全部为负,主要受去年同期停售效应带来的高基数影响。累计正增长与单季负增长的并存,正是"高基数"这一技术性因素作用的典型表现。
银保渠道:报行合一新规进一步强化全口径费用管控,叠加去年同期高基数,国寿、太保、新华Q3单季银保期缴新单同比下降60%左右。银保渠道此前是不少险企新单的重要来源,费用管控趋严后,渠道的短期阵痛难以避免。但从长期看,报行合一的初衷是规范费用竞争、降低负债成本,对行业健康发展具有正面意义——短期承压,长期利好。
三、财险:保费低速增长,COR同比改善
(一)保费:车险持平,非车险驱动
2026年前三季度,人保财险、平安财险、太保财险原保费收入分别同比+1.7%、+3.5%、+1.9%,延续低速增长。结构上,车险保费基本持平,非车险表现较好:平安受意健险驱动,非车险同比+10.0%领先;人保、太保同比增长3%-4%。这与前一版综述"非车险分化主导保费增速"的判断一致,非车险已成为财险保费增长的主要动能。
(二)COR:累计改善优异,单季出现分化
承保端受益于报行合一推进及提质增效,前三季度人保、平安、太保COR分别为95.8%、95.6%、96.2%,同比分别下降0.3pct、1.4pct、1.4pct,表现优异。三家公司COR均低于100%,承保盈利保持较好水平。
但Q3单季数据出现分化:人保、太保、平安COR分别为98.2%、98.3%、96.5%。其中平安、太保同比改善,人保受大灾赔付增加影响同比上升0.5pct。单季COR普遍高于累计COR,说明Q3的承保环境阶段性趋紧——大灾赔付是重要变量,这也正是综述将"自然灾害加重"列为风险提示的原因。平安Q3单季COR 96.5%显著优于同业,延续了其累计COR最低的优势。
(三)财险的启示
财险是这份季报中最稳健的板块:保费低速但结构优化,COR累计改善、单季虽有分化但整体可控。对家庭配置而言,财险对应的"宜家安"保单(家财险、责任险)选择,应关注公司承保盈利的持续性——COR长期低于100%的公司,其承保能力与服务体系更具可持续性。
四、资产端:OCI配置提升,投资收益率下滑
(一)资产配置:FVOCI升、FVTPL降
截至三季度末,五家上市险企FVOCI权益规模合计达1.8万亿元,环比增长16.8%,增加2611亿元,各险企占比环比提升0.2pct-1.5pct。综述给出两方面原因:一方面受益于红利风格Q3上涨,另一方面反映险企积极增配高股息资产。与此同时,FVTPL资产占比普遍下降0.7pct-2.5pct,主要受权益市场回调、尤其是科技板块下跌影响。
这一升一降,揭示了险企资产配置的战略转向:从交易型(FVTPL)向配置型(FVOCI)迁移。FVOCI资产的公允价值变动不计入当期损益,只影响其他综合收益,能够降低利润表对市场波动的敏感度;同时,高股息资产提供稳定的分红现金流,契合险企长期负债的匹配需求。这是险企在低利率与市场波动环境下的主动应对。
(二)投资收益率:净投资收益率承压,总投资收益率普降
低利率环境下,净投资收益率仍面临压力。前三季度仅平安、太保披露未年化净投资收益率,分别为2.5%、2.4%,同比分别下降0.3pct、0.2pct。
权益市场回调则导致总投资收益率普遍下降1.9pct-3.8pct。综述点明分化逻辑:TPL权益仓位较高、成长风格配置较多的公司降幅相对较大;人保表现较好,主要受益于长鑫科技投资浮盈。综合投资收益率变化趋势与总投资收益率基本一致,OCI配置比例及投资表现差异带来公司间分化——新华、人保综合投资收益率略高于总投资收益率,太保则相对较低。
(三)资产端的结构性含义
资产端的数据传递了两个信号:短期看,权益市场回调是总投资收益率下滑的直接原因,TPL仓位高的公司受伤更深;长期看,FVOCI占比提升、高股息增配,是险企降低利润波动、匹配长期负债的结构性调整。这一调整的效果不会在单季利润中立即显现,但会在未来多个报告期的利润稳定性中逐步体现。
五、投资建议与估值:悲观预期已较充分反映
综述的投资建议部分给出了一个相对积极的判断:短期来看,3季报表现较弱以及市场预期悲观引发对保险资产端风险的担忧,但从估值来看,当前部分险企PB已低于2024年9月23日水平,市场对资产端悲观预期已有较充分反映,待市场预期趋于平稳后,保险板块有望迎来估值反弹。当前更推荐具备防御属性、股息率较高的标的。
这一判断的逻辑链条是清晰的:利润下滑主要来自资产端短期波动(而非负债端经营恶化)→ 营运利润仍正增长 → 估值已低于历史悲观时点 → 悲观预期充分反映后,估值具备修复空间。推荐"防御属性、股息率较高"的标的,也与前文"FVOCI增配高股息"的行业趋势相呼应——在市场波动期,高股息提供安全垫。
六、风险提示与家庭配置启示
综述列出的风险提示包括:权益市场波动、长端利率大幅下行、银保渠道竞争加剧、自然灾害加重。四个变量分别对应资产端、利率环境、负债端渠道与财险承保,与前文分析一一对应。
对家庭保单配置而言,这份季报提供了三点启示:
其一,区分"利润波动"与"经营能力"。 险企净利润大幅下滑,主要源于权益市场回调,而营运利润、NBV累计增速、COR等经营指标仍具韧性。家庭选择保险产品与保险公司时,应关注其负债端长期经营能力,而非被单季利润涨跌左右。
其二,理解渠道调整的短期阵痛。 银保渠道报行合一导致期缴新单下降60%左右,短期看是压力,长期看是费用规范化的必经之路。对客户而言,渠道费用管控趋严,意味着产品定价更趋理性,长期有利于保单持有人利益。
其三,配置逻辑应回归"全面、全家、足额"。 正如险企以FVOCI增配高股息降低利润波动、以营运利润穿越周期,家庭也应以"三五七张保单"的系统化配置对冲单一风险事件——意寿险覆盖负债、宜健康抵御疾病、宜养老锁定晚年、宜家安守护财产,用完整的保障体系应对人生的不确定性。
结语:承压是阶段性的,稳健是长期性的
2026年三季报,用一组组数字记录了一个承压的季度:净利润同比-35.1%、Q3单季亏损408亿元、寿险单季NBV腰斩、总投资收益率普降。但同一份季报也记录了另一面:营运利润普遍正增长、财险COR累计改善、FVOCI增配高股息、估值已低于历史悲观时点。
承压是阶段性的——它主要来自权益市场的短期回调与去年同期的高基数;稳健是长期性的——它来自负债端的经营韧性、承保端的成本管控、资产端的结构优化。读懂这份季报,既要看到利润数字的寒意,也要看到营运利润与COR背后的暖意;既要理解市场波动的传导机制,也要把握估值修复的逻辑空间。对投资者,这是拆解保险股投资价值的一份地图;对家庭,这是理解"保险何以稳健"的一堂公开课。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号