

标题
- 标题
- 内容



浮亏的表象与家底的真相:新华保险2026年三季报的另一种读法
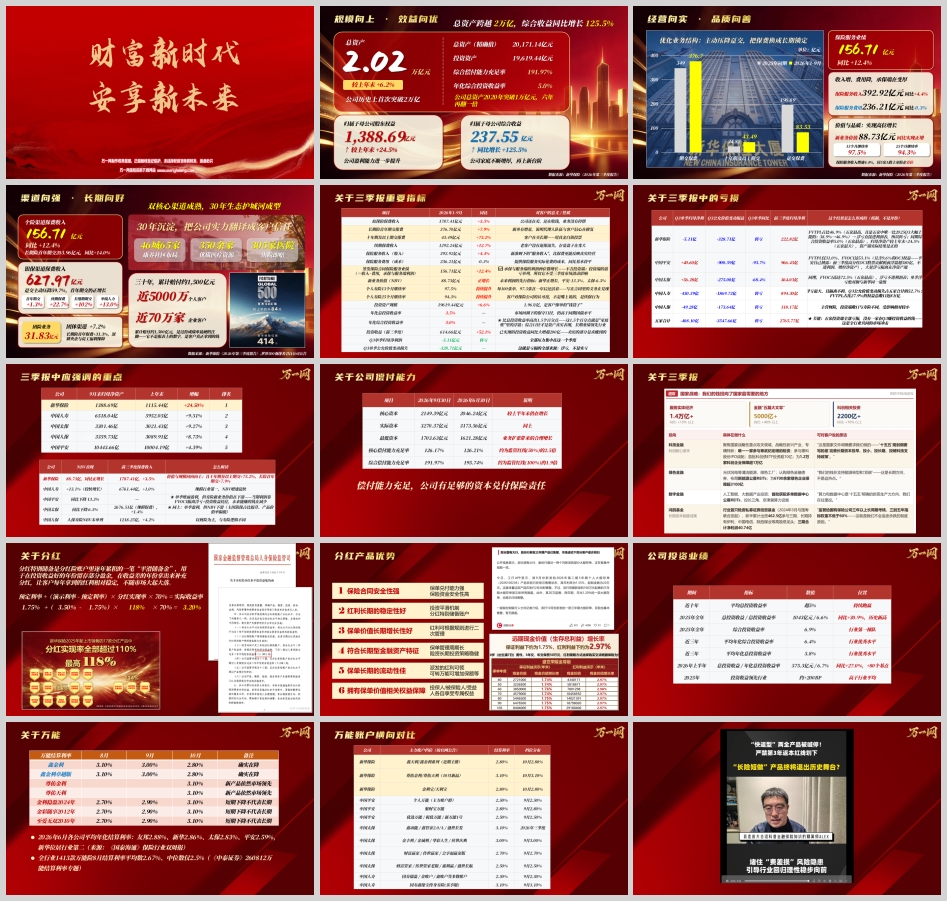
一份三季报出来,市场最先看到的是那个刺眼的数字:第三季度归母净利润亏损5.11亿元,同比转亏。如果只看这一行,结论似乎很明确——新华保险这个季度过得不好。但把同一份报告翻到资产端和净资产那一页,画面就变得复杂起来:归母净资产较上年末增长24.5%,在五家A股上市险企中增速排名第一;年化综合投资收益率5.0%,同样是五家中的最高水平。一边是单季亏损,一边是净资产大幅增厚,这两个看似矛盾的事实同时成立,恰恰构成了理解这份财报的关键入口。
一、亏损从哪里来:FVTPL的“双刃剑”效应
新华Q3亏损的直接原因,在利润表里写得清楚:单季公允价值变动损失高达-328.71亿元。同期五家上市险企合计公允价值变动损失为-3547.66亿元,没有一家在Q3从投资端赚到钱,这是全行业共同面对的市场冲击。区别在于,各家把浮亏放在哪张表里。
新华的FVTPL(以公允价值计量且其变动计入当期损益)资产占比为46.9%,是五家中最高的,且较2025年同期的38.9%有明显提升。这意味着同样一笔浮亏,在新华的报表里会直接冲进利润表,把净利润拉成负数;而在FVOCI占比更高的平安(53.1%)和太保(72.5%)那里,大量浮亏被隔离在净资产端,不经过利润表,所以它们的单季利润看起来更“体面”。但“体面”的代价是:这些浮亏同样真实存在,只是藏在了另一个地方。新华选择了一条更透明的路径——亏了就是亏了,摆在明面上,而不是用会计分类把它藏起来。
真正值得关注的是,在利润表出现单季亏损的同时,新华的净资产却在大幅增厚。归母股东权益从上年末的1115.44亿元增至1388.69亿元,增幅24.5%,五家最高。这说明资产端的实际表现是正的:浮亏冲击了当期利润,但没有侵蚀家底,反而因为其他综合收益的积累和100亿元永续债的发行,资本实力在增强。年化综合投资收益率5.0%比年化总投资收益率3.5%高出1.5个百分点,这1.5个百分点就是“家底账”里的浮盈,是综合口径下资产真实回报的体现。
二、负债端的成色:承保利润在变厚
如果只看投资端的波动,会错过这份季报里更重要的信号:保险服务业绩在增长。前三季度签发保险合同保险服务业绩156.71亿元,同比增长12.4%;保险服务收入392.92亿元,增长4.4%,而保险服务费用236.21亿元,微降0.3%。收入增、费用降,承保与服务端的利润在变厚。这个数字不含投资端盈亏,所以它不受三季度市场波动的干扰,反映的是卖保单、做服务这件事本身赚不赚钱。
新业务价值88.73亿元,同比正增长。放在同业对比中看,这个“正”字的分量更重:平安同期NBV下降13.3%,太保下降6.5%。新华的NBV增速在五家中排在前列,说明新卖的保单在创造未来利润,而不是靠存量吃老本。支撑这一点的,是业务结构的主动调整:十年期及以上期交保费同比增长75.2%,长期险首年期交增长7.9%,而趸交在银保渠道被主动压降59.7%。用长期锁定保费替换一次性趸交,短期规模数字会难看一些,但每一张十年期保单背后是未来十年的续期现金流和相对更高的价值率。
继续率数据提供了另一个验证。13个月继续率97.5%,25个月继续率94.3%。每100张保单,两年后仍有94张在缴费。客户用续保行为投了票,这比任何销售话术都实在。
三、偿付能力与分红:两套“安全垫”的厚度
综合偿付能力充足率191.97%,核心偿付能力充足率126.17%。监管红线分别是100%和50%,新华的实际水平约为红线的1.9倍和2.5倍。核心资本2149.39亿元,较上半年末仍在增长。在利润表出现亏损的季度,资本充足水平没有恶化,这是偿付能力监管框架存在的意义:利润是流量,资本是存量,短期的流量波动不应该动摇保单持有人兑付的根基。
对于持有新华分红险的客户,更直接的关切是红利能不能兑现。2025年度红利实现率数据显示,新华2025年新上市销售的17款产品,红利实现率均超过110%,最高118%;97款产品中80款达到100%。这个成绩在已披露数据的20余家公司中处于优秀行列。分红特别储备机制的存在,使得公司在投资收益好的年份留存部分盈余,在差的年份拿出来平滑分红水平,所以单一年度的投资波动不必然传导到客户的红利账上。当然,历史实现率不代表未来承诺,但至少说明公司在分红险转型上的投入和兑现意愿是匹配的。
万能险结算利率方面,新华主力账户近期确有下调,鑫金利系列从8月的3.10%降至10月的2.80%。但10月新推出的尊佑金利和尊佑天利维持在3.10%,在同期行业平均结算利率约2.67%、中位数仅2.5%的背景下,仍处于市场前列。万能险利率随市场下行是行业普遍现象,新老产品之间的利率差异反映的是产品设计时点的不同,而非公司策略的摇摆。
四、把三季报放回它该在的位置
一份季度报告的时间跨度只有三个月,而寿险保单的周期动辄十年、二十年。用三个月的投资波动去评判一份长期合同的价值,逻辑上本就不对等。新华Q3的亏损,本质是会计分类选择在特定市场环境下产生的利润表效应,而不是资产真实价值的毁灭。净资产增24.5%、综合投资收益率5.0%、承保利润增12.4%、NBV正增长,这些指标指向的是同一件事:公司的经营底盘在变厚,而不是变薄。
当然,FVTPL占比46.9%意味着新华的利润表对市场波动更敏感,未来如果资本市场继续震荡,单季利润可能继续出现较大起伏。这是透明度的代价,也是投资者和客户需要习惯的节奏。对于保单持有人而言,真正需要关注的不是某个季度亏了5个亿还是赚了5个亿,而是三件事:偿付能力是否够厚、继续率是否够高、分红实现率是否经得起追溯。从这份季报和三季报披露的配套数据看,这三个问题的答案目前是肯定的。
三十年前新华保险在北京成立时,总资产不过数亿。2020年突破1万亿,六年之后再翻一倍到2.02万亿。这个速度里有时代的红利,也有经营的选择。Q3的浮亏是市场给的,净资产和承保利润是公司自己挣的。分清这两件事,比记住任何一个单季数字都重要。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号