

标题
- 标题
- 内容

资负管理新规下的险资行为研究——2026年保险行业深度研究报告解读
一、引言:险资配置站在历史性拐点上
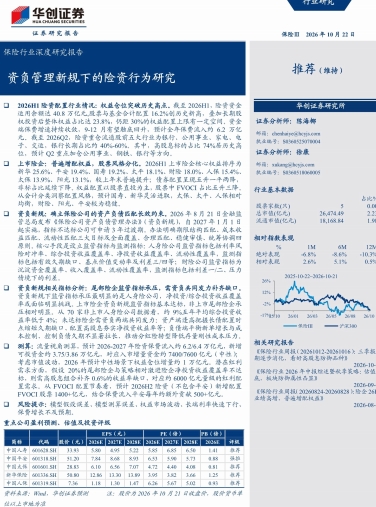
2026年,中国保险行业正经历一场深刻的资产负债管理变革。一方面,险资资金运用余额突破40万亿元大关,权益配置比例创下历史新高;另一方面,金融监管总局于2026年8月21日发布《保险公司资产负债管理办法》(以下简称"资负新规"),自2027年1月1日起实施,确立了保险公司资产负债匹配的长效约束机制。这两条主线交织,共同塑造了险资在新监管框架下的配置行为逻辑。
二、2026H1险资配置实况:权益仓位突破历史高点
截至2026年上半年,险资资金运用余额达到40.8万亿元,股票与基金合计配置比例为16.2%,创下历史新高。若叠加长期股权投资,整体权益占比达到23.8%,距离30%的权益配置上限仍有一定空间。这一数据传递出两个关键信号:其一,险资在低利率环境下对权益资产的战略配置需求持续上升;其二,监管上限的"天花板"仍未被触及,意味着未来权益仓位仍有进一步提升的政策空间。
从资金端看,保费增速持续收敛,但9至12月有望触底回升,预计全年保费流入约6.2万亿元。保费增速的收敛与权益配置比例的提升形成鲜明对比,说明险资权益仓位的抬升更多来自存量结构的主动调整,而非单纯依赖增量资金的被动配置。这一特征在资负新规实施后可能进一步强化——新规对资产负债匹配的硬约束将倒逼险企在存量端优化资产结构,而非仅仅依靠新单保费的自然增长。
从重仓流通股的行业分布看,截至2026年二季度,险资前五大重仓行业依次为银行、公用事业、家电、电子、交通运输。其中,银行长期占比约40%至60%,稳居险资重仓行业的绝对首位。高股息标的占比达到74%,居历史高位。这一配置结构清晰反映了险资在低利率环境下的"类固收"替代逻辑:银行股兼具高股息率与低波动特征,公用事业与交通运输则具备稳定的现金流属性,三者共同构成险资权益配置的"压舱石"。预计二季度险资重点加仓方向为公用事业、钢铁、银行等,进一步印证了高股息策略在险资配置中的主导地位。
三、上市险企权益配置分化:股票直投为主,会计分类透视风格
2026年上半年,上市险企普遍增配权益,但股票风格呈现明显分化。核心权益配置比例排序为:新华25.6%、平安19.4%、国寿19.2%、太平18.1%、财险18.0%、人保15.4%、太保13.9%、阳光13.1%,较上年末普遍提升。新华以25.6%的核心权益占比遥遥领先,展现出最为进取的配置姿态;阳光以13.1%居于末位,配置风格相对保守。
债券配置方面,呈现"五升一平两降"的格局,非标资产占比延续下降趋势。这一变化与资负新规的导向高度一致:新规强调期限结构匹配与成本收益匹配,非标资产在久期与流动性方面的天然缺陷使其在匹配框架下的吸引力下降,而债券尤其是长久期利率债在缩短久期缺口方面的作用更加凸显。
权益配置以股票直投为主,股票中FVOCI(以公允价值计量且其变动计入其他综合收益)占比呈现"五升三降"。FVOCI分类的选择直接反映了险企的配置意图:计入FVOCI的股票,其公允价值波动不计入当期损益,仅股息收入影响利润表,因此更适合长期持有、以股息收益为核心目标的高股息策略。从会计分类可以洞察各家险企的配置风格:预计国寿、新华灵活进取,太保、太平、人保相对均衡,财险、阳光、平安较为稳健。这一风格分化的背后,是各家公司负债端结构、成本压力与风险偏好的综合映射。
四、资负新规核心框架:确立资产负债匹配长效约束
2026年8月21日,金融监管总局发布《保险公司资产负债管理办法》,自2027年1月1日起实施,指标不达标公司可申请3年过渡期。这是我国保险业资产负债管理从"软约束"走向"硬约束"的标志性事件。
新规明确了三大目标:期限结构匹配、成本收益匹配、流动性匹配;确立了四项原则:全面覆盖、合理匹配、稳健审慎、统筹协调。核心手段是设立监管指标与监测指标双层体系。
对于人身险公司,监管指标包括利率风险对冲率、综合投资收益覆盖率、净投资收益覆盖率、流动性覆盖率四项;监测指标包括有效久期缺口、基点价值变动率及利差三/四等。对于财险公司,监管指标为沉淀资金覆盖率、收入覆盖率、流动性覆盖率;监测指标包括利差一/二及压力情境下的利差。
这一指标体系的设计逻辑值得深入剖析。"利率风险对冲率"直指久期匹配的核心矛盾,要求险企对利率风险进行有效对冲;"综合投资收益覆盖率"与"净投资收益覆盖率"则将资产端收益与负债端成本直接挂钩,从根本上约束了"高成本负债+低收益资产"的错配模式;"流动性覆盖率"则防范期限错配引发的流动性风险。监测指标中的"有效久期缺口"与"基点价值变动率"进一步细化了利率风险的量化监测,而利差类指标则将成本收益匹配落实到具体数值约束。
五、监管指标压力测试:尾部险企承压,资负需共同发力
资负新规下,监管指标承压最明显的是人身险公司,净投资收益覆盖率与综合投资收益覆盖率或面临明显挑战。上市险企资负新规监管指标基本达标,非上市尾部险企承压相对明显。
从70家非上市人身险公司的数据看,约9%的公司五年平均综合投资收益率低于4%。这一比例看似不高,但考虑到非上市险企在行业中的数量占比与负债成本差异,实际承压面可能更广。未达标险企需资负两端共同发力:资产端,逢高把握长债配置时点以缩短久期缺口,配置高股息资产以夯实净投资收益率;负债端,平衡新单增长与成本控制,控制负债久期不显著拉长,推动分红险转型以降低存量刚性成本压力。
这一"资负共同发力"的路径设计,体现了新规的核心逻辑:资产负债匹配不是资产端的单边任务,而是资产与负债的协同优化。对于尾部险企而言,单纯依靠资产端拉长久期或提高收益,在低利率环境下空间有限;负债端的成本控制与结构转型,才是从根本上缓解匹配压力的关键。
六、增量测算:入市资金与红利配置需求
从流量视角测算,预计2026至2027年险资保费流入约6.2万亿元、6.4万亿元,新增可投资金约3.75万亿元、3.86万亿元,对应入市增量资金约7400亿元、7600亿元(中性情景)。考虑市值波动,2026年中性场景下权益仓位增量约1万亿元。
潜在红利配置需求方面,假设20%的尾部险企与策略相对激进险企净投资收益覆盖率不达标,则需高股息组合补齐0.6%的收益率缺口,对应约6000亿元量级的红利配置需求。这一测算揭示了一个重要趋势:资负新规的实施将系统性提升险资对高股息资产的配置需求,红利策略从"可选"变为"刚需"。
从FVOCI配置节奏看,预计2026年下半年险资(不包含平安)新增配置FVOCI股票1400亿元以上,结合保费流入,平安每年约额外贡献500亿元以上。FVOCI账户的扩容,既是会计处理的选择,更是配置理念的转变——险资正在将权益投资从"交易型"向"配置型"迁移,以股息收入而非资本利得作为核心收益来源。
七、结论与展望
资负管理新规的出台,标志着中国保险业资产负债管理进入新阶段。从2026年上半年的配置实况看,险资已经用行动做出了回应:权益仓位突破历史高点,高股息标的占比升至74%的历史高位,FVOCI配置节奏加快,债券与非标结构持续优化。上市险企之间风格分化加剧,灵活进取与稳健保守并存,反映出不同负债结构下的差异化策略选择。
展望2027年新规正式实施后,三大趋势值得关注:其一,权益配置的"红利化"趋势将延续,高股息资产的需求刚性上升,约6000亿元量级的红利配置需求将深刻影响相关板块的估值逻辑;其二,资产负债匹配的"硬约束"将倒逼尾部险企加快负债端转型,分红险转型与成本控制成为生存关键;其三,FVOCI账户的持续扩容将改变险资在资本市场中的行为模式,从"追涨杀跌"的交易者转向"长期持有"的配置者,这对资本市场的稳定器功能具有积极意义。
当然,风险因素不容忽视:模型假设误差与测算误差可能影响增量资金的估算精度;权益市场波动可能改变险资入市节奏;长端利率快速下行将加剧久期缺口压力;保费增长不及预期则直接制约增量资金规模。在资负新规的长效约束下,险资行为的核心逻辑正在从"规模驱动"转向"匹配驱动",这一转变的深度与广度,将决定未来数年保险资金在资本市场中的角色定位。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

