

标题
- 标题
- 内容

一张“薄”利益表背后的厚与薄:中汇汇利盈年金(分红型)的冷思考
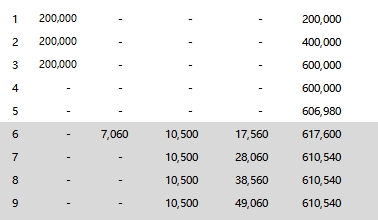
客户提供的这份利益演示,信息量出奇地少。投保条件列了三行:3年交、年交20万、基本保额7060元。核心利益只有四条:第6年起每年领10500元、第6年一次性领7060元、满期返还已交保费、身故取保费与现价较大者。没有现金价值表,没有红利演示,没有减保规则说明。一张“利益演算表”薄到这个程度,本身就是一种信号——要么是产品设计足够简单,简单到不需要复杂的推演;要么是有些东西被有意无意地省略了。
先算一笔账。3年交、每年20万,累计保费60万。第6年起每年领取10500元,折算成保费的比例是1.75%。这个数字不是巧合,它恰好是当前分红险预定利率的上限。特别年金7060元只给一次,金额等于基本保额,相当于第6年额外给了一笔“见面礼”。满期生存金按“实际支付的保险费”返还,意味着如果持有到105周岁,拿回来的是60万本金,加上几十年累计领取的年金。身故金取保费与现价较大者,在缴费期内和领取初期,保费通常是较大的那个,所以身故保障的本质是“至少不亏本金”。
这套利益结构的核心特征是:确定性的部分很薄,薄到几乎透明。每年1.75%的年金,放在当下的利率环境里不算难看——普通型人身险预定利率研究值已经降到1.9%,分红险上限1.75%与之基本持平。但问题在于,这张表上只展示了“薄”的那一层。分红呢?减保呢?现金价值怎么走?客户拿到的这张纸,只回答了“确定能拿多少”,没有回答“可能多拿多少”和“急用钱时能拿回多少”。
分红险的完整利益由两部分构成:保证部分加上红利部分。保证部分写在合同里,就是上面算的那笔账。红利部分取决于公司的实际经营,不保证,但可以参照历史。中汇人寿2025年度分红实现率数据在行业中处于前列:22款有现金红利实现率数据的产品中,20款达到或超过100%,平均实现率111.58%,最高119.22%。这个数字如果属实,意味着中汇的新产品在分红兑现上是认真的。但需要格外小心一个时间差:这些“新品”的高实现率,与中汇承接的天安人寿老保单的低实现率,是两个完全不同的故事。有信息显示,中汇重组前的存量分红保单曾出现实现率为0%的情况。同一家公司,新老产品分红表现的分裂,反映的是历史包袱与新生业务之间的鸿沟。客户现在买的是新保单,参照的应该是新产品的实现率记录,但也要清醒地知道:一家仍在消化历史资产的公司,其投资端和分红策略的稳定性,与上市险企不可同日而语。
再来看减保。客户标题里写了“分红减保利益演算表”,但提供的材料中没有任何减保规则。这是一个重要的缺失。减保功能决定了这份保单在长期持有过程中的灵活性:如果某一年需要动用资金,能取出多少?取完之后对后续年金领取和满期金有什么影响?这些问题的答案不在利益演示的正文里,而在产品条款的“减保”章节中。年金险的减保通常通过“减少基本保险金额”实现,减少的部分按比例折算现金价值,同时未来的生存年金和满期金也按比例缩减。如果客户看重的是“60万放进去、每年拿一万多、急用还能取一部分出来”的灵活性,那么减保规则的具体限制——每年能减多少、减保后剩余保额的最低门槛是多少——比每年10500元的年金数字更值得追问。
还有一个容易被忽略的细节:生存年金的领取频率。按年领是10500元,按月领是882元,月领合计10584元,比年领多出84元。这个微小的差额是精算上的时间价值补偿,但产品条款注明“领取频率自开始领取日起不得变更”。一旦选了年领,就不能改成月领,反之亦然。对于依赖这笔钱补充日常开销的客户,月领的现金流匹配度更好;对于将其视为年度整笔收入的客户,年领更省事。选择本身没有对错,但需要在投保时就定下来,没有反悔的余地。
把这份产品放回它所属的品类里看,汇利盈的定位是清晰的:一份以“本金安全+微薄但确定的年金流”为底仓、以不确定的分红为弹性来源的长期储蓄工具。它不适合追求高流动性或高保证收益的人。60万本金在缴费完成后的前几年,现金价值大概率低于已交保费——这是年金险的常态,早期退保必然有损失。它适合的是那些已经有一笔确定十年以上不会动用的闲钱、希望在利率下行通道中锁定一个“至少不亏、大概率略赚”的长期安排的人。年领1.75%的确定性,在当下看不算高,但放在五年后、十年后的利率环境里回望,感受可能完全不同。
最后回到那张“薄”利益表。它的简洁本身未必是坏事——至少没有用复杂的红利演示数字来制造幻觉。真正需要客户在签字前补上的功课,是向销售人员索要三样东西:完整的现金价值表(至少看到第10年、第20年、第30年的数字)、减保规则的具体条款、以及中汇人寿重组后新产品的红利实现率书面记录。一张只展示“确定能拿多少”的表演算表,回避了“可能拿多少”和“急用能拿多少”这两个同样重要的问题。把这三样补齐,再决定这60万放进去值不值,比盯着10500这个数字做决定要稳妥得多。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

