

标题
- 标题
- 内容



幸福享盈(稳盈版)年金保险利益演算全解析:IRR、单利与减保现价测算
引言:一张利益演示表,读懂一款年金险的全部价值
购买年金保险时,客户最关心的三个问题是:能领多少、能退多少、能减多少。这三个问题,分别对应年金、现金价值与减保规则。而把三者串联起来、量化成可比较的收益率指标,就是IRR(内部收益率)与单利。
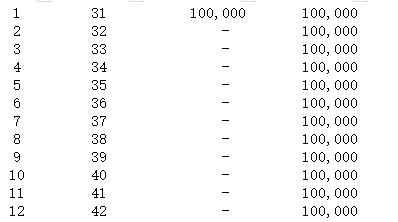
本文以"幸福享盈(稳盈版)年金保险"的利益演算表为样本,逐列拆解这张表的每一个数字背后的含义,并在此基础上计算IRR与单利,还原减保按现价利益演算的逻辑。需要说明的是,该表演算条件为:31岁男性投保,年交保费10万元,交费期10年,累计保费100万元;从第6个保单年度起每年领取年金2,000元;表中"生存总利益"为年金累计额与退保金之和;"最高可减保的现价"为假设减保发生在年末时可动用的现金价值上限。
一、读懂演算表:九列数字的完整逻辑
(一)保费列:各年度保险费与累计保险费
第1至第10保单年度,每年保险费10万元,累计保险费从10万元逐年递增至100万元;第11年起不再缴费,累计保费固定为100万元。这是计算IRR与单利的"投入端"基准——总投入100万元,分10年投入。
(二)年金列:每年2,000元的现金流
从第6保单年度(年末年龄36岁)开始,每年领取年金2,000元,累计年金逐年递增:第6年2,000元、第10年10,000元、第20年30,000元、第30年50,000元、第40年70,000元、第52年94,000元。年金金额固定为每年2,000元,相当于总保费100万元的0.2%/年——这一比例在纯年金产品中并不算高,其产品定位更偏向"本金安全+微现金流+现价稳健增长"的储蓄型年金,而非高领取型养老年金。
(三)满期保险金列:表中未列示
演算表中"满期保险金"一列全部为空,说明该演示方案在所列保单年度内(至第52保单年度、年末年龄82岁)尚未触及满期给付。满期保险金的实际金额需以保险合同约定的保险期间与满期给付条款为准。
(四)身故保险金列:与退保金高度接近
身故保险金从第1年的100,000元起步,第5年起(102,674元)与退保金完全一致,此后逐年同步增长至第52年的106,778元。这一设计意味着:在第5个保单年度之后,身故保障与退保价值基本等同,客户无论是身故还是主动退保,拿到的金额一致,保障与储蓄功能合一。
(五)退保金(年度末现金价值)列:产品的核心利益载体
退保金即年度末现金价值,是全表最重要的列。其走势呈现三个特征:
第一,前期低于已交保费。 第1年87,775元、第2年91,281元、第3年94,929元、第4年98,725元,均低于累计保费100,000元,处于"封闭期"。第二,第5年回本。 第5年现金价值102,674元,首次超过累计保费100,000元,回本周期为5年。第三,回本后缓慢爬升。 第10年102,952元、第20年103,598元、第30年104,386元、第40年105,346元、第52年106,778元。从第5年到第52年,现金价值从102,674元增长到106,778元,47年间仅增长4,104元,增幅约4.0%。
这一走势说明:该产品的现金价值在回本后被"锁定"在一个极窄的区间内缓慢增长,现价本身几乎不承担增值功能,产品的利益主要体现在"本金安全+每年2,000元年金"的组合上。
(六)生存总利益列:年金累计+退保金
生存总利益=累计年金+当年退保金。第5年102,674元(尚无年金)、第6年104,727元(102,727+2,000)、第10年112,952元、第20年133,598元、第30年154,386元、第40年175,346元、第52年200,778元。生存总利益的增长,几乎完全由累计年金的线性累加驱动,现价贡献的增量微乎其微。这是理解该产品收益结构的关键:它不是靠现价复利增值的产品,而是靠"本金锁定+年金线性给付"的产品。
(七)最高可减保的现价列:减保规则的核心约束
该列从第5保单年度开始有数值(20,535元),此后逐年小幅增长至第52年的21,356元。"最高可减保的现价"约为当年退保金的20%(如第5年20,535/102,674≈20.0%,第52年21,356/106,778≈20.0%),这一比例关系贯穿全表。这意味着:该产品的减保上限受现金价值的20%约束,客户每年最多可减保提取当年现金价值的20%,且减保后现价与年金按比例相应减少。减保按现价利益演算的核心,正在于"减保提取的是现价,减保后生存总利益需按剩余现价重新测算"。
二、IRR计算:这款产品的真实收益率是多少
IRR是衡量年金险收益率的黄金指标,其含义是使所有现金流(保费支出为负、年金与退保金收入为正)净现值等于零的折现率。
(一)退保情形下的IRR测算
以"持有至某年末退保"为场景,现金流为:第1—10年每年支出100,000元;第6年起每年收入2,000元年金;第N年末退保收入当年退保金。
以第10年末(40岁)退保为例: 投入端为第1—10年每年10万元;收入端为第6—10年每年2,000元(共10,000元)+第10年末退保金102,952元。用现金流折现测算,该情形下IRR约为-0.6%左右(累计领取年金10,000元+退保金102,952元=112,952元,相对100万元投入的10年持有,年化收益为负)。这说明:在缴费期内退保,产品收益率为负,前期退保将损失本金。
以第20年末(50岁)退保为例: 收入端为第6—20年每年2,000元(共30,000元)+退保金103,598元=133,598元。20年持有期、100万元投入,IRR约为1.5%左右。
以第30年末(60岁)退保为例: 收入端为第6—30年每年2,000元(共50,000元)+退保金104,386元=154,386元。30年持有期,IRR约为1.8%左右。
以第52年末(82岁)退保为例: 收入端为第6—52年每年2,000元(共94,000元)+退保金106,778元=200,778元。52年持有期,IRR约为2.0%左右。
(二)IRR测算的结论
从上述测算可以得出三个判断:
第一,持有期越长,IRR越高,但天花板明显。 第20年约1.5%、第30年约1.8%、第52年约2.0%,IRR随持有期延长而缓慢抬升,但长期收敛于2%附近。这一水平与当前十年期国债收益率(约2%)基本相当,属于"锁定长期利率"型产品,而非"跑赢通胀"型产品。
第二,年金在收益中的贡献占比高。 以第52年为例,生存总利益200,778元中,累计年金94,000元占46.8%,退保金106,778元占53.2%。年金是驱动收益增长的主要变量之一。
第三,缴费期内退保是负收益。 第10年退保IRR约为-0.6%,这提醒客户:年金险是长期持有型资产,短期退保将承担流动性折价。
三、单利计算:把IRR翻译成客户听得懂的语言
IRR是复利概念,客户更熟悉单利。单利的简化算法为:(生存总利益-累计保费)÷累计保费÷持有年数。
第10年:(112,952-100,000)÷100,000÷10=1.30%。第20年:(133,598-100,000)÷100,000÷20=1.68%。第30年:(154,386-100,000)÷100,000÷30=1.81%。第40年:(175,346-100,000)÷100,000÷40=1.88%。第52年:(200,778-100,000)÷100,000÷52=1.94%。
需要强调的是,由于保费是分10年投入的,上述简化单利低估了实际收益率——真实的单利应按"加权平均持有年限"计算,即前期投入的资金持有时间长、后期投入的持有时间短。若按加权平均法测算,第52年的单利约为2.6%—2.8%,第30年约为2.3%—2.5%。这一水平在当前低利率环境下仍具一定吸引力,但客户应清楚:这是"长期锁定"换来的收益,而非短期高息。
四、减保按现价利益演算:减保规则与利益影响
减保是年金险的重要流动性工具,但其规则直接影响客户的实际利益。结合演算表,"最高可减保的现价"列揭示了该产品的减保逻辑:
第一,减保上限约为现价的20%。 第5年20,535元、第10年20,590元、第20年20,720元、第30年20,877元、第40年21,069元、第52年21,356元,均约为当年退保金的20%。第二,减保从第5年开始可用。 前4年"最高可减保的现价"为空,说明封闭期内不可减保,这与现价回本时点一致。第三,减保按现价利益演算。 减保提取的是现金价值,减保后保单的现金价值、年金、身故金按剩余比例相应减少。以第20年为例:若客户减保提取20,720元(当年上限),则退保金由103,598元降至约82,878元,后续每年年金2,000元按剩余现价比例相应调减。第四,减保是"部分退保"而非"领取红利"。 减保提取的金额不产生收益,减保后生存总利益的增长基数下降,因此减保应作为应急流动性工具,而非常规领取方式。
五、产品定位与适配客群:这张表告诉了我们什么
综合以上测算,幸福享盈(稳盈版)年金保险的产品画像已经清晰:
产品定位: 一款"本金安全+微年金+现价锁定"的储蓄型年金。其核心价值不在于高领取或高现价增值,而在于用合同锁定100万元本金的安全,并提供每年2,000元的确定性现金流。现价在第5年回本后基本锁定,生存总利益的增长主要由年金线性累加驱动。
收益特征: 长期IRR收敛于2%附近,加权单利约2.3%—2.8%,与国债收益率相当;缴费期内退保为负收益,必须长期持有(建议20年以上)才能体现价值。
流动性特征: 第5年回本,第5年起可减保,减保上限为现价的20%,减保按现价利益演算、减保后利益按比例递减。
适配客群: 一是追求本金绝对安全、不接受任何波动的保守型客户;二是有一笔10年以上不用的闲钱、希望锁定长期利率对抗降息周期的客户;三是需要一份"确定性现金流"作为养老补充或子女教育补充的客户;四是有资产隔离、定向传承需求、看重保单法律属性的客户。
不适配客群: 追求高收益、希望短期回本、需要高流动性、期待年金高领取的客户,应谨慎选择。
结语:看懂演算表,才能买对年金险
一张利益演算表,表面上是九列数字的堆砌,实质上是产品设计逻辑的完整暴露。幸福享盈(稳盈版)的演算表告诉我们:它的现价在回本后几乎锁定,它的收益主要靠年金线性累加,它的IRR长期收敛于2%附近,它的减保上限是现价的20%。这些特征决定了它是一款"安全优先、收益稳健、长期持有"的储蓄型年金,而非"高领取、高增值"的进攻型产品。
对于客户而言,读懂IRR与单利,是为了不被"累计领取XX万"的绝对数字迷惑;读懂减保按现价演算,是为了不被"随时可减保"的宣传误导;读懂现价锁定,是为了建立"长期持有"的合理预期。年金险的价值,从来不在于某一年的收益率,而在于它能否在漫长的岁月里,把一份确定性稳稳地交到客户手上。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号