

标题
- 标题
- 内容

两全保险(分红型)示范条款草案征求意见稿深度解读
一、引言:示范条款出台的背景与意义
两全保险作为人身保险市场的重要组成部分,兼具保障与储蓄功能,长期受到消费者关注。分红型两全保险更是在传统保障基础上引入了红利分配机制,使投保人有机会分享保险公司经营成果。然而,由于此类产品条款专业性强、结构复杂,实践中因条款理解分歧引发的纠纷并不鲜见。在此背景下,监管部门牵头制定《两全保险(分红型)示范条款(草案征求意见稿)》(以下简称"示范条款"),旨在为行业提供统一、规范的条款范式,降低条款晦涩程度,提升消费者知情权保障水平,具有重要的现实意义。
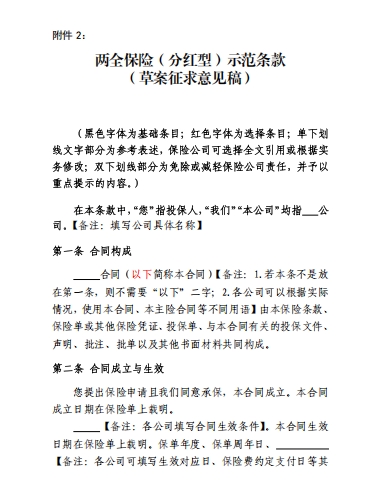
示范条款草案采用"黑色字体为基础条目、红色字体为选择条目、单下划线为参考表述、双下划线为重点提示内容"的编排体例,这一设计本身即体现了监管思路的精细化——既保证基础框架的统一性,又为各公司留有适度弹性空间,同时通过视觉标识强化对免责或减责条款的提示义务。
二、条款体例与编排逻辑解析
示范条款的体例设计颇具匠心。黑色字体条目属于所有两全保险(分红型)产品均须采用的基础性规定,构成条款的"骨架";红色字体条目为可选择性适用内容,各公司根据产品形态决定取舍;单下划线文字为参考表述,保险公司可全文引用,亦可结合实务修改,体现了"示范"而非"强制"的定位;双下划线部分则专门指向免除或减轻保险公司责任的内容,要求予以重点提示。这一分层设计既回应了条款标准化需求,又兼顾了产品差异化现实,同时将消费者保护理念嵌入条款文本结构之中,可谓一举多得。
值得注意的是,示范条款在多个条目后附有"备注",对填写规则、适用情形作出说明。例如第一条备注提示"若本条不是放在第一条,则不需要'以下'二字",并允许各公司根据实际情况使用"本合同""本主险合同"等不同用语。此类备注虽不构成条款正文,但对保险公司起草条款具有直接指导意义,也反映出示范条款兼顾统一性与灵活性的立法技术。
三、合同构成与成立生效条款解析
第一条"合同构成"明确了保险合同的组成部分,包括保险条款、保险单或其他保险凭证、投保单、与本合同有关的投保文件、声明、批注、批单以及其他书面材料。该条采用列举加兜底的方式界定合同文件范围,有助于减少实践中因"哪些材料构成合同"产生的争议。对消费者而言,理解本条的意义在于:投保过程中的告知、声明等文件均可能成为合同组成部分,投保时应审慎对待各类签署材料。
第二条"合同成立与生效"区分了"成立"与"生效"两个法律概念。投保人提出保险申请且保险公司同意承保,合同成立,成立日期载明于保险单;合同生效则依各公司填写条件及保险单载明日期确定。该条同时规定保单年度、保单周年日及其他日期均以特定时点计算,并要求明确保险责任开始时间("时""日24时""日零时"三选一)。这一细化规定有利于消除时间节点上的歧义,特别是对保险责任起算时点的明确,直接关系到保险事故发生时保险公司是否承担责任,消费者应予重点关注。
四、投保范围与犹豫期制度
第三条"投保范围"规定被保险人投保年龄范围及须符合公司规定,备注允许在填写"0周岁"时增加"须出生满若干日"的限制,并允许按性别设置不同年龄范围。这一安排既尊重产品设计差异,也提示消费者投保时应核实被保险人年龄是否符合要求,避免因年龄不符影响合同效力。
第四条"犹豫期"是消费者权益保护的重要制度。示范条款明确犹豫期自签收合同之日起计算,且备注强调"犹豫期不低于15日",体现了监管对消费者冷静期的最低要求。犹豫期内解除合同,保险公司退还已支付的全部保险费。条款同时规定了退保程序:填写解除合同通知书、提供保险合同及有效身份证件,自保险公司收到通知书时合同解除,合同解除前发生的保险事故保险公司不承担责任。消费者应特别注意:犹豫期是"无条件全额退保"的窗口期,一旦错过,退保将按保单现金价值处理,可能产生较大损失;同时,犹豫期内也应妥善保管合同与证件,按程序办理退保手续。
五、保险期间与保险金额条款
第五条"保险期间"针对固定年期型、岁满型及多期间可选型三种情形分别设置表述范式,并备注保险公司应选择填写保险期间起算的具体时点("时""日24时""日零时""后的首个保单周年日零时")。保险期间是确定保险公司责任存续期间的核心要素,消费者投保时应明确自己所选产品的期间类型及起止时点,避免对"保多久"产生误解。
第六条"保险金额"区分现金红利与增额红利两种红利分配方式分别规定。现金红利模式下,保险金额为保险公司承担给付责任的最高限额,按条款约定根据基本保险金额计算确定;若选择红利购买交清增额保险,保险金额则根据基本保险金额与累积交清增额基本保险金额计算,且明确基本保险金额不包括累积交清增额部分。增额红利模式下,保险金额根据基本保险金额与累积红利保险金额计算确定,累积红利保险金额指因年度红利分配累积增加的保险金额。该条设计的关键在于厘清"基本保险金额""累积交清增额基本保险金额""累积红利保险金额"等概念之间的关系,消费者应理解:分红型产品的实际保障水平可能随红利分配而变动,但基本保险金额是计算各项保险金的基础,红利分配具有不确定性,不应将演示利益视为保证利益。
六、未成年人身故保险金限制与保险责任条款
第七条"未成年人身故保险金限制"明确,为未成年人投保的人身保险,在被保险人成年之前,因身故给付的保险金总和不得超过国务院保险监督管理机构规定的限额。该条备注适用于为未成年人投保且含身故责任的产品,体现了对未成年人保护的政策导向,也提示家长在为子女投保时应注意身故保额上限规定,避免超额投保。
第八条"保险责任"以生存保险金为例展示了责任条款的写法:自合同生效满若干年起至保险期间届满之前,若被保险人在每个保单周年日或年生效对应日生存,保险公司按基本保险金额与累积红利保险金额之和给付生存保险金(备注适用于增额红利产品)。该条备注允许各公司选择"零时""24时"等时间点,提示消费者关注生存给付的判断时点。生存保险金与身故保险金共同构成两全保险"生死两全"的责任结构,消费者应结合自身需求理解给付条件、给付金额与给付时间。
七、示范条款的进步性与待完善之处
总体来看,示范条款草案体现出三方面进步:其一,通过分层字体与备注体系,实现了统一规范与产品灵活的平衡;其二,将犹豫期不低于15日、未成年人身故保额限制等消费者保护要求嵌入条款文本,强化了源头保护;其三,对合同构成、成立生效、保险期间起算时点等易生争议事项作出细化,有助于减少纠纷。
同时也应看到,草案仍处于征求意见阶段,部分问题有待进一步明确。例如,各公司填写内容(如投保年龄范围、犹豫期具体天数、保险期间时点等)的规范性有待配套规则约束;红利分配的不确定性提示在条款正文中体现尚不充分,消费者对分红预期的理解仍需销售环节配合;双下划线重点提示内容的实际呈现效果,也有赖于各公司条款排版与销售管理的落实。
八、结语
《两全保险(分红型)示范条款(草案征求意见稿)》是保险条款标准化建设的重要尝试,其体例设计与条文内容既服务于行业规范发展,也着眼于消费者权益保护。对保险公司而言,应以此为契机优化条款起草与销售管理;对消费者而言,理解合同构成、犹豫期、保险期间、保险金额与保险责任等核心条款,是理性投保、避免纠纷的基础。期待正式条款在吸收各方意见后进一步完善,为两全保险(分红型)市场的健康发展提供更坚实的制度支撑。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

