

标题
- 标题
- 内容

数字背后的温度:一份分红险利益演示表里的长期主义与理性抉择
在金融产品的浩瀚海洋中,一份看似枯燥的“利益演算表”往往承载着普通家庭对未来数十年的期许与规划。当我们拿到这份关于“利安人寿利利盈A款终身寿险分红型”的简易计划书时,目光很容易被那些逐年递增的现金价值与累积红利数字所吸引。然而,在这些冰冷的表格与百分比背后,折射出的其实是当代保险消费者在面对低利率环境时的焦虑、期待,以及对于“确定性”与“成长性”的艰难平衡。
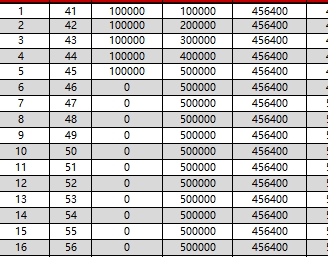
这份计划书的主人公设定为一位40岁的男性,选择5年交费,年交保费10万元,基本保险金额为456400元。红利领取方式选择了“累积生息”。这不仅是一份简单的产品说明,更是一份关于中年责任、资产配置与时间复利的微观样本。
一、 确定性的底座:身故保障与现金价值的爬坡
对于40岁的中年男性而言,正处于家庭责任的高峰期。这份计划书首先提供的是一份跨越终身的“确定性”。根据条款,该产品的有效保险金额从首个保单年度的456400元开始,每年以1.75%的复利递增。在表格的第一年,即被保险人41岁时,虽然仅仅缴纳了10万元保费,但若发生身故风险,身故保险金达到了16万元。这并非简单的数字游戏,而是基于监管规定的“已交保费乘以一定比例”与“现金价值”取大者的逻辑。对于40岁至41岁区间的身故,比例通常设定为160%,这在一定程度上对冲了家庭经济支柱早逝带来的财务断裂风险。
然而,真正让投保人心情复杂的往往是“现金价值”那一栏。在保单年度第1年,现金价值仅为20674元;即便到了第5年交费期满,现金价值为498237元,尚且未能完全覆盖50万元的总保费。这往往是分红型终身寿险被诟病“流动性差”的根源所在。但如果我们把视线拉长,到了第10个保单年度,也就是被保险人50岁时,保证利益演示下的现金价值达到了541773元,实现了对总保费的超越。再到第20个保单年度,即60岁时,现金价值攀升至640585元。
这种前低后高的曲线,本质上是在用早期的流动性折价,换取终身锁定的复利增值与保障杠杆。在银行存款利率持续走低、大额存单难觅踪迹的当下,这种写进合同的、刚性的现金价值增长,虽然缓慢,却构成了一种稀缺的“防守型资产”。
二、 浮动的想象:红利累积的生息逻辑
这份计划书之所以被称为“分红型”,核心在于右侧那两列关于红利的演示。表格中“当年度红利”与“累积红利”并非保证利益,而是基于保险公司精算假设下的演示。根据利安人寿该产品的红利分配机制,其红利主要来源于利差,即实际经营成果优于定价利率假设的盈余,且分配比例不低于70%。
在计划书中,投保人选择了“累积生息”方式。这意味着每年派发的现金红利并不会直接领取,而是留存在保险公司的红利账户中,按照每年公布的累积利率以年复利方式生息。根据演示,假设累积利率为1.75%,到了第20个保单年度,累积红利达到了139626元。如果此时发生身故,受益人可以拿到的总利益将是身故保险金(此时为70万元)加上这笔累积红利。若是退保,则对应的是现金价值加上累积红利。
这里隐藏着一个容易被忽视的细节:红利的非保证性。在演示表的备注中,通常会明确标注“红利分配是不确定的,在某些年度红利可能为零”。这是分红险与固定收益类产品的本质区别。当前,在监管趋严与“报行合一”的背景下,分红险的演示利率正在被规范,过去激进的演示假设正在退潮。对于消费者而言,这份表格中的红利数字更像是一份“参考菜单”而非“承诺账单”。它考验的是投保人对利安人寿这家公司长期投资能力与稳健经营风格的信任。如果保险公司投资端承压,实际派发的红利可能远低于表格中的乐观演示;反之,若经营得当,累积生息带来的复利效应在长达数十年的周期里,确实能形成一笔可观的补充。
三、 减保的灵活性与现实的折现成本
表格中大量重复出现的“减保金额检查:Y”以及减保后的各项数值,暗示了这款产品具备一定的流动性规划功能。在长期持有过程中,投保人可能会遇到子女教育、婚嫁或自身养老的现金流需求。通过“减少基本保险金额”来提取部分现金价值,是增额终身寿险类产品的常见操作。
从演示数据看,如果在第20个保单年度(60岁)进行减保,假设减保后基本保额不变(演示中减保金额为0,仅展示检查通过),意味着该保单在当时具备操作减保的合规性。但值得注意的是,减保提取的是现金价值,一旦提取,对应的有效保险金额与未来的红利分配基数也会同比例下降。这就形成了一个微妙的权衡:是牺牲未来长期的复利增值来换取当下的现金流,还是继续持有以博取后期更高的身故杠杆与累积红利?
对于一位40岁开始规划的人来说,60岁至80岁往往是这类保单价值释放的黄金期。表格显示,若一直持有至80岁,保证利益下的现金价值达到了905873元,累积红利(按演示)达到了415666元。此时若选择退保或减保,拿到的钱或许能成为一笔可观的医疗补充金或传承金。但若在早期(例如交费刚满的第6、第7年)因急用钱而减保或退保,不仅现金价值可能低于已交保费,更会彻底打乱长期的复利节奏。
四、 低利率时代的镜鉴:为何是“分红型”?
把这份计划书放在2026年的宏观经济语境下审视,其意义尤为特殊。随着市场利率中枢的长期下行,传统的固定收益类保险产品(如普通型增额终身寿)的预定利率上限已历经多轮下调。相比之下,分红型产品“保底+浮动”的机制重新回到了舞台中央。
根据行业数据,当前分红险的保证利率上限通常为1.75%或更低,而演示利率则受到严格限制。利安人寿这款产品1.75%的有效保额递增率,恰好踩在监管允许的顶格线上。这意味着,无论保险公司投资端表现如何,写在合同里的那部分保额增长与现金价值是刚性的。而红利部分,则是在刚性之上打开的一扇窗,让投保人有机会分享保险公司在权益市场或长久期资产上的超额收益。
然而,这也对投保人的金融素养提出了更高要求。过去,人们习惯将保险与银行存款直接比价;现在,面对分红险,人们需要理解“保证收益”与“演示收益”之间的鸿沟。表格中第1年的当年度红利仅为1092元,相对于10万元的保费而言微不足道,这恰恰说明了分红险在早期的红利积累极其缓慢。它的魅力在于时间。到了第30个保单年度,当年的红利演示为9169元,累积红利则达到了257771元。时间越久,累积生息账户里的雪球才滚得越大。
五、 结语:一份计划书,两种心态
翻阅完这五十余个保单年度的演算数据,最深的感触在于:这份表格其实是在测试两种心态。
对于乐观且具有长期主义信念的人而言,他们看到的是在70岁、80岁时,现金价值与累积红利叠加后带来的安心感,是终身锁定的、不受市场波动侵蚀的资产底座。即便红利为零,那逐年递增的1.75%有效保额与确定的现金价值,依然能跑赢许多风险资产在震荡市中的表现。
而对于谨慎或对流动性要求极高的人而言,前几年极低的现金价值、非保证的红利以及长达数十年的锁定期,会让他们感到不安。他们可能会质疑:在长达半个世纪的时间里,通胀会侵蚀多少购买力?保险公司的投资能力能否持续跑赢国债收益率?
这份属于那位40岁男性的计划书,没有标准答案。它只是一面镜子,映照出决策者对于未来家庭责任的排序、对于风险的厌恶程度,以及对于“时间价值”最真实的估值。在签字投保之前,读懂表格里那些关于“保证”与“非保证”的细小注脚,远比盯着累积红利那一栏的百万数字更为重要。毕竟,保险的本质不是让人一夜暴富,而是在漫长的岁月中,用契约的刚性,守住一份穿越周期的体面与从容。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

