

标题
- 标题
- 内容
国华人寿万年青养老年金保险(臻选版)利益演算表深度解析——71岁男性3年交案例的单利、IRR与领取方式比较
一、产品与演示表概览
本文基于一份国华人寿万年青养老年金保险(臻选版)的专属定制建议书利益演算表展开分析。投保情形为:被保险人国小华,男性,71周岁,保险期间终身,缴费年限3年交,首期保费10000元,合计保费30000元。养老年金领取方式分为年领与月领两种:年领方式下,前10笔(含)年领养老保险金为636.90元,自第11笔(含)起降为212.30元;月领方式下,前120笔(含)月领养老保险金为53.5元,自第121笔(含)起降为17.83元。演示表覆盖保单年度1至33年,对应被保险人年龄72岁至104岁。
需要首先厘清该产品的领取结构:年领636.90元约等于月领53.5元×12=642元,二者基本一致;第11笔起的年领212.30元约等于月领17.83元×12=213.96元,也基本对应。这说明产品设计为“前10年较高领取、第11年起转为较低领取”的两段式年金,而非终身固定领取。这一点对后续利益测算影响极大,也是阅读该演示表最容易被忽略的关键。
演示表同时列示了两种处理方式:方式1为“累计版(保证利益)”,即假定客户每年领取养老保险金,累计已领养老保险金与累计总利益(现金价值+累计已领养老金);方式2为“累积版(非保证利益)”,即假定养老金留存在公司累积生息,累积利率年利率2.0%(非保证),累积养老保险金与生存总利益(现金价值+累积养老金)。表中还列示了身故保险金与年末现金价值(退保金)。保险公司重要声明明确:现金价值不含按保单周年日给付的养老金;身故保险金假设身故发生在保单年度末且为给付养老金后的利益;数据为四舍五入值,仅供参考;累积利率2.0%为非保证利率。
二、关键数据节点的读取
先梳理保证利益(方式1)口径下的关键节点:
第1年末(72岁):现金价值5993元,累计已领养老金1274元(含首年637元及此前假定领取),累计总利益7267元,仍低于累计保费10000元。
第2年末(73岁):现金价值14266元,累计已领1911元,累计总利益16177元,首次超过累计保费20000元?实际上16177元仍低于20000元,尚未回本。
第3年末(74岁):现金价值23860元,累计已领2548元,累计总利益26408元,超过累计保费30000元?26408元仍低于30000元,尚未回本。
第4年末(75岁):现金价值23810元,累计已领3185元,累计总利益26995元,仍低于30000元。
第5年末(76岁):现金价值26116元,累计已领3821元,累计总利益29937元,接近但略低于30000元。
第6年末(77岁):现金价值25956元,累计已领4458元,累计总利益30414元,首次超过累计保费30000元。
第10年末(81岁):现金价值25595元,累计已领6581元,累计总利益32176元。注意第10年起年领金额从637元降至212元,累计已领增速明显放缓。
第20年末(91岁):现金价值27366元,累计已领8704元,累计总利益36071元。
第30年末(101岁):现金价值28677元,累计已领10827元,累计总利益39504元。
第33年末(104岁):现金价值29155元,累计已领11464元,累计总利益40619元。
方式2(累积版,非保证)口径下:第10年末累积养老金7325元,生存总利益32920元;第20年末累积养老金11254元,生存总利益38620元;第30年末累积养老金16043元,生存总利益44720元;第33年末累积养老金17675元,生存总利益46830元。可以看到,由于2.0%累积生息的复利效应,方式2的生存总利益在第10年末比方式1的累计总利益高约744元,第20年末高约2549元,第30年末高约5216元,第33年末高约6211元,差距随时间扩大。
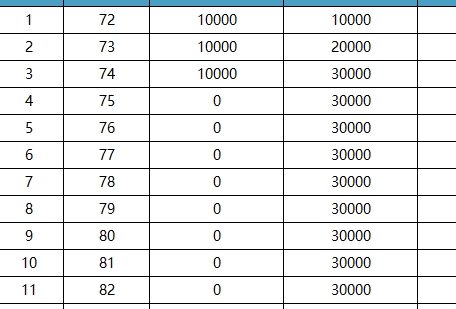
身故保险金方面,表中前3个保单年度均为10000元、20000元、30000元,恰好等于累计保费,第4年起维持30000元不变。这意味着在缴费期内身故,身故金等于已交保费;缴费期满后身故金固定为30000元,即“保证返还已交保费”。对71岁高龄投保人而言,这一身故保障功能相对有限,产品核心价值在于生存年金。
三、单利计算演示
单利衡量相对于已投入本金的平均年化名义回报。本文采用“以累计保费30000元为分母、以累计总利益(或生存总利益)为期末值”的简单口径:单利 =(期末总利益 − 累计保费)÷ 累计保费 ÷ 保单年度数。
保证利益(方式1累计总利益)口径下:
第6年末(77岁):总利益30414元,差额414元,占比1.38%,除以6年,单利约0.23%/年。这是刚回本时的水平。
第10年末(81岁):总利益32176元,差额2176元,占比7.25%,除以10年,单利约0.73%/年。
第20年末(91岁):总利益36071元,差额6071元,占比20.24%,除以20年,单利约1.01%/年。
第30年末(101岁):总利益39504元,差额9504元,占比31.68%,除以30年,单利约1.06%/年。
第33年末(104岁):总利益40619元,差额10619元,占比35.40%,除以33年,单利约1.07%/年。
非保证(方式2生存总利益)口径下:
第10年末:总利益32920元,差额2920元,单利约0.97%/年。
第20年末:总利益38620元,差额8620元,单利约1.44%/年。
第30年末:总利益44720元,差额14720元,单利约1.64%/年。
第33年末:总利益46830元,差额16830元,单利约1.70%/年。
需要说明的是,由于该产品每年都在领取养老金,上述“单利”实际上混合了“领取现金流”与“剩余现金价值”两部分,并非纯粹的投资回报率。更合理的解读是:保证利益口径下,投保人每年领取637元(前10年)或212元(第11年起),同时保单仍保有约2.4万至2.9万元的现金价值,累计领取加现价相对于3万元保费的平均年化名义回报约1.0%—1.1%;若养老金不领取而按2.0%累积生息,则名义单利提升至1.4%—1.7%。这一水平与产品“养老年金”的定位相符——它更接近一种带有返还性质的终身领取安排,而非高收益储蓄工具。
四、IRR计算演示
IRR是衡量现金流时间价值的核心指标。对该演示表,现金流设定为:第1至3年末各流出10000元(合计30000元),此后每年末流入当年领取的养老金(方式1)或当年累积养老金增量(方式2,此处简化为以生存总利益为终值、期间无流入),并在第N年末计入现金价值(退保情形)或生存总利益。由于领取方式为“领取”,计算IRR时应将每年领取额作为正现金流、期末现金价值作为终值。
方式1(保证利益,领取养老金)口径的近似IRR:
第6年末(77岁):前3年流出30000元,第4—6年每年流入637元,第6年末现金价值25956元。IRR约为0.2%—0.3%。
第10年末(81岁):第4—9年每年流入637元,第10年流入212元,期末现金价值25595元。IRR约0.7%。
第20年末(91岁):第4—9年637元/年,第10—20年212元/年,期末现价27366元。IRR约0.9%—1.0%。
第30年末(101岁):期末现价28677元,IRR约1.0%。
第33年末(104岁):期末现价29155元,IRR约1.0%。
方式2(非保证,累积生息)口径的近似IRR:
若将养老金留存在公司按2.0%累积生息、期间不领取,则现金流为前3年流出30000元、第N年末流入生存总利益(现价+累积养老金)。第10年末生存总利益32920元,IRR约1.0%;第20年末38620元,IRR约1.3%;第30年末44720元,IRR约1.4%;第33年末46830元,IRR约1.4%。
可以看到,该产品的IRR水平整体不高:保证利益口径长期约1.0%,非保证累积口径长期约1.4%。这与投保年龄高达71岁、缴费期仅3年、且产品为“高领取型养老年金”密切相关——保险公司需要在较短时间内开始给付,且给付持续终身,留给资金积累的时间很短。对高龄投保人而言,这类产品的核心功能是“把一笔3万元的资金转化为终身可领取的现金流”,而非追求高IRR。若单纯以收益率衡量,其吸引力有限;若以“终身领取、活多久领多久”的保障功能衡量,则有其特定价值。
五、领取方式与两段式设计的解读
该产品最显著的特点是“前10笔高领取、第11笔起低领取”。以年领为例,前10年每年637元,第11年起每年212元,降幅约三分之二。这意味着投保人在72岁至81岁期间每年可获得相对较高的现金流,81岁以后转为较低的“终身底薪”。这种设计对高龄投保人有其合理性:高龄阶段前期(70—80岁)活动能力相对较强、医疗与照护支出可能较高,较高领取更实用;进入80岁以后,领取降低但终身不断,起到“长寿风险兜底”作用。
但投保人也需清醒认识到:第11年起领取额大幅下降后,保单的“现金价值”成为总利益的主要支撑。从表中可见,第10年末现金价值25595元,第33年末29155元,33年间现价仅增长约3560元,增长非常缓慢;而累计已领养老金从6581元增至11464元,33年累计领取仅约1.15万元。也就是说,若被保险人生存至104岁,保证利益口径下累计领取约1.15万元、现价约2.92万元,合计约4.06万元,相对于3万元保费,33年总回报约35%。这一结果提示:该产品的“高领取”仅限前10年,长期总利益增长有限,投保前应充分理解两段式领取的结构,避免将“前10年领取额”误读为终身领取额。
六、方式1与方式2的比较及非保证因素
方式1与方式2的差异在于养老金是否领取。方式1下,养老金每年被领取,累计已领金额确定(保证),但现金价值不因领取而额外增值;方式2下,养老金不领取、留存在公司按2.0%累积生息,累积养老金是非保证的,实际利率以公司公布为准。从演示看,方式2的生存总利益在各年度均高于方式1的累计总利益,且差距随时间扩大(第33年末相差约6211元)。但这一优势完全建立在“2.0%累积利率持续维持”的假设上,而声明明确该利率非保证。若实际累积利率低于2.0%,方式2的优势将收窄;若累积利率降至0,方式2与方式1的差异将主要来自计息规则(如首年350天计息)而非复利。因此,投保人不应将方式2的演示值视为确定收益,而应将其视为“在2.0%假设下的情景参考”。
此外,表中“累计已领养老保险金”在方式1下第1年末即为1274元,而非637元,这是因为演示假定首年及此前年度已领取(含投保时年龄已超过起领年龄的情形)。声明第8条也提示:若投保年龄大于起领年龄且选择累积生息,第一笔养老金第一年计息天数为350天。这些细节说明该演示表针对的是“高龄、即期领取”场景,投保人应结合自身实际投保时点理解领取节奏。
七、综合结论与投保提示
综合来看,国华人寿万年青养老年金保险(臻选版)71岁男性、3年交、累计保费3万元的演示案例,呈现出以下特征:
第一,回本时间约在第6个保单年度(77岁),保证利益口径下累计总利益30414元首次超过累计保费30000元,此后缓慢增长。第二,保证利益口径长期IRR约1.0%,非保证累积口径长期IRR约1.4%,单利(以累计保费为分母)保证口径约1.0%—1.1%、非保证累积口径约1.4%—1.7%,整体收益水平温和。第三,产品核心价值在于“前10年较高领取+第11年起终身低领取”的两段式现金流安排,以及缴费期满后3万元的身故金返还,适合希望将小额资金转化为终身领取、并看重前期领取的高龄人群。第四,方式2的累积生息演示值高于方式1,但2.0%利率非保证,投保人应以方式1的保证利益为决策底线。第五,该产品现金价值增长缓慢(第10年至第33年仅从25595元增至29155元),流动性较弱,前期退保(如第1年末现价仅5993元)会损失本金,适合长期持有、以领取为目的而非以退保套利为目的的投保人。
最后需要强调:本文所有单利与IRR测算均为基于所给演示表的演示性计算,四舍五入及口径选择会带来小幅差异;红利、累积利率等非保证因素的实际结果可能高于或低于演示;各项内容均以保险条款及保险公司正式利益演示为准,本文不构成投保建议。投保人应结合自身年龄、健康状况、资金安排与领取需求,充分理解“两段式领取”与“非保证累积利率”两项关键设计后再作决策。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

