

标题
- 标题
- 内容
富德生命富盈人生年金保险(优选版)利益演算表深度解读:0岁女童3年缴10万元的长期现金流规划
年金保险作为家庭长期财务规划的重要工具,其核心价值在于通过合同约定的确定性现金流,为被保险人提供跨越数十年的教育、婚嫁、创业、养老等全生命周期资金支持。本文以富德生命富盈人生年金保险(优选版)的一份真实利益演算表为样本,围绕"0岁女性、3年缴、年缴10万元、第5年开始领取年金"这一典型投保方案,从产品结构、利益演示、收益特征、功能定位与配置建议五个维度进行系统解读,帮助投保人读懂演算表背后的数字逻辑。
一、投保方案概览:一份为0岁女童设计的长期年金计划
根据演算表披露的信息,本方案的核心要素如下:被保险人为0岁女性,缴费方式为3年缴,年缴保费10万元,累计保费30万元,基本保额6040元,投保人选择第5个保单年度开始领取年金。这是一份典型的"短期缴费、长期领取"型年金产品,缴费期仅3年,但领取期覆盖终身,适合希望以较小缴费压力为孩子锁定长期现金流的家庭。
需要说明的是,演算表展示的是利益演示数据,实际利益以保险合同条款为准;表中"累积生存金(2%)"是按假定利率2%累积生息的口径测算,并非保证收益,投保人应区分保证利益与非保证利益。
二、缴费期与现金价值:前三年完成资金投入,现金价值逐步抬升
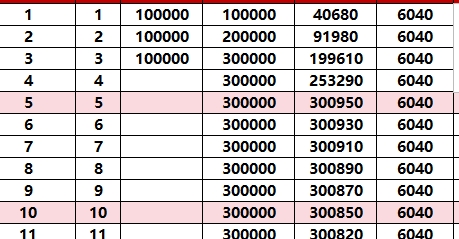
从演算表看,第1至第3个保单年度为缴费期,每年缴纳保费10万元,累计保费分别为10万元、20万元、30万元。与之对应的现金价值分别为40680元、91980元、199610元。可以看到,缴费期内现金价值低于累计保费,这是年金保险的普遍特征——保费需要扣除初始费用、保障成本等后逐步进入投资账户,早期退保会产生损失。
第4个保单年度起不再缴费,累计保费维持30万元,现金价值升至253290元;第5个保单年度现金价值达到300950元,首次超过累计保费30万元。这一"现金价值回本"的时点出现在第5年,与年金开始领取的时点同步,意味着从第5年起,保单的现金价值已能够覆盖全部已缴保费,资金安全性显著提升。此后现金价值虽因年金领取而缓慢下降(第40年降至299940元),但始终维持在30万元附近,体现出较强的资金保全能力。
三、年金领取与生存总利益:第5年起每年领取6040元,长期现金流稳定
本方案最核心的利益在于年金领取。自第5个保单年度起,被保险人每年可领取年金6040元,直至终身。演算表显示,第5年至第40年,每年返还年金均为6040元,与基本保额一致,体现了年金给付的确定性与稳定性。
在生存总利益方面,演算表给出了两个口径:一是"生存总利益(未累计生息)",即现金价值与返还年金之和;二是"生存总利益(含累计生息)",即现金价值与累积生存金之和。以第5年为例,未累计生息口径下生存总利益为306990元(现金价值300950元+当年年金6040元),含累计生息口径同为306990元;第10年,未累计生息口径为337090元,含累计生息口径为338951元;第20年,未累计生息口径为397240元,含累计生息口径为413181元;第40年,未累计生息口径为517380元,含累计生息口径为613986元。
两个口径的差异随年份推移而扩大,原因在于累积生存金按2%假定利率复利生息,时间越长,生息贡献越大。以第40年为例,含累计生息口径比未累计生息口径高出约9.67万元,这部分差额即为假定2%累积生息带来的非保证利益。投保人应充分认识到,累积生息的利率并非保证,实际结算利率以保险公司公布为准,可能高于或低于2%。
四、收益率分析:长期IRR逐步抬升,第40年未含累计生息约1.86%
演算表最后两列给出了"增长率(不含累计生息)"与"收益率(未含累计生息)"两个指标。其中,"收益率(未含累计生息)"可近似理解为基于未累计生息口径的生存总利益测算的长期内部收益率(IRR)。
从数据看,第5年收益率为0.58%,第10年为1.37%,第20年为1.71%,第30年为1.81%,第40年为1.86%。收益率随时间推移逐步抬升,但整体处于较低水平,第40年仍未突破2%。这一特征符合年金保险的收益规律:年金产品的前期收益较低(因费用扣除与年金开始领取),随着时间推移,复利效应与生存给付的累积使收益率逐步改善,但受制于低利率环境与产品定价,长期IRR通常低于增额终身寿险等储蓄型产品。
"增长率(不含累计生息)"则从第5年的2.33%逐步降至第40年的1.17%,这一指标反映的是生存总利益相对累计保费的增长率,因分母固定为30万元、分子增速放缓而逐年下降,与收益率指标的经济含义不同,投保人不宜将其误读为收益率。
需要强调的是,上述收益率均为"未含累计生息"口径,若计入2%累积生息,含累计生息口径的生存总利益更高,对应收益率也会有所提升。但如前所述,累积生息为非保证利益,投保人应以保证利益为决策基础,将非保证利益视为锦上添花。
五、身故保险金:全程30万元,保障功能贯穿始终
演算表显示,第1至第40个保单年度,身故保险金均为30万元,与累计保费一致。这意味着无论被保险人在哪个保单年度身故,受益人至少可获赔30万元,确保已缴保费不因被保险人身故而损失。这一设计体现了年金保险"保本"的属性——生存时领取年金,身故时返还保费,资金安全性较高。
但需注意,身故保险金固定为30万元,不随保单年度增长,在长期通货膨胀背景下,其实际购买力会有所下降。因此,年金保险的身故保障功能相对有限,若家庭有较高的身故保障需求,应通过定期寿险、终身寿险等保障型产品另行配置。
六、产品功能定位与适用场景分析
综合上述数据,富德生命富盈人生年金保险(优选版)具有以下功能定位:
第一,长期确定性现金流。 第5年起每年领取6040元,直至终身,为被保险人提供一笔与生命等长的稳定现金流,可用于教育金、婚嫁金、创业金、养老金等多元场景。对于0岁女童而言,这笔年金可覆盖其从学龄前到老年的全生命周期,具有较强的规划弹性。
第二,资金安全性较高。 第5年现金价值超过累计保费,此后现金价值维持在30万元附近,身故保险金全程30万元,确保已缴保费不损失,适合风险偏好较低、追求本金安全的家庭。
第三,强制储蓄与专款专用。 3年缴的设计要求投保人在前三年集中投入资金,有助于家庭形成强制储蓄习惯;年金专款专用于被保险人,可避免资金被挪作他用,实现跨代际的财富安排。
第四,收益水平有限,需理性预期。 长期IRR在1.8%左右(未含累计生息),在低利率环境下虽具有一定吸引力,但明显低于权益类资产的历史回报。投保人应将年金保险定位为"稳健打底"资产,而非高收益投资工具。
从适用场景看,本方案适合以下家庭:一是希望为孩子锁定长期现金流、规划教育婚嫁等刚性支出的家庭;二是风险偏好较低、追求本金安全与确定性收益的家庭;三是有跨代际财富传承需求、希望通过保单实现资产隔离与定向给付的家庭;四是已有权益类资产配置、需要稳健资产打底的家庭。
七、配置建议与注意事项
第一,区分保证利益与非保证利益。 演算表中的年金6040元、现金价值、身故保险金30万元属于保证利益,写入合同;累积生存金的2%生息属于非保证利益,实际结算利率以保险公司公布为准。投保人应以保证利益为决策基础,不宜将含累计生息的生存总利益视为确定收益。
第二,关注资金流动性。 年金保险前期现金价值低于累计保费,第5年才回本,若在缴费期内或回本前退保,将产生损失。投保人应确保投入资金为长期闲置资金,避免因短期流动性需求而被迫退保。
第三,合理评估收益预期。 本产品长期IRR约1.8%(未含累计生息),在低利率环境下具有一定配置价值,但不宜与股票、基金等权益类资产直接比较。建议将年金保险作为家庭资产配置中的"稳健底仓",与权益类资产形成互补。
第四,结合家庭保障需求综合规划。 年金保险的身故保障功能有限,建议在配置年金险之前,先完善家庭的重疾险、医疗险、定期寿险等保障型产品,确保家庭风险保障充足后,再考虑年金险的储蓄与规划功能。
第五,关注保单贷款等流动性安排。 若投保人在长期持有过程中出现临时资金需求,可通过保单贷款功能获取一定比例的资金,避免直接退保造成损失。具体贷款比例与利率以保险合同约定为准。
八、结语:确定性是年金保险最大的价值
富德生命富盈人生年金保险(优选版)以"3年缴、第5年起领取、终身给付"的结构,为0岁女童提供了一份跨越数十年的确定性现金流。从演算表看,第5年现金价值回本、每年领取6040元、身故保险金全程30万元,资金安全性较高;长期IRR约1.8%(未含累计生息),收益水平有限但确定性强。在利率下行、市场波动加剧的背景下,年金保险的"确定性"本身就是一种稀缺价值。
对于投保人而言,关键在于厘清自身需求:若追求的是长期确定性现金流、资金安全与专款专用,本产品是合适的选择;若追求的是高收益或短期流动性,则年金保险并不适合。理性看待演算表中的数字,区分保证与非保证利益,将年金保险置于家庭资产配置的整体框架中审视,才能让这份保单真正发挥其"跨周期、稳现金流"的功能价值。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

