

标题
- 标题
- 内容
高客资产配置与分红保险销售底层逻辑:从客户画像到价值传递的系统方法论
一、总纲:价值传递的底层逻辑
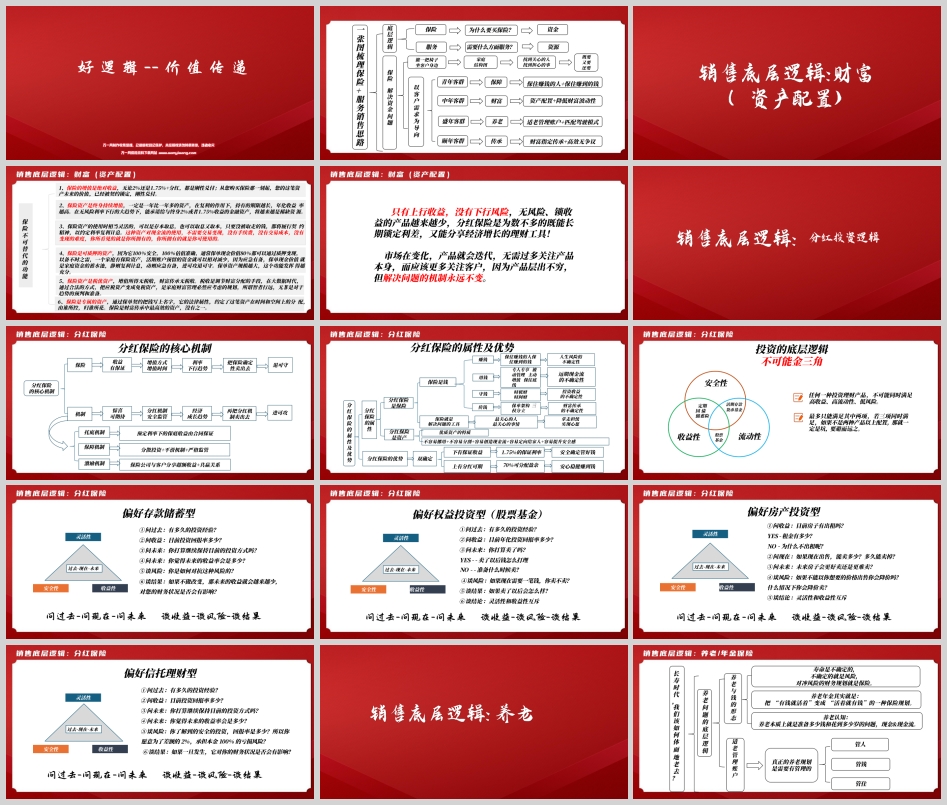
整套方法论的起点,是一句朴素却深刻的话:保住赚钱的人,保住赚到的钱。 前者指向保障——用保险对冲人生风险的不确定性;后者指向财富——用资产配置降低财富波动性。二者合一,构成了保险销售的价值内核。
在此基础上,四大场景对应四类需求:资产配置解决"财富波动"问题,适老管理账户匹配"驾驶模式"的养老需求,财富指定传承实现"高效无争议"的代际传递。而贯穿始终的销售逻辑是:以客户需求为导向,找到关心的人,找到担心的事,搬一把椅子坐到客户身边,在"既要、又要、还要"的多重诉求中,用保险这一工具同时配置资金与资源、保险与服务。
保险解决的是资金问题,但成交的关键在于把"资金"与"资源"、"保险"与"服务"打通。客户要的不只是一张保单,而是保单背后所承载的确定性、控制权与安全感。
二、客户画像盘点:四类客群,四种痛点
高客经营的第一步是分层。按年龄与人生阶段,主力客群可划分为青年(20—35岁)、中年(36—50岁)、盛年(51—65岁)、颐年(65岁+)四类,其核心痛点、保险需求、配置逻辑与主力产品各有侧重。
青年客群的核心痛点是遭遇极端小概率风险事件对家庭带来冲击,保险需求以保障为主,配置逻辑是"科目配置",保险价值体现为"平时是保费支出,出险获经济补偿",主力产品为定期寿险等保障型产品,配套服务为"安有护"守护重疾治疗每一步。
中年客群的痛点是市场波动下若未做长期稳健规划、不能很好尽责,需求转向财富,配置逻辑为"组合配置",保险价值是"市场无常,保险保障守护如常",主力产品为增额终身寿险、年金保险,配套"家医或超疗"守护家人健康。
盛年客群面对未来不确定的养老生活既渴望又恐惧,需求聚焦养老,配置逻辑是"管理配置",保险价值在于"投保清晰便捷、理赔依约高效、保障明确心安",主力产品为养老年金保险,配套居家养老、康养服务,让养老变享老。
颐年客群担心财富不能按意愿留给所爱之人,需求是指定受益人,配置逻辑为"目标配置",保险价值是"提前锁定保障规划,按意愿指定受益人",主力产品为增额/定额终身寿险,配套保险金信托、家族信托,让传承高效无忧。
在实操层面,面访分层式渗透可进一步细分为四类储备:少儿类客户(双被保险人架构设计)、储备类客户(35—65周岁、中等及以上收入、风险偏好保守、资金多存放于银行存款或稳健理财)、养老类客户(45—70周岁、临近或已进入养老阶段、有储蓄或资产基础、投资偏保守)、传承类客户(50周岁以上、董监高或企业主、子女已成家或临近成家、初为祖辈)。
三、财富逻辑:保险作为优质资产的六大特质
为什么保险能成为资产配置的底仓?答案在于优质资产的特质:不容易挪用、不容易分割、容易创造现金流、容易定向给家人、容易提升安全感。
具体而言,保险资产具有六大不可替代的功能。其一,刚性兑付。 保险的增值是绝对收益,无论2%还是1.75%+分红,都是刚性兑付;从购买那一刻起,这笔资产未来的价值已被契约锁定。其二,终身持续增值。 在复利作用下,持有期限越长年化收益率越高;在无风险利率下行的大趋势下,能承诺终身2%或1.75%收益的金融资产将越来越稀缺。其三,使用灵活。 可以存本取息,也可以取息又取本,未被取走的钱都以约定利率复利计息;这种现金流使用不需要交易变现,没有手续费、没有交易成本、没有变现难度。其四,可质押。 保险是100%安全、100%估值准确的资产,通常保单现金价值的80%可通过质押变现;保单现金价值就是家庭资金的蓄水池,静则复利计息,动则应急有备,进可攻退可守。其五,税优资产。 增值所得无税收,财富传承无税收;在大数据时代,通过合法方式把应税资产变成免税资产,是家庭财富管理的必然考量。其六,专属资产。 通过保单契约把钱写上名字,其法律属性约定了这笔资产在时间和空间上的分配,由谁所控、归谁所花,是财富传承中最高效的资产,没有之一。
这正是"把钱安全留住、持续增值、随时可用"三重诉求的统一解答。
四、分红逻辑:下有保证、上有可期
分红保险的核心机制可概括为"双确定":预定利率下的保底收益由合同保证,这是托底机制与保障机制;分红则来自分散投资、平滑机制与严格监管下的可分配盈余,保险公司与客户分享超额收益,形成共赢关系,这是激励机制。简言之,下有保证收益,上有分红可期——进可攻、退可守。
销售分红险的关键,是把保险的确定性卖出去,再把分红机制卖出去。前者对应经济成长趋势与利率下行趋势下"锁定利差"的稀缺性,后者对应"分享经济增长"的可能性。分红保险是为数不多的既能长期锁定利差、又能分享经济增长的理财工具;只有上行收益、没有下行风险的无风险锁收益产品越来越少,这正是分红险的时代价值。
需要向客户明确提示:保单的红利分配是不确定的,在某些年度红利有可能为零。产品会迭代,但解决问题的机制永远不变——无需过多关注产品本身,而应更多关注客户。
五、投资不可能三角与三类客户的问话逻辑
任何一种投资理财产品,都不可能同时满足高收益、高流动性、低风险,最多只能满足其中两项;若三项同时满足,若不是两种以上产品配置,那就一定是坑。这是投资的底层逻辑——不可能金三角。分红险销售的所有问话,都围绕这一三角展开,遵循"问过去—问现在—问未来,谈收益—谈风险—谈结果"的闭环。
对偏好存款储蓄型客户:问过去有多久投资经验,问现在目前投资回报率多少,问未来是否打算保持目前方式、预期收益率多少;谈风险——如何对抗风险;谈结果——若不做改变,未来收益越来越少,对财务状况是否有影响。
对偏好权益投资型(股票基金)客户:问收益——目前年化回报多少;问未来——打算卖了吗?卖了钱怎么打理?不卖准备何时卖;谈风险——如果现在需要一笔钱,你卖不卖;谈结果——卖了以后会怎么样;谈结论——灵活性和收益性互斥。
对偏好房产投资型客户:问收益——房子有出租吗?租金多少?不出租为什么;问现在——现在出售能卖多少、多久能卖掉;问未来——未来更好卖还是更难卖;谈风险——不能以想要的价格出售会降价吗;谈结论——灵活性和收益性互斥。
对偏好信托理财型客户:问收益、问未来、谈风险——你了解到的安全投资回报率是多少?所以你愿意为了差额的2%,承担本金100%的亏损风险?谈结果——一旦发生,对财务状况是否有影响。
四类问话,殊途同归:把客户从"收益幻觉"引向"风险现实",从"单项比较"引向"组合配置"。
六、养老逻辑:把"有钱就活着"变成"活着就有钱"
寿命是不确定的,不确定的就是风险,对冲风险的财务规划就是保险。养老年金本质上就是把"有钱就活着"变成"活着就有钱"的一种保险规划。养老的底层逻辑,说到底是两个问题:准备多少钱,花到多少岁——核心是现金与现金流的区别。
长寿时代来临,退休后平均养老周期扩展到20—30年甚至更久,而我国城镇职工基本养老金替代率仅约40.2%,退休后基本养老金少,同时面临养老资源稀缺的难题。真正的养老规划是需要有管理的:管人、管钱、管住,对应适老管理账户与"驾驶模式"的匹配。
对养老类客户的销售逻辑,是"三讲需求激发":讲社保替代率有限、担心退休后生活品质受影响,手中有钱养老更有底气;讲优质养老资源稀缺,想要照顾好自己养老生活、不麻烦子女;讲百年后希望也能留钱给孩子。进而建议客户优化资产配置结构,利用保险"合同约定何时领、领多少、活到老领到老"的功能,让退休后的养老钱有保障,保费达标还可享品质养老资源。
七、传承逻辑:高效、可控、杠杆、私密
为什么通过保险做财富传承?——因为高效、可控、杠杆、私密。传承的价值在于:市场决定增值/贬值/变现,而管理方式决定时间财/时机财。房子、现金与终身寿险的对比清晰说明:资产变现可能折损、权属可能争议、税收可能侵蚀;而终身寿险实现资产变现无折损、权属清晰无争议、法律保护无税收、契约确定增值。
保单传承的"六免"优势尤为关键:免税(个人所得税及遗产税方面的规划)、免债(指定受益人后的债务隔离作用)、免曝光(购买时私密,理赔时绕过继承权公证)、免分(二代继承人婚变隔离作用)、免争(理赔时绕过继承权公证,避免争产)、免失控(生前手握控制权,生后信托控制权)。与之相对,法定继承需经公证处办理继承权公证或法院打官司裁决,作为遗产处理需全体继承人到场、遗产管理人到位,程序繁琐、争议频发。
工具比较上,遗嘱能包含所有财产形态,但难写、难保管、难执行;金融工具写简单、保管简单、直接执行,但主要传承现金类资产。因此结论是:没有完美的工具,只有完美的组合——指定传承工具为"遗嘱(非现金资产)+保单(现金资产)",高客则可升级为"保单+信托",不作为遗产处理,按剧本直接执行。
八、大单成交的"情、理、法"三维逻辑
大单营销的核心,是"情、理、法"三商合一。
财商,打开话题(理):谈收益率,实现资产稳健增值,要谈宏观经济、投资风险、配置逻辑;现金流上的确定——不是现在确定,是未来。
法商,解决难题(法):谈所有权,规避风险的隔离机制,要谈法律风险、资产类型、工具组合;所有权上的确定——不是定量,是定性。
情商,回归主题(情):谈责任感,兑现家人的爱与承诺,要谈爱恨情仇、守护陪伴、爱与责任;责任感上的确定——不是为我,是为家。
需求由此产生:对客户最关心的人、最关心的事,若带来的后果和影响不能接受,便形成三类影响——钱的影响(未来现金流中断、过去积累的损失、财产流向的失控)、人的影响(家庭和谐、子女成长、家人照顾)、事业的影响(企业失控、权利斗争、刑事风险)。这对应高客大单成交的四大逻辑:赚钱角度、用钱角度、守钱角度、传钱角度。
传钱角度的实操框架是"懂哪些卖点、知哪些信息、找哪些客户、聊哪些话题、讲哪些金句、答哪些异议"。知哪些信息:客户是否有家庭责任感、是否有关心的人和事、家庭结构与成员(年龄、数量、婚姻、身份、能力)、是否存在复杂婚姻或担忧婚姻、是否存在复杂子女或担忧子女、是否是家庭唯一顶梁柱、是否存在跨境子女。找哪些客户:多段婚姻、多子女家庭;父母健在且有其他兄弟姐妹;家庭单一经济顶梁柱;客户与子女年龄差距大;不愿一次性将大额财富交付子女;有隔代传承需求;需专门照料失能子女;家庭成员移民存在跨境传承需求。
九、金句与异议处理:把确定性说到客户心里
营销金句是逻辑的凝练,也是情绪的触点:"自己的财产自己做主,不要让法律做主""把财富留给你最爱的人""事后的诉讼救济,远不如事前的未雨绸缪""别高估感情,别低估人性""财富容易传承,财富管理的能力很难传承""生前移产不移权,身后资产不遗产""不怕孩子花天酒地,就怕孩子想出成绩""不能保护的传承是假传承""不要用金钱考验人性""你所拥有的未必是你孙子女的""显性资产均分,隐性资产定向传承""无隔离不保全,无隔离不传承""不要让财富成为留给家人反目的束缚与枷锁,应当让财富成为留给家人的礼物与祝福"。
异议处理同样需要逻辑支撑。面对"儿孙自有儿孙福,不用规划":其一,不做规划不是没规划,而是法律帮你来规划;其二,不做规划,留下的财产越多,往往带给子女的风险越大;其三,做规划的目的不是让孩子躺在财富上大富大贵,而是在保障基本生活无忧的前提下激励他努力奋斗。面对"自己还不老、身体也不错,不需要这么早规划":其一,找客户有没有关心的人和事,有的话就可以聊身后传承;其二,明天和意外不知道哪个先来;其三,传承规划与年龄关系不大,与财富量、家庭复杂程度、客户的担忧心愿有关;其四,不做规划风险一旦发生损失巨大——强调的不是风险概率,而是损失的巨大;其五,传承规划不能到最后一刻才做,往往最后一刻没有资格了或者做的有瑕疵了。
十、结语:从客户需求到产品服务的闭环
回到最初的一张图:保障、财富、养老、传承四大需求,对应定期寿险、增额终身寿险/年金、养老年金、增额/定额终身寿险四类产品,再对应安有护、家医/超疗、居家养老、保险金信托四类服务。这就是"从客户需求经保险配置逻辑到保险产品及服务"的完整闭环。
安全感来自于确定性——情理法三个维度的确定性。保险是可质押的资产,是终身持续增值的资产,是税优资产,是专属资产;分红保险下有保证、上有可期;养老年金把"有钱就活着"变成"活着就有钱";终身寿险让传承高效、可控、杠杆、私密。产品层出不穷,但解决问题的机制永远不变。搬一把椅子坐到客户身边,找到他关心的人、担心的事,用保险这一工具把不确定性拿走、把心愿实现——这,就是高客资产配置与保险销售最朴素也最坚实的底层逻辑。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

