

标题
- 标题
- 内容
从"钱在哪里"到"钱归谁":一站式养老规划两层结构养老信托的销售逻辑与实战策略
一、问题的提出:养老规划的两个层面
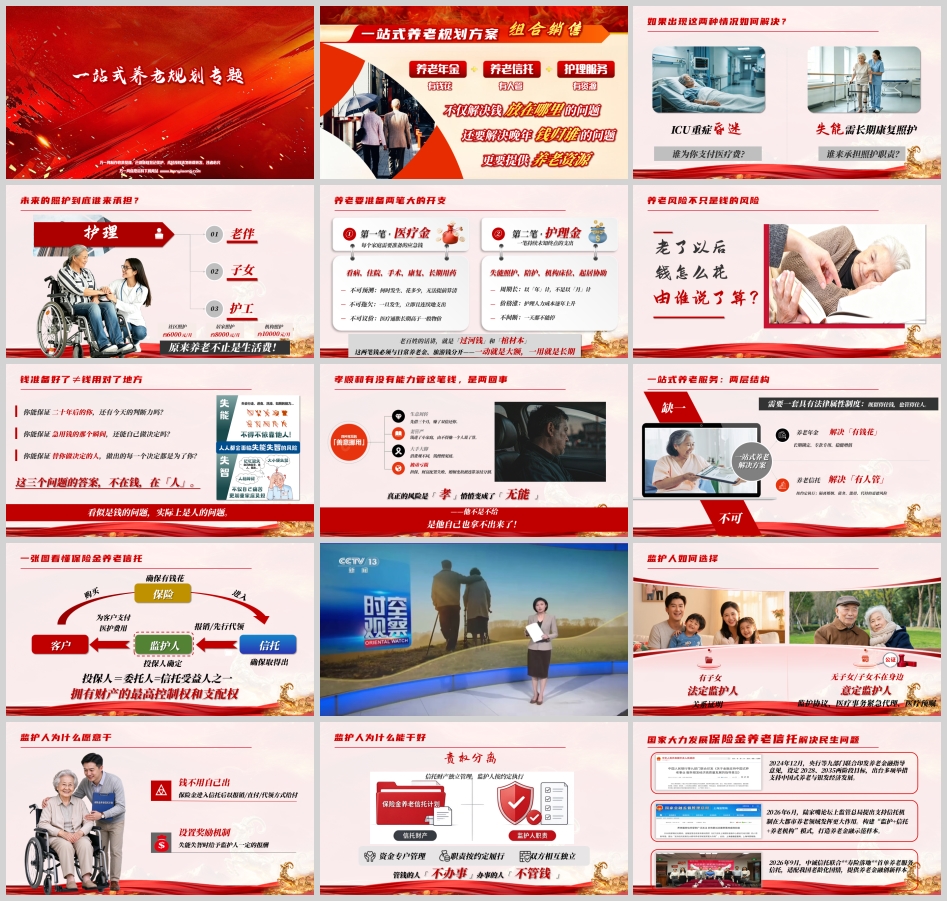
过去谈养老规划,绝大多数销售场景停留在第一个层面——"钱放在哪里"。客户关心的是收益率、回本时间、领取金额,销售人员比拼的是IRR测算与产品对比。但从2026年一站式养老规划的专题内容来看,这个层面已经不够了。方案明确提出:一站式养老规划不仅要解决"钱放在哪里"的问题,还要解决"晚年钱归谁"的问题,更要提供养老资源。这三句话构成了整个销售逻辑的骨架。
为什么"钱归谁"会成为与"钱放哪"并列的核心问题?因为养老风险本质上有两类。第一类是"钱不够"的风险,靠养老年金、增额寿等工具解决"有钱花";第二类是"钱用不对地方"的风险,即当人失去判断力和行动力时,钱是否还能按照本人的意愿、用在本人身上。这两类风险性质完全不同,前者是财务问题,后者是治理问题。而治理问题,靠再多钱也解决不了,必须靠制度。
二、养老不止是生活费:两笔必须单独准备的大额开支
方案中一个非常有说服力的切入点是"原来养老不止是生活费"。日常语境里,人们算养老账往往只算吃穿住行,但真实的养老支出结构中,有两笔大额开支必须单独拎出来:第一笔是医疗金,第二笔是护理金。
医疗金对应看病、住院、手术、康复、长期用药。它的特征是"三个不可":不可预测,何时发生、花多少无法提前算清;不可拖欠,一旦发生就是立即且连续的支出;不可议价,医疗通胀长期高于一般物价。护理金对应失能照护、陪护、机构床位、起居协助,其特征是"三个不":周期长,以年计而非以月计;价格涨,护理人力成本逐年上升;不间断,一天都不能停。方案用老百姓的话概括得很直白——这就是"过河钱"和"棺材本"。这两笔钱必须与日常养老金、旅游钱分开,因为一动就是大额,一用就是长期。
护理成本的量级也给出了具体参照:居家照护约8000元/月,社区照护约6000元/月,机构照护约10000元/月。按机构照护计算,一年就是12万元,若失能持续五年就是60万元。这个数字对大多数家庭而言,远超"生活费"的范畴。而当场景切换到"ICU重症昏迷"或"失能需长期康复照护"时,客户会立刻意识到两个尖锐的问题:谁为你支付医疗费?谁来承担照护职责?未来的照护到底由谁承担?老伴、子女、护工,三个选项各有其现实局限——老伴可能同样年迈,子女可能不在身边,护工需要有人聘请、管理和监督。这就是养老规划必须从"钱"延伸到"人"的入口。
三、真正的风险:从"钱准备好了"到"钱用对了地方"
方案中最有穿透力的一组追问是:钱准备好了,就等于钱用对地方了吗?你能保证二十年后的你,还有今天的判断力吗?你能保证急用钱的那个瞬间,还能自己做决定吗?你能保证替你做决定的人,做出的每一个决定都是为了你?这三个问题的答案,不在钱,在"人"。看似是钱的问题,实际上是人的问题。
进一步展开,方案点出了一个许多家庭不愿正视的现实:孝顺和有没有能力管这笔钱,是两回事。生意周转,"先借三个月,赚了双倍还你";妻管严,钱进了小家庭由不得一个人说了算;大手大脚,消费观不同钱慢慢见底;被动亏损,担保、财富配置失败、婚姻变故被连带冻结分割。这些情形下,子女并非不孝,而是"他自己也拿不出来了"。真正的风险是"孝"悄悄变成了"无能"。这句话之所以有力,是因为它把道德指责转化成了制度需求——既然依赖个人自觉不可靠,就需要一套具有法律属性的制度:既留得住钱,也管得住人。
四、两层结构:养老年金解决"有钱花",养老信托解决"有人管"
一站式养老解决方案的核心是两层结构,缺一不可。
第一层是养老年金,功能是"长期锁定、专款专用、稳健增值",解决"有钱花"。这一层是销售人员最熟悉的领域,也是前文IRR、单利测算所服务的对象。但方案明确指出,仅有这一层不够,因为年金解决的是"钱按时到账",解决不了"到账后由谁支配、按什么规则支配"。
第二层是养老信托,功能是"按约定执行,隔离婚姻、债务、滥用、代持的道德风险",解决"有人管"。两层结合,才构成"一站式养老"。方案用一张图讲清了保险金养老信托的结构:客户购买保险,保险金进入信托,客户同时是投保人、委托人和信托受益人之一,拥有财产的最高控制权和支配权,确保"有钱花";信托按约定向监护人报销或先行代领,为客户支付医护费用,确保"取得出"。
这个结构中,监护人环节是关键。监护人如何选择?有子女的走法定监护人路径,无子女或子女不在身边的走意定监护人路径,配套监护协议、医疗事务紧急代理、医疗预嘱和关系证明。监护人为什么愿意干?方案给出两条:一是钱不用自己出,保险金进入信托后以报销、直付、代领方式给付;二是设置奖励机制,失能失智时给予监护人一定报酬。监护人为什么能干好?靠"责权分离"——信托财产独立管理,监护人按约定执行,资金专户管理、职责按约定履行、双方相互独立,管钱的人"不办事",办事的人"不管钱"。这一设计把"人"的不确定性用"制度"的确定性对冲掉了。
政策层面也在为这一模式背书。2026年6月陆家嘴论坛上,监管总局提出支持信托机制在大都市养老领域发挥更大作用,构建"监护+信托+养老机构"模式,打造养老金融示范样本;2024年12月央行等九部门联合印发养老金融指导意见,设定2028、2035两阶段目标;2026年9月中诚信托联合寿险落地首单养老服务信托。政策、案例、产品三者齐备,销售时就有了"顺势而为"的叙事基础,而不是单纯卖一张保单。
五、销售策略:四种投法与一个故事
方案给出的销售策略可归纳为"四种投法+一个故事",其共同前提是"累计保费超100万"这一信托设立门槛。
第一,加保投。 面向老客户回访,用养老信托理念促成加保,核心动作是"计算100万缺口"。老客户已有保单基础,信任成本低,销售的关键不是重新建立需求,而是把需求从"收益率"升级到"治理结构"——告诉客户,你已有的年金解决了"有钱花",但"有人管"这一层还空着,而这一层需要累计保费达到100万才能对接信托。缺口计算本身就是最自然的促成工具。
第二,组合投。 3年期加10年期组合,累计保费超100万。例如10万3年期加7万十年期。这一投法针对"当下钱不够,但有挣钱能力"的客户。它的巧妙之处在于用缴费期结构匹配客户的现金流曲线:3年期解决近期资金归集,10年期用未来收入补足总额,既降低了单次缴费压力,又锁定了长期缴费承诺,同时让客户在缴费期内持续与销售人员保持接触,为后续服务与转介绍创造触点。
第三,部分投。 设立养老信托目标,今年先部分投保,比如20万3年期,缺口40万,未来有计划再加保。这一投法本质上是"目标管理式销售":先把100万信托门槛作为共同目标确立下来,再用部分投保完成第一步,缺口本身成为下一次促成埋下的伏笔。对销售人员而言,它把一次性成交转化为长期客户经营;对客户而言,它降低了决策门槛,同时保留了未来加保的主动权。
第四,直接投。 预算充足的客户,按需求设计累计保费≥100万的保单。这一投法考验的是需求诊断与方案设计能力,而非促成技巧,重点在于把"医疗金+护理金+治理结构"三件事一次讲透,用完整方案匹配客户的整体资产安排。
一个故事,指沉浸式讲好产品故事:养老年金加养老信托的一站式养老解决方案故事短片、产品宣传视频、公司实力与投资宣传视频,以及公司官方公众号同步上线。故事的作用是降低"信托"这一概念的认知门槛——对大多数客户而言,"信托"是陌生且带距离感的词,而"ICU昏迷时谁替你付医疗费""失能后谁替你请护工"是人人能懂的场景。用场景带入、用故事解释结构、用政策与首单案例建立可信度,最后落到四种投法的具体动作,这条链路比单纯讲收益率更完整,也更难被同业复制。
六、结语:销售逻辑的升维
把这份专题内容放在一起看,其真正的价值不在于多了一个产品,而在于销售逻辑的升维。传统年金销售的回答是"钱放哪里收益更稳",一站式养老规划的回答是"钱放哪里、钱归谁管、资源从哪来"三问齐答。前者拼的是测算,后者拼的是对客户真实处境的洞察——老伴、子女、护工谁来承担照护,孝顺与能力为何是两回事,监护人的意愿与能力如何用制度保障。养老年金解决"有钱花",养老信托解决"有人管",两者缺一不可。对销售人员而言,这意味着从"卖收益"转向"卖结构",从"一次性成交"转向"目标管理式的长期经营";对客户而言,这意味着养老规划第一次把"人"放回了"钱"的旁边。需要提示的是,信托设立门槛、保险金进入信托的具体规则、监护协议的安排以及累积利率等非保证因素,均应以保险公司与信托公司的正式条款及监管规定为准,本文所述策略与测算仅为销售逻辑梳理,不构成投保或设立信托的建议。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

