

标题
- 标题
- 内容
太平洋盛世鸿运H:一款分红险的财富密码与权益宝典深度解读
引言
在利率中枢下行、居民财富寻求"稳中求进"的大背景下,分红型保险因其"保底+浮动"的双层结构,重新回到家庭资产配置的舞台中央。太平洋寿险推出的"盛世鸿运H(恒赢版)分红型保险",配套"会享福庆典2027"万能账户,并叠加太保家园养老社区、一生相伴俱乐部增值服务与"超级治疗"医疗权益,构成了一套从财富积累、养老规划到健康保障的完整方案。
一、投资底色:分红险"保底+踩中风口"的逻辑
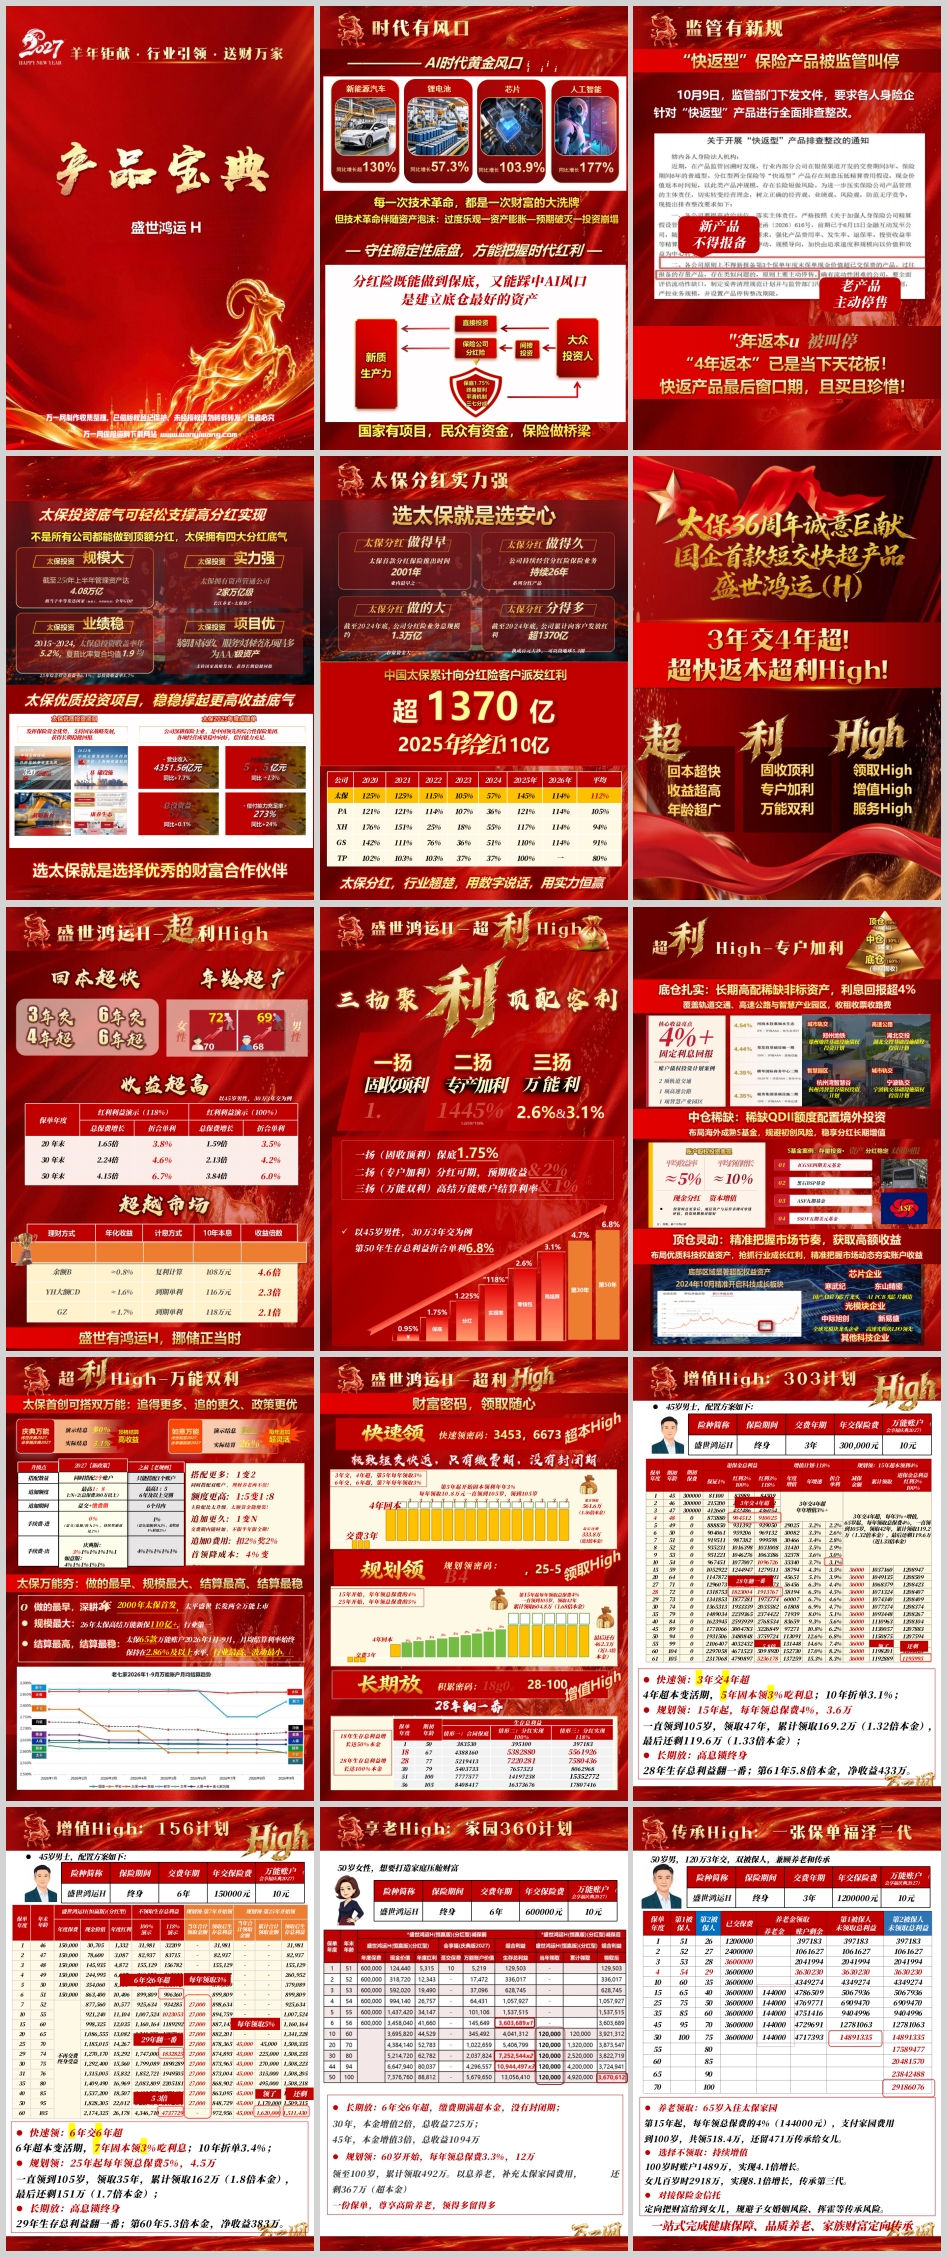
资料开篇提出一个核心命题:分红险既能做到保底,又能踩中AI风口,是建立底仓最好的资产。这一表述的背后,是分红险的资金运用逻辑——保费进入保险公司后,由专业资管团队进行长期投资,底层资产既包括债券、债权投资计划等固收类资产以支撑保底利益,也包括权益类资产以分享经济增长红利。
资料列示了人工智能、新能源汽车、锂电池、芯片等战略新兴产业方向,并提及"新产品不得报备、老产品主动停售"的监管背景,暗示在预定利率下调周期中,分红险的相对优势上升。从投资能力看,资料显示太保2025年综合投资收益率6.1%、总投资收益率5.7%,2015至2024年总投资收益率年均保持一定水平(资料中"57%"应为排版残缺,不宜直接引用为精确数值)。同时,资料列举了太保发起设立的"太平洋-上海城建债权投资计划"、铁路发展基金优先股、基础设施债权投资计划等案例,强调其"紧跟国家战略、服务实体经济、项目多为AAA级、获得长期稳健回报"的投资路径。
从同业对比表看,2020至2026年(2026年为预测或部分年度)各家险企投资收益率存在波动,太保平均值约112%(资料口径),处于行业中上水平。这为分红险的红利实现提供了投资端支撑,但需注意历史投资收益率不代表未来,分红具有不确定性。
二、分红实力:"做得大、分得多、做得早、做得久"
资料用四个维度概括太保分红险的经营积淀:做得大——截至2024年底分红险业务总规模可观,存量资金大;分得多——截至2024年底累计向客户发放红利,若换成百元大钞可绕地球5.3圈;做得早——太保首款分红保险推出时间早,为业内最早之一;做得久——持续经营分红险业务多年,形成系列分红产品。
这组表述的核心意图是建立"分红实现能力"的信任基础。对投保人而言,分红险的实际价值取决于红利实现率,而实现率又与公司投资能力、分红险业务规模、经营稳定性密切相关。规模大意味着分红账户资金池厚、平滑能力强;经营久意味着穿越周期的经验丰富。当然,历史分红水平不构成对未来分红的保证。
三、收益结构:"三扬"叠加的财富引擎
资料将产品收益概括为"三扬":一扬(固收顶利)保底——合同约定的保证利益,提供确定性底线;二扬(专户加利)分红可期——通过分红账户分享经营成果,预期收益约2%(资料口径);三扬(万能双利)高结万能账户——万能账户结算利率约1%(资料口径),实现二次增值。
这一"保底+分红+万能"的三层结构,是当前分红型年金产品的主流设计:保证利益锁定底线,分红提供向上弹性,万能账户则为暂不领取的年金、红利提供复利滚存载体。资料中"固收项利1445%"等表述存在排版错乱,应以正式条款为准。
从对比测算看,资料以"鸿运H"与银行大额存单(YH)、国债(GZ)、余额宝类(余额B)进行长期对比:鸿运H约3.2%复利滚存,长期可达137万元;余额B约0.8%复利,108万元;大额存单约1.6%单利,116万元;国债约1.7%单利,118万元,并标注4.6倍、2.3倍、2.1倍等倍数关系。这一对比的意图是展示复利与单利在长期维度上的差距,但读者需注意:分红险的3.2%并非保证利率,而是演示口径下的综合水平,实际取决于分红实现情况。
四、利益演示:20年、30年、50年的增长轨迹
资料给出以45岁男性、30万元3年交为例的利益演示:20年末总保费增长1.65倍、折合单利3.8%(红利118%口径为1.59倍、3.5%);30年末2.24倍、单利4.6%(118%口径2.13倍、4.2%);50年末4.15倍、单利6.7%(118%口径3.84倍、6.0%)。这组数据直观呈现了"时间越长、复利效应越显著"的特征,也说明分红实现率高低对长期结果有实质影响。
另一组演示显示,18年生存总利益增长达50%本金,28年增长达100%本金;在保底、分红100%、分红118%三种情形下,第51保单年度(100岁)生存总利益分别为7,777,577元、14,197,238元、15,352,772元。三种情形的巨大差距,正是分红不确定性的量化体现——保底是确定的,分红是浮动的。
五、三大领取密码:快速领、规划领、长期放
资料将使用场景归纳为三个"密码":
快速领(3年交4年超):3年交费、第4年现金价值超过本金,第5年起每年领取总保费3%(约9万元)"吃利息",10年折合单利约3.1%。这一方案适合希望尽早实现资金"活期化"、以利息覆盖日常开支的客户。
规划领(15年起每年领4%):第15年起每年领取总保费4%(3.6万元),一直领到105岁,领取约47年,累计领取169.2万元(约1.32倍本金),最后还剩约119.6万元(约1.33倍本金)。资料另有一版表述为"65岁起每年领取4%,领取42年,累计119.2万,最后还剩119.6万",两版口径略有差异,应以具体方案书为准。这一方案适合将保单作为养老现金流补充的客户。
长期放(高息锁终身):28年生存总利益翻一番,第61年达5.8倍本金、净收益433万元。适合不缺现金流、追求长期复利与传承的客户。
此外,6年交方案演示:6年交6年超本,第7年起每年领3%;25年起每年领5%(4.5万元),领至105岁,累计领取162万元(1.8倍本金),最后还剩151万元(1.7倍本金);29年生存总利益翻番,第60年5.3倍本金、净收益383万元。
六、万能账户升级:从"1"到"2",从"1:5"到"1:8"
资料重点展示了"会享福庆典2027"万能账户的规则升级。老规则下,搭配数量只能1个、追加额度最高1:5、追加期间限6个月内、进出手续费较高(进1%—2%,出4%/1%阶梯);新政策(2027)则实现:搭配更多(1变2,同时搭配双账户,理财养老两不误)、额度更高(1:5变1:8,总保费300万以上可达1:N+2)、追加更久(交费期内随时加,不限半年限全期)、追加0费用(趸交/追加/转入2%,持续奖励返还2%)、领取降成本(庆典版3%、如意版4%的阶梯手续费)。
资料还披露:2026年太保高结万能新保110亿+,行业第一;65款万能账户2026年1—9月月均结算利率始终保持在2.86%及以上,行业最高、波动最小。这些数据用于佐证万能账户的结算稳定性,但需明确:万能账户结算利率为浮动利率,超过最低保证利率的部分不保证。
七、康养生态:太保家园与"保险+养老"闭环
资料用较大篇幅介绍太保家园。太保养老投资公司成立于2014年9月,注册资本50亿元,是国内保险行业首家养老产业投资管理平台。太保家园已开业14城16园,形成"城郊颐养、旅居乐养、城市康养"三位一体布局,提供CCRC持续照料退休社区服务,覆盖独立生活(55—75岁)、协助护理(75—85岁)、专业护理(85岁以上)全龄段,配套"问疾有医、失能有护、康复有术、养生有方"的服务体系。
资格函与保费门槛挂钩:总保费≥3000万为家族版(超级至尊);≥1080万为康养庆典版(至尊);600—1080万为阖家尊享版(钻石);360—600万为家庭版(铂金);240—360万为精英版(铂金);180—240万为超级城市版(翡翠);150—180万为一线城市版(翡翠);120—150万为青春版(翡翠)。这一分层设计将保单保费与养老社区入住权直接绑定,形成"保险+养老"的生态闭环。
资料还展示了一个"50岁女性、120万3年交、双被保人"的案例:65岁入住太保家园,第15年起每年领总保费4%(14.4万元)支付家园费用,到100岁共领518.4万元,还留471万元传承给女儿;若选择不领取,100岁时账户1489万元(4.1倍),女儿百岁时2918万元(8.1倍),并可对接保险金信托,实现定向传承、规避婚姻与挥霍风险。
八、增值服务与医疗权益:从"一生相伴"到"超级治疗"
资料列示了"一生相伴俱乐部"分层权益体系(大众、黄金、翡翠、铂金、钻石、至尊、超级至尊),涵盖线上问诊、就医绿通、全球医疗、高端体检、形象管理、家园短住、礼宾接送、紧急救援、积分商城等九大类服务。以就医绿通为例,翡翠客户可享专案管家1次/年、三甲专家门诊预约1次/年,至尊客户可达10次/年,超级至尊12次/年;高端体检从臻怡、臻心、臻享到至尊、超级至尊定制逐级升级。
"超级治疗"权益则聚焦前沿医疗:海外特药110种(400万/年)、海外特械30种(400万/年)、达芬奇手术机器人(200万直付额度内不限次)、超声波组织碎化疗法(150万内不限次)、硼中子俘获疗法(200万内不限次)、钇90疗法(50万直付1次)、射波刀、海扶刀、康博刀、磁波刀(各150万内不限次),以及mRNA、TIL、TCR-T、NKT、TKC、DC-CIK、γδT等细胞与疫苗疗法的临床项目协调。此外还有肿瘤基因检测、PDO药敏检测、MDT多学科会诊、博鳌就医直通、全球找药、临床试验申请、慈善赠药等九项服务。这些权益将保险从"事后赔付"延伸至"事前预防、事中治疗、事后康复",是产品差异化竞争的重要抓手。
九、理性认知与风险提示
在解读这套"财富密码"与"权益宝典"时,需保持几点清醒:
其一,分红不确定。资料中100%、118%红利实现率均为演示假设,实际分红取决于公司经营与投资结果,可能高于或低于演示水平,甚至为零(保证利益除外)。
其二,万能结算利率浮动。2.86%及以上的月均结算利率是历史表现,超过最低保证利率的部分不保证,未来可能下行。
其三,长期锁定与流动性。分红险前期退保可能损失本金,3年交4年超、6年交6年超的"超本"时点基于演示口径,实际以现金价值表为准;长期持有才能体现复利价值。
其四,权益与保费门槛绑定。太保家园入住权、俱乐部层级、超级治疗权益均与总保费挂钩,且部分权益设有年龄、行权时间、城市限定等条件,应以正式服务手册为准。
其五,对比测算的口径差异。资料中将分红险与存单、国债对比时,分红险采用复利、演示利率口径,而存款国债采用单利,二者并非完全同口径,读者应关注保证利益部分的对比而非演示利益。
结语
太平洋盛世鸿运H所呈现的,不只是一款分红型年金产品的利益演示,而是一套"财富积累—养老规划—健康保障—家族传承"的综合解决方案:以分红险的"保底+浮动"结构建立家庭底仓,以万能账户实现二次增值与灵活追加,以太保家园对接高品质养老,以一生相伴俱乐部与超级治疗权益覆盖健康与医疗场景,以保险金信托完成定向传承。其"3年交4年超、年年增值3%+、65岁起年年领4%"的设计,兼顾了流动性与长期性;其"三扬"收益结构与万能账户升级,回应了低利率时代对稳健增值的诉求。
但财富密码的真正含义,不在于演示表上的倍数与单利,而在于与自身生命周期、风险偏好、资金规划的匹配。读懂保底与分红的边界,读懂权益与门槛的对应,读懂长期与流动性的取舍,才能让这份"宝典"真正服务于家庭的长期福祉。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

