

标题
- 标题
- 内容

拆解“大家人寿悦享年丰”利益演算表:一份快返型年金的真实收益与流动性画像
在利率下行周期中,年金保险的“确定性”被赋予了极高的溢价。然而,面对厚厚的利益演示表,许多消费者往往只看到“每年领一万”的现金流,却忽略了前期退保的巨大折价以及满期背后的真实回报率。以用户提供的《大家人寿悦享年丰年金保险至渠道利益演算表》为样本,这是一份典型的5年交、年交10万、第6年起给付、第66保单年度满期的固收类年金计划。
一、给付结构:快返设计下的现金流节奏
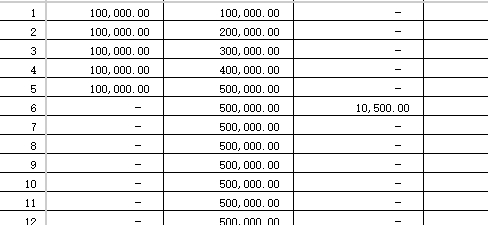
根据演算表数据,该保单的缴费期为5年,每年投入100,000元,累计保费500,000元。其年金给付呈现出明显的“前期集中、后期细水长流”特征。
在保单第6年,即缴费刚结束不久,发生了一笔10,500元的“乐享金给付”。这一设计的本质是缩短了客户的等待期,在缴费期满后立即给予正向反馈,增强了持有体验。从第7保单年度开始,转为每年固定10,000元的“生存年金给付”,这一状态持续至第65保单年度。若被保险人生存至第66保单年度,将获得510,000元的满期给付,合同随即终止。
简单加总,若被保险人存活至满期,累计领取金额为:第6年的10,500元 + 第7至65年共59次的10,000元(合计590,000元) + 满期金510,000元,总计1,110,500元。相对于50万元的本金,名义总回报率超过本金的一倍。但这仅仅是名义数字,资金的时间价值才是衡量优劣的关键。
二、流动性代价:前期退保的“腰斩”风险
利益演示表中“现金价值(退保金)”一栏揭示了这类快返年金最脆弱的环节。在保单第1年末,累计保费10万元,而现金价值仅为51,443元;即便到了第3年末,累计投入30万元,现金价值也仅有239,905元,退保损失超过6万元。
这意味着,该产品在前三年的流动性极差。如果客户因急用钱而选择退保,将面临本金的实质性亏损。直到第5个保单年度末,现金价值才追平累计保费(500,520元),实现“回本”。从第6年开始,现金价值始终维持在50万元出头的水平,微幅波动(如第25年为500,100元,第50年为500,139元)。这种现价设计表明,一旦进入领取期,保单的账户价值几乎被“锁定”在已交保费附近,退保与否对客户而言差异不大,因为主要的利益已经通过年金形式释放。对于看重资金灵活性的客户,这张表传递的信号很明确:这是一笔至少锁定五年以上的长期资金。
三、身故杠杆的细微变化与保证领取的缺失
观察“身故给付”列,其数值呈现出先增后减再趋稳的态势。第1年身故仅赔付10万元(返还已交保费),第5年达到500,520元,随后在缴费期结束后,身故金围绕已交保费与现金价值的较大者波动。值得注意的是,在保单第48至51年,身故金维持在510,139元,随后开始逐年微降,至第65年降至510,049元。
这种设计通常意味着该产品没有内置“保证领取20年”或“保证领取保费”的刚性条款。在许多养老年金中,若被保险人在领取期间身故,受益人可一次性获得剩余未领的保证年金。但从这张表的身故金走势看,它更多是体现“已交保费与现价取大”的逻辑。因此,对于担心“领了几年就走了、剩下的钱拿不回来”的消费者,需要额外确认合同条款中是否存在隐性的保证给付机制,仅凭演示表无法得出“稳赚不赔”的结论。
四、真实收益测算:IRR视角下的冷静审视
抛开名义总领取额,用内部收益率(IRR)来测算这笔投资的实际回报。假设被保险人在第66保单年度满期时仍生存,现金流为:第1至5年每年流出100,000元;第6年流入10,500元;第7至65年每年流入10,000元;第66年流入510,000元。
经过现金流折现计算,该保单满期时的IRR约为1.9%至2.0%区间(具体取决于精确的缴费时点与领取时点)。这一收益率水平在当前的固收类年金中属于中规中矩的区间。作为参照,2026年传统型养老年金的满期IRR中枢大致稳定在1.7%至2.0%之间。悦享年丰的测算结果处于该区间的上沿,但并未显著偏离市场平均水平。
需要警惕的是,演示表上的数字是写进合同的保证利益,而非分红或浮动收益。这意味着无论未来市场利率如何变化,保险公司都必须按表给付。在低利率环境下,能够长期锁定接近2%的复利回报,对于极度厌恶风险的保守型资金而言具有配置价值;但若投资者的目标是跑赢通胀或追求更高弹性,这张表所呈现的收益上限则显得单薄。
五、适合谁,不适合谁
综合来看,这张演算表所代表的产品具有鲜明的“强制储蓄”与“现金流规划”属性。它适合那些已经配置好保障型保险、手中有一笔5年内不会动用的闲钱、且希望在未来几十年获得一笔极其稳定、无需操心的现金流的群体。尤其是对于临近退休或已退休的人士,第6年即开始的给付节奏能较快补充养老开支。
但它并不适合三类人群:一是资金紧张、可能中途急需用钱的客户,前三年退保的本金损失是实实在在的;二是追求高收益的投资者,近2%的长期IRR在扣除通胀后实际购买力增长有限;三是对身故保障有较高诉求的家庭支柱,该产品的身故杠杆在缴费期结束后基本回归保费本身,风险保障功能微弱。
最后需要提醒的是,利益演算表是销售环节的辅助材料,一切以保险条款为准。在签字之前,建议重点核对三项内容:生存年金与满期金的保证属性是否写入合同、现金价值表是否与演示表完全一致、以及若被保险人在领取期间身故,受益人究竟能拿回多少。只有把演示表上的数字还原为合同条款中的权利义务,才能避免“看着数字漂亮、用起来却处处受限”的落差。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

