

标题
- 标题
- 内容

东吴锦绣传家B款增额终身寿险利益演算表深度解读——一份写给55岁男性的财富传承规划书
引言:当"传家"遇上"增额",一份保单背后的财富逻辑
在利率下行周期与长寿风险并存的时代,增额终身寿险凭借"保额逐年递增、现金价值写进合同、可通过减保灵活领取"的特性,成为不少家庭进行中长期资金规划与代际传承的工具。
一、投保架构:55岁男性、5年交、年交10万
从演示表首部信息看,本案例的核心参数为:被保险人张三,男性,投保年龄55岁,交费年期5年,保险期间终身,年交保费100,000元,5年累计保费500,000元,基本保险金额446,150元,首期保费合计100,000元。
这里有几个关键点值得注意。其一,交费年期5年属于中短期交费,意味着保费在较短时间内完成投入,避免因年龄增长带来的交费不确定性,也使得现金价值在交费期内就能较快积累。其二,基本保险金额446,150元是计算有效保险金额与部分身故责任的基准,它低于累计保费50万元,这在增额终身寿险中并不罕见——前期身故保险金通常按"累计保费的一定比例"与"现金价值"孰高确定,而基本保额更多是有效保额逐年复利递增的起点。其三,被保险人55岁投保,年末年龄从56岁开始逐年递增,演示表覆盖至第35保单年度、年末年龄90岁,完整呈现了从交费期到养老期、再到高龄阶段的全生命周期利益轨迹。
二、交费期(第1—5保单年度):现金价值爬坡与身故杠杆
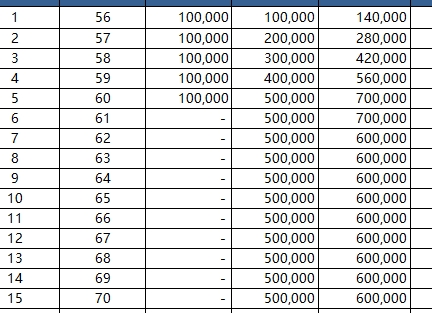
观察第1至第5保单年度:当年保费均为100,000元,累计保费从100,000元递增至500,000元;身故保险金从140,000元增至700,000元;有效保险金额从446,150元增至482,927元;现金价值从28,993元增至495,785元。
这一段最值得注意的是身故保险金与累计保费的关系。第1年身故保险金140,000元,为当年保费100,000元的1.4倍;第2年280,000元,为累计保费200,000元的1.4倍;第3年420,000元、第4年560,000元、第5年700,000元,均恰为累计保费的1.4倍。这说明在交费期内,身故保险金按"累计保费×140%"这一规则计算,体现了对被保险人交费期内身故风险的最低保障安排,具有一定的杠杆属性。
与此同时,现金价值处于爬坡期。第1年末现金价值仅28,993元,远低于已交保费100,000元;第2年83,455元,仍低于累计保费200,000元;第3年171,785元、第4年316,383元、第5年495,785元。可以看到,现金价值在第5年末已接近累计保费50万元(495,785元,约为累计保费的99.2%),说明在第5个保单年度末,保单的现金价值已基本"回本"至累计保费水平。这是5年交产品的一个典型特征:交费期结束前后,现金价值快速逼近并随后超越累计保费。对于投保人而言,这意味着前期退保损失较大(第1年退保仅能拿回约2.9万元),犹豫期外退保需谨慎;而持有至交费期满,流动性约束明显缓解。
有效保险金额方面,从446,150元起步,第2年455,073元、第3年464,174元、第4年473,458元、第5年482,927元,逐年递增,体现了"增额"的核心机制——有效保额按约定比例复利增长,为后续身故保险金与减保基数提供支撑。
三、减保启动(第6保单年度):60,000元领取与"减保后"三列的重构
第6保单年度是一个关键转折点。此时交费已结束,当年保费为"-",累计保费维持500,000元;身故保险金492,586元,有效保险金额503,840元,现金价值503,840元。减保领取60,000元,减保领取总额60,000元。
减保后各列发生重构:减保后当年保费仍为"-",减保后累计保费500,000元,减保后身故保险金616,640元,减保后有效保险金额433,926元,减保后现金价值443,840元。
这里需要仔细辨析。减保前现金价值503,840元,减保领取60,000元,若简单相减应为443,840元,与"减保后现金价值443,840元"一致,说明减保领取直接扣减现金价值。减保后有效保险金额433,926元,较减保前503,840元减少69,914元,减少幅度大于领取金额,这是因为减保按比例削减有效保额,并影响后续增额基数。而减保后身故保险金616,640元反而高于减保前492,586元,这一现象需要结合身故保险金的计算规则理解:减保后身故保险金可能按"减保后累计保费×比例"与"减保后现金价值/有效保额"等规则重新确定,演示表中616,640元恰为减保后累计保费500,000元的约1.233倍,且高于减保前身故保险金,说明减保操作后身故责任的测算基准发生了变化(可能按减保后有效保额的一定倍数或条款约定的其他方式),投保人应以条款为准理解这一列的含义,不宜简单理解为"减保后身故保障必然提高"。
从规划角度看,第6年启动减保领取6万元,相当于在交费期满后第一年即开始提取现金流,可用于补充养老、子女支持或家庭应急。这也提示:减保时点选择在交费期满后,可以避免交费期内现金价值不足导致的减保受限或损失。
四、稳定减保期(第7—13保单年度):每年3,000元的细水长流
第7至第13保单年度,减保领取每年均为3,000元,减保领取总额从63,000元递增至81,000元。这一阶段呈现几个特征。
第一,减保前利益持续增长。身故保险金从第7年502,437元增至第13年565,826元;有效保险金额从512,981元增至572,447元;现金价值从512,981元增至572,447元(第7年起有效保额与现金价值在减保前相等,均为512,981元起逐年递增)。这说明在未减保的"原始轨道"上,保单利益仍在稳步增额。
第二,减保后利益被持续削减。减保后累计保费在第7年变为600,000元(注意:演示表中第7年"减保后累计保费"为600,000元,而减保前累计保费为500,000元,这一列的口径似为"累计保费+减保领取总额"或类似加总口径,读者需以保险公司口径为准);减保后身故保险金从525,040元降至505,274元(第13年),减保后有效保险金额从439,666元升至476,495元,减保后现金价值从448,892元升至482,071元。减保后现金价值逐年增长但增速低于减保前,体现了"领取一部分、剩余部分继续增额"的此消彼长。
第三,每年3,000元的小额减保,相对于50万元累计保费而言比例很小(约0.6%),对保单整体利益的削减有限,适合作为细水长流的现金流补充。但需注意,频繁减保可能受到条款中关于减保次数、减保比例、减保后最低保额等限制,实际操作前应确认规则。
五、减保暂停与利益修复(第14—15保单年度)
第14、15保单年度,减保领取列为空(未填写),减保领取总额维持81,000元不变。减保后各列出现明显"修复":第14年减保后身故保险金505,274元、有效保险金额486,026元、现金价值491,301元;第15年分别为505,274元、495,746元、500,897元。
对比第13年减保后现金价值482,071元,第14年491,301元、第15年500,897元,现金价值重新回到增长轨道并突破50万元。这说明暂停减保后,保单按减保后的剩余基数继续增额,利益逐步修复。这一阶段演示了一个重要策略:减保并非必须每年进行,投保人可根据现金流需求灵活安排"领取年"与"积累年",在需要时领取、不需要时让保单继续复利增额。
六、长周期视角(第16—35保单年度):从"回本"到"传承"
第16保单年度起,演示表出现一个结构性变化:减保前身故保险金、有效保险金额、现金价值三列数值相同,第16年均为606,698元,第17年618,831元,第18年631,206元……逐年递增至第35年883,763元。减保后各列同样三列趋同:第16年510,915元,逐年增至第35年744,238元。减保领取列自第14年起为空,减保领取总额维持81,000元。
这一"三列合一"的现象,通常意味着在某一时点之后,身故保险金按现金价值(或有效保额)确定,三者口径趋于一致,保单进入以现金价值增长为主的阶段。从数字看,减保前现金价值从第16年606,698元增至第35年883,763元,35年累计增长约46.6%;减保后现金价值从510,915元增至744,238元,增长约45.7%。虽然减保领取了81,000元,但减保后现金价值在第35年仍达744,238元,加上已领取的81,000元,合计约825,238元,与减保前883,763元相比,差额约58,525元——这部分差额可理解为减保领取对长期复利积累的"机会成本",也直观展示了"早领取"与"晚领取/不领取"之间的权衡。
从传承角度看,被保险人身故时,受益人可获得身故保险金(演示表第35年为883,763元,减保后为744,238元)。增额终身寿险的身故保险金通常具有定向传承、避免遗产纠纷的功能(具体以法律与条款为准),对于55岁投保、关注子女传承的客户,这一列数字是规划的核心参考。同时,现金价值的增长也为被保险人生前通过减保获取养老现金流提供了空间——"活着能用、身故能传"是这类产品的典型定位。
七、关键结论与风险提示
综合以上逐段分析,可以得出几点认识。
第一,交费期是现金价值的"爬坡期",前期退保损失显著。 第1年末现金价值仅28,993元,约为当年保费的29%;第5年末才接近累计保费。犹豫期外退保可能有损失,投保前应确保资金为中长期闲置资金。
第二,减保时点与节奏直接影响长期利益。 本案例第6年领取60,000元、第7—13年每年领取3,000元、第14年起暂停,累计领取81,000元。减保越早、金额越大,对后续复利基数的削减越明显;反之,暂停减保后利益可逐步修复。投保人应结合现金流需求,避免在现金价值低位时减保。
第三,身故保险金与现金价值的关系随保单年度变化。 交费期内身故保险金按累计保费的一定比例计算,具有杠杆;后期身故保险金与现金价值趋同,传承功能凸显。减保后身故保险金的测算口径变化(如第6年减保后身故保险金高于减保前),需以条款约定为准,不宜仅凭演示表数字做简单推断。
第四,演示表数字基于特定假设,实际以合同为准。 增额比例、减保规则、身故保险金计算方式、红利(如有)等均以保险合同条款为准;演示表中的"减保后累计保费"等列的口径也需向保险公司确认。本文分析仅为结构解读,不构成投保建议。
第五,55岁投保的规划意义。 对于55岁男性,5年交、年交10万元的安排,既能在退休前完成保费投入,又能通过增额与减保兼顾养老现金流与身故传承。但需注意,高龄投保时交费能力、健康状况、家庭现金流安排均需审慎评估,避免因短期交费压力影响生活质量。
结语
一份利益演算表,本质上是一张"时间地图":它把未来几十年的身故保障、保额增长、现金价值积累与减保领取,压缩成一行行数字。东吴锦绣传家B款增额终身寿险在本案例中呈现的轨迹是——交费期内现金价值快速爬坡、交费期满前后接近回本;第6年起通过减保启动现金流,小额领取与暂停领取交替,剩余利益继续增额;长周期下现金价值稳步增长,身故保障与传承功能逐步显现。理解这些数字背后的规则与权衡,比记住某一个年度的数值更重要。投保人应结合自身年龄、交费能力、现金流需求与传承安排,在充分阅读条款、确认减保规则与退保损失后,做出与家庭财务规划相匹配的决策。毕竟,"传家"的不只是一份保单的利益数字,更是一套与生命周期相匹配的财富安排逻辑。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

