

标题
- 标题
- 内容

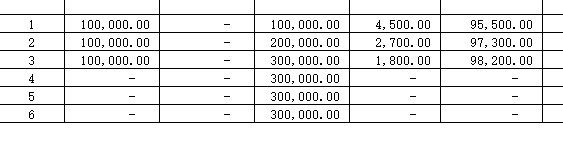
拿到一张渠道利益演算表,最容易犯的错误,是直奔最后一行那个"满期给付"数字,然后把它当成产品收益讲给客户听。但万能型两全保险的真正信息量,恰恰藏在最后一行之前:保费先被扣掉多少、剩下的钱怎么进账户、每年被扣走什么、按什么利率滚存、中途退出要打几折、身故与满期走的又是不是同一笔钱。这张以"佳佳,40周岁,女"为被保险人的演算表,把这些环节全部摊开了。
先固定坐标。被保险人40周岁女性,投保《大家悠享泰两全保险(万能型)》,保险期间6年,交费期限3年交,年度保险费100,000元,实际交费期数3期,累计保险费300,000元,追加保险费全程为零。演算给出两档假设结算利率:最低保证利益演示1.00%、万能结息利益演示2.50%。
表头还有几条不能跳过的口径说明:期交保险费与追加保险费均假设于保单年度初发生;利益演示基于公司精算及其他假设,既不代表历史经营业绩,也不代表对未来经营业绩的预期;最低保证利率之上的投资收益是不确定的,实际保单账户利益可能低于利益演示水平;保单年度末现金价值(退保金)不包含当年度满期给付。
这几行小字决定了整张表的性质:它是情景推演,不是收益凭证。后面所有测算,都建立在这套假设之上。
万能险的账户价值不是"保费×利率",而是一条有进有出的流水。用第1年、1.00%档把链条走一遍就清楚了:
年度初交入100,000元 → 扣初始费用4,500元 → 进入万能保单账户95,500元 → 扣保单年度初风险保险费20.63元 → 结息基数95,479.37元 → 按1.00%滚存 → 第1年末保单账户价值96,434.17元。
换成2.50%档,同一基数95,479.37元按1.025滚存,得97,866.36元。两档第1年的差额只有1,432.19元——因为本金刚进门,利率差异还没来得及放大。
后续年度的滚动式完全一致:上一年度末账户价值 + 本年度初进入账户的价值 − 本年度初风险保险费 + 本年度初持续奖金,整体乘以(1+假设结算利率),得到本年度末账户价值。第2年:96,434.17 + 97,300.00 − 30.22 = 193,703.95,×1.01 = 195,640.98元;第3年:195,640.98 + 98,200.00 − 50.54 = 293,790.44,×1.01 = 296,728.35元。第4至第6年不再交费,账户只承担风险保险费扣减、持续奖金计入与结息三件事。
按这条公式逐年代入,六年后两档末值分别为313,163.24元与337,129.58元,与表列数值分毫不差。这说明演算表内部逻辑自洽,也意味着:任何一年的账户价值,都能被拆成"进了多少、扣了多少、按什么利率滚了一年"三笔账,渠道沟通时不必含糊其辞。
把两档放在同一张尺子上看,分岔是逐年加速的:
保单年度 | 1.00%档账户价值 | 2.50%档账户价值 | 两档差额 |
第1年 | 96,434.17 | 97,866.36 | 1,432.19 |
第2年 | 195,640.98 | 200,014.31 | 4,373.33 |
第3年 | 296,728.35 | 305,617.09 | 8,888.74 |
第4年 | 299,638.09 | 313,197.37 | 13,559.28 |
第5年 | 302,570.31 | 320,959.25 | 18,388.94 |
第6年(满期) | 313,163.24 | 337,129.58 | 23,966.34 |
差额从第1年的1,432元扩大到第6年的23,966元,扩大约16.7倍,而150BP的利率差本身始终没变。放大来自两层叠加:一是交费期内本金逐年叠加,二是已产生的差额继续参与下一年度结息,形成复利上的复利。到第6年满期,两档结果相差23,966.34元,相当于累计保费的约8个百分点。
这里最需要提醒的是:2.50%是"假设结算利率",不是承诺利率。表格原文已经写明,最低保证利率之上的投资收益不确定,实际保单账户利益可能低于演示水平。因此1.00%档应当被理解为底线情景的参照,2.50%档只是另一条可能路径;把两者讲成"保底1%、预期2.5%",就已经越过了演示与承诺的边界。
把表里的扣项逐项归集,会得到一个比"收益率"更有用的成本画像。
初始费用:合计9,000元,占累计保费3.0%,且逐年递减。 三年分别为4,500元、2,700元、1,800元,对应费率4.5%、2.7%、1.8%(由表演算数值反推,具体以保险条款为准)。因此30万保费真正进入万能账户的是291,000元。这个递减结构是理解前几年现金价值偏低的第一把钥匙——不是账户不生息,而是第一笔钱进门时先少了4.5%。
风险保险费:金额极小但逐年抬升。 1.00%档六年合计293.83元,2.50%档合计303.77元;单年从20.63元升至71.95元/76.32元。它随被保险年龄与账户规模变化,量级上远不及初始费用,但它的存在解释了"为什么交费结束后账户价值仍在动"。
保单管理费:全程为"—"。 本案例中未产生该项扣费。
退保费用:一条清晰的五年阶梯。 用"年末现金价值÷年末账户价值"反推(具体以保险条款为准),第1至第5年依次为95%、96%、97%、98%、99%,两档完全一致,第6年满期不再以退保金形式体现。也就是说,中途退保拿到的不是账户价值本身,而是账户价值打过一个逐年收窄的折扣。
持续奖金:只在第6年出现,但分量不轻。 1.00%档7,564.26元、2.50%档8,023.98元,恰好各为第5年末账户价值的2.5%(由表演算数值反推)。它于第6保单年度初计入并参与当年结息,若剔除这笔奖金,两档第6年账户价值将分别约为305,523.34元与328,905.00元——换言之,持续奖金连同当年结息,为满期结果贡献了约7,640元与8,225元。满期收益里,有相当一部分来自这项时点性计入,而非单纯靠结息累积,这一点在讲"六年赚了多少"时不能略过。
这张表同时列了四组结果,最容易被混为一谈。
满期给付:第6年末为313,163.24元/337,129.58元,等于该年度末保单账户价值。表头备注特意说明"保单年度末现金价值(退保金)不包含当年度满期给付",所以第6年现金价值栏显示为"—",不是漏填,而是满期时账户价值改以满期给付形式结算。
退保(现金价值):前五年按折扣阶梯兑现。对照累计已交保费看回本节奏,两档差异很直观:
年度末 | 累计已交保费 | 1.00%档现金价值 | 2.50%档现金价值 |
第1年 | 100,000 | 91,612.46 | 92,973.04 |
第2年 | 200,000 | 187,815.34 | 192,013.74 |
第3年 | 300,000 | 287,826.50 | 296,448.58 |
第4年 | 300,000 | 293,645.33 | 306,933.43 |
第5年 | 300,000 | 299,544.61 | 317,749.66 |
1.00%档下,直到第5年末现金价值仍比累计保费少455.39元,要等第6年满期才实现正向增值;2.50%档则从第4年起现金价值已越过30万(306,933.43元),第5年达317,749.66元。同一份计划,只因假设结算利率不同,"第几年不亏"就差了两年。 对一笔6年期、3年交的资金来说,流动性成本是不容回避的话题。
身故/全残给付:第1年末154,294.67元/156,586.17元,第6年末438,428.54元/471,981.41元。由表演算数值反推,第1年为账户价值的160%,第2年起为140%(具体给付规则以保险条款为准)。它始终高于同期账户价值,体现的是两全险的保障属性;同时也意味着身故给付与满期给付是两条互斥的出口,不能叠加理解。
累计投入300,000元,满期两档分别为313,163.24元与337,129.58元,六年累计增值13,163.24元(+4.39%)与37,129.58元(+12.38%)。若简单按"30万放6年"折算,年化约0.72%与1.96%;考虑到保费分三个年度初各投入10万、资金并非一次性占用,按现金流测算的内部收益率约为0.86%与2.36%。
这两个数字值得单独拎出来讲:假设结算利率2.50%,落到客户整体资金上的年化回报约2.36%,两者并不相等。原因有三——初始费用先扣掉了9,000元;前三年资金分批进入,未全程参与滚存;退保费用阶梯在满期前始终存在。把"结算利率"直接口播成"客户收益率",是渠道演示里最典型的一处口径错位。
更要紧的是,上述所有收益率都只是演示情景下的测算值。1.00%档对应最低保证情景的假设结算利率,2.50%档对应万能结息情景的假设结算利率,二者之上或之外的实际结算结果存在不确定性;表格已明确提示,实际保单账户利益可能低于利益演示水平。
结合表头的填写说明与上述拆解,这张表在使用时有几条硬规矩:
先讲期限与结构。 6年保险期间、3年交费、年缴10万,是一笔有明确时间约束的资金安排,不是随取随用的账户。中途退保适用95%→99%的价值阶梯,前几年现金价值低于累计已交保费属正常演算结果,应主动说明而非等客户发现。
先讲保证,再讲情景。 建议以1.00%档作为底线沟通的锚,2.50%档只作为并列情景展示,并原样带上"最低保证利率之上的投资收益不确定""不代表对未来经营业绩的预期"。不排序、不暗示、不做单点外推。
讲清四个数字不是一回事。 保单账户价值、现金价值(退保金)、身故/全残给付、满期给付,四条列各有口径;尤其第6年现金价值栏为空,是因为满期给付单独列示,不是数据缺失。
讲清费用与奖金的时点。 初始费用在年度初扣、风险保险费在年度初扣、持续奖金在第6年度初计入并参与结息——把"扣在哪一步"说清楚,比反复强调最终数字更能建立信任。
遵守表格本身的填写规则。 仅在浅黄色区域输入;按从上到下、从左到右顺序填写;出现"#N/A"即表示该案例不可操作,需调整年龄或交费年期数值;期交与追加保险费均假设为保单年度初,若实际时点不同,结果不可直接套用。
这张演算表真正提供的,不是"六年能拿多少钱"的答案,而是一套可复算、可拆解、可核验的账户逻辑:291,000元进入账户,9,000元初始费用前置扣除,约294元风险保险费逐年摊销,第6年一笔持续奖金参与结息,最终在两条假设利率路径上分别落到313,163.24元与337,129.58元。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

