

标题
- 标题
- 内容

东吴锦绣鸿福两全保险(分红型)利益演算表深度解读:一份60岁男性的千万级养老规划账本
在低利率环境与长寿风险并存的当下,如何为退休生活构筑一道既安全又能抵御通胀的现金流防线,是许多临近退休人士的核心焦虑。东吴人寿推出的“锦绣鸿福两全保险(分红型)”,以“保至100周岁”和“分红”为卖点,吸引了不少关注。然而,面对密密麻麻的利益演算表,特别是当被保人设定为60岁、年交10万、交费10年的场景时,数字背后的真实收益逻辑与流动性代价往往被表象掩盖。
一、 计划书表象:高额身故杠杆与迟来的“回本”
首先需要明确这款产品的法律属性。作为一款两全保险,它的核心给付条件是“生存至满期”或“身故”。根据条款,若被保人存活至100周岁,将按基本保额给付满期金;若身故,则按已交保费乘以一定比例(61周岁及以上为120%)与现金价值取大者给付。
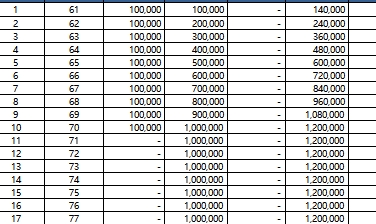
从演算表的数据来看,对于一位60岁的男性,早期的身故杠杆确实存在。在保单第1年,累计保费仅10万元,但身故保险金即为14万元(已交保费的140%?此处表内显示140,000,结合条款61岁以上应为120%,但首年可能涉及特殊计算或表格口径,实际以合同为准)。然而,对于以生存养老为目的的投保人而言,身故金并非核心诉求,现金价值的增长轨迹才是关键。
演算表揭示了一个残酷的现实:回本周期极其漫长。在保证利益(即写进合同、确定能拿到的钱)下,第10年交费期满时,累计保费达到100万元,但现金价值仅为1,028,751元,勉强超过本金。若此时选择退保(或减保取现),虽然本金安全,但考虑到10年的时间成本,其保证收益的IRR仅为0.51%,单利仅0.52%。这意味着,如果只看确定性收益,前10年的资金效率极低,甚至跑不赢部分银行的定期存款。直到第20个保单年度(被保人80岁),保证现金价值才增长至1,200,618元,保证IRR缓慢爬升至1.18%。这款产品的保证部分设计,本质上是用极低的流动性换取了长寿风险的对冲,若被保人未能活到80岁以上,保证收益的体验感会非常差。
二、 红利幻象:非保证的“3.0%”与时间复利
分红险的销售误导重灾区往往在于将“演示红利”等同于“实际收益”。演算表中“假定累积红利”一栏数字诱人:第20年累积红利约22.9万元,第30年约44.4万元,配合现金价值,使得红利利益演示下的IRR在后期达到了2.32%至2.53%。这看起来比保证部分的1.5%体面得多。
但必须清醒地认识到,根据东吴人寿官网披露的产品说明书,红利水平是不保证的,在某些年度可能为零。红利的来源是利差(实际投资收益率与预定利率的差异),这意味着如果东吴人寿的投资端表现不佳,这部分钱随时可能蒸发。尽管搜索结果显示东吴人寿在2025年实现了约8.46亿元的净利润,且部分分红产品在特定年度的红利实现率达到了118.34%,但这仅代表过去的经营成果,且“实现率”是针对销售时演示假设的兑现比例,并不等同于客户拿到手的绝对收益率。对于60岁的投保人而言,将养老品质寄托在非保证的红利上,风险敞口过大。
三、 减保取现的实操困境:流动性锁死与“现金价值”的博弈
用户标题中特别提及“带减保利益演算表”,这触及了此类产品的核心操作。所谓减保,即通过部分退保领取现金价值,用于补充养老现金流。然而,在这张演算表的设计下,减保面临着“无利可减”的尴尬。
观察前10个保单年度,现金价值始终低于累计保费(例如第5年,累计保费50万,现价仅44.5万)。如果在交费期内减保,等同于割肉止损,不仅拿不回本金,还会削弱后续的分红基数与保障额度。即便到了第10年交费期满,现价刚刚回本,此时若为了补充养老而减保,假设每年领取3万元,看似可行,但剩余的现金价值将等比例减少,进而导致未来参与分红的基数下降,且身故保险金也会随之缩水。
更关键的是,两全保险的现金价值增长曲线并非线性。在60岁至80岁期间,保证现价的增幅相对平缓。如果在70岁(第10年)开始减保,虽然当时现价有102.8万,但若持续领取,现价可能很快跌破百万关口。一旦现价耗尽,合同效力将终止,所谓的“保至100岁”便成了一句空话。相比之下,纯粹的养老年金险(非分红型)在投保时就能锁定了终身的领取金额,无需担忧减保导致保障归零的风险。因此,对于60岁的被保人,指望通过这款分红两全险实现“减保养老”,操作难度极大且充满不确定性。
四、 公司实力与分红预期的冷思考
东吴人寿作为总部位于苏州的险企,2025年净利润8.46亿元、总资产531.62亿元的数据表明其经营状况尚可。但分红险的选择不能仅看公司利润,更要看投资收益率与分红特储账户的厚度。对于60岁的男性,保险期间至100周岁,这意味着长达40年的锁定期。在漫长的周期里,东吴人寿需要持续维持超越预定利率的投资回报,才能支撑起演算表中那每年几千到上万元不等的“假定红利”。
此外,该产品的身故保险金设计对于高龄投保人并不友好。61周岁及以上身故,仅赔付已交保费的120%与现价取大。这意味着,如果被保人在70岁时身故(累计保费100万),身故金仅为120万(或当时现价约102.8万)。而如果当初将100万趸交或分投于其他确定收益的金融产品,身故时的传承金额可能更高。这款产品的核心价值在于“活得越久,领得越多(通过满期金或高现价)”,而非身故保障。
五、 结论:谁适合这张演算表?
综合来看,这份“年交10万、10年交、60岁男性”的利益演算表,展示的是一款激进不足、保守有余,但流动性极差的金融工具。
不适合的人群:如果你指望在70岁、80岁时通过减保取出一大笔钱来改善生活、旅游或支付医疗费,这款产品会让你失望。前20年的减保操作不仅收益微薄,更会破坏保单的长期复利结构。如果你看重确定性的养老补充,纯粹的终身年金险(非分红)能提供更稳定、无需操心的现金流。
相对适合的人群:这更像是一款针对高龄人群的“类信托”传承工具。如果投保人(比如子女为父母投保)的核心诉求是:确保这笔钱(100万)在父母有生之年不被挪用、不被诈骗,且父母活到100岁时能确定拿回169.8万(基本保额)用于覆盖百岁后的医疗或丧葬支出,同时每年的分红能勉强对抗一点通胀,那么这款产品有其存在的逻辑。但即便如此,投保前必须确认合同条款中关于“减保”的具体限制(例如每年减保次数、减保金额上限),因为演算表不会告诉你,当你想取钱时,系统是否允许你取。
在签下这张百万保单之前,不妨把演算表翻到第20年那一页:那时你80岁,保证现价120万,累积红利(假设非零)22.9万。为了这多出来的22.9万“可能”的收益,你锁定了100万本金长达20年。这笔账是否划算,取决于你对东吴人寿未来二十年投资能力的信任,以及你对自己寿命长度的预期。分红险的底色是“用确定性换想象力”,而对于60岁的年纪,确定性的权重理应远远高于想象力。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

