

标题
- 标题
- 内容

一份利益演算表背后的理性与边界——东吴人寿锦绣鸿睿A款增额终身寿险(分红型)深度解读
在低利率与通缩压力并存的当下,增额终身寿险因其“锁定长期利率”的功能受到市场关注。东吴人寿锦绣鸿睿A款增额终身寿险(分红型)的利益演算表,为理解这类产品提供了一个具体的样本。但演算表上的数字只是起点,真正重要的是读懂这些数字背后的逻辑、边界与前提。
一、先把这张表的结构看清楚
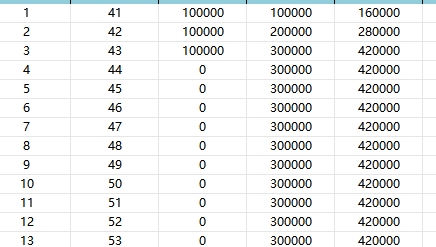
演算表的设定是:40岁男性(保单年度1对应年末年龄41岁),年交保费10万元,交费期3年,累计保费30万元。表中有几组关键数据需要区分。
第一组是身故或全残保险金。前三年随保费递增,第3年末为42万元,此后长期维持在42万元不变,直到第22个保单年度(年末年龄62岁)起,身故保险金与现金价值合二为一,此后随现金价值同步增长。这一设计的含义是:在保单前期,身故保障带有一定的杠杆(42万对30万保费),但随着时间推移,保障功能逐渐让位于储蓄功能。
第二组是保单年度末现金价值,这是保证利益。第1年末仅31405元,远低于已交保费;第2年末102218元;第3年末219553元,仍低于累计保费30万元。直到第5年末296064元,仍未回本;第6年末301173元,首次超过累计保费,实现“回本”。此后现金价值逐年增长,第20年末382581元,第30年末454969元,第40年末541157元,第60年末765524元。
第三组是假定红利,分为“当年度红利”和“累积红利”。当年度红利从第1年的1060元逐年小幅增长至第65年的10051元;累积红利则是历年红利的累加,第10年末34911元,第20年末87648元,第30年末159029元,第60年末544131元。需要特别注意的是,表头明确标注“假定红利”,且保证利益演示一栏的红利数据全部为0——这意味着红利部分不具备任何保证性。
第四组是IRR与单利。这是整张表最容易被误读、也最需要说清楚的部分。
二、IRR的数字为什么“难看”,又为什么不能只看前期
表中保证利益的IRR,第1年为-68.60%,第2年-37.21%,第3年-14.82%,第4年-4.96%,第5年-0.33%,第6年才转正为0.08%。单利口径同样在前期呈现大幅负值。很多人看到这里会直觉地认为“这产品不行”,但这种读法忽略了一个基本事实:增额终身寿险是长期契约,前期的“亏损”主要源于费用扣除——保险公司在保单初期需要扣除销售费用、管理成本等,这些成本在前几年集中体现,导致现金价值低于已交保费。这不是产品缺陷,而是这类产品的固有结构。
真正有意义的观察窗口在回本之后。保证利益的IRR在第10年为0.81%,第20年1.29%,第30年1.45%,第40年1.52%,第60年1.60%。单利口径在第20年为1.45%,第30年1.78%,第40年2.06%,第60年2.63%。这个水平放在当前存款利率持续下行的背景下,其价值不在于“高”,而在于“锁”——它把一个并不惊艳但确定的收益率,写进合同,锁定几十年。
红利利益的演示则呈现另一条曲线。由于累积红利的叠加,红利利益演示下的回报在第10年即达到约1.4%左右的水平(需将累积红利计入总利益后计算),第20年、第30年逐步抬升。但必须反复强调的是:红利是不保证的。演示表中的红利数字是基于精算假设的推演,实际分红取决于保险公司未来的经营状况和分红保险特别储备的分配政策,可能为零。把红利演示当作承诺,是这类产品最常见的认知误区。
三、放在通缩与低利率背景下,这张表说明了什么
前文讨论过,1996年中国一年期存款基准利率高达10.98%,到2015年已降至1.5%,而当前人身保险产品预定利率研究值已降至1.9%附近。这张演算表中保证利益长期IRR在1.5%至1.6%区间,与监管对长期利率中枢的保守预判基本吻合。换句话说,这份合同锁定的,是当下这个时点所能提供的、写进条款的确定性。
它的价值需要放在比较中理解。银行存款的利率是浮动的,到期后按新利率续存,在利率下行周期中,每一次续存都意味着收益中枢下移。而增额终身寿险的现金价值增长路径在合同签订时即已确定,不随市场利率变化。对于一个40岁、计划在60岁前后动用这笔资金的人来说,第20年末保证现金价值382581元(累计保费30万元),加上不确定的红利,构成了一个可预期的资金池。这个池子的规模不算大,但它的边界是清晰的。
同时也要看到它的局限。30万元分三年投入,第6年才回本,这意味着前五年的资金流动性极差。如果家庭在这期间遇到急用钱的情况,退保将面临本金损失。保单贷款功能可以提供一定的流动性支持,但贷款额度受现金价值限制,且需要支付利息,不能等同于“随时可取”。因此,这类产品的合理定位是家庭资产中长期不动的那一部分,而不是应急资金或短期理财的替代品。
四、分红型的“双刃剑”:演示与现实的距离
分红型增额终身寿险相比传统型产品,多了一层“分享保险公司经营成果”的可能性,但也多了一层不确定性。演算表中红利利益演示与保证利益演示并列呈现,这种呈现方式本身是合规要求,但在实际沟通中容易产生“锚定效应”——消费者看到红利演示下更漂亮的数字,不自觉地将其视为预期收益。
需要厘清几个事实。第一,红利来源于保险公司的死差、费差、利差等经营结果,其中利差益受投资环境影响最大,在低利率环境下,保险公司的投资端同样承压,分红水平存在下行可能。第二,红利分配不是“有利润就必分”,而是受分红保险特别储备、平滑机制等多重因素调节,某一年的红利高低不能线性外推。第三,演算表中的当年度红利从第1年1060元缓慢增长至第65年10051元,这个增长曲线本身是精算假设的产物,不代表实际分配节奏。
理性的态度是:以保证利益为决策基础,把红利视为可能的增量而非计划的组成部分。如果保证利益部分的长期回报(IRR约1.5%至1.6%,单利口径随时间抬升)符合家庭对这笔长期资金的预期,那么红利是锦上添花;如果脱离红利就无法接受保证利益的水平,那么这款产品可能并不适合。
五、谁适合,谁需要谨慎
从演算表的设定看,40岁投保、三年交清、总投入30万元,这个结构适合的人群画像是:有一定闲置资金、收入相对稳定、对流动性要求不高、希望在低利率环境中锁定一笔长期确定性资产的中年人群。这笔钱的功能定位可能是养老补充、资产隔离或定向传承,而不是短期套利。
需要谨慎的情形同样清晰。如果家庭应急储备不足,把这30万元投入后前五年无法灵活取用,一旦遇到医疗支出或收入中断,会陷入被动。如果对收益有较高期待,看到红利演示的数字便心动,而忽略了保证利益前期为负、长期仅1.5%左右的事实,后续容易产生落差。如果交费期内收入稳定性存疑,三年交费虽然较短,但仍需确保每年10万元的保费支出不会挤压家庭正常开支。
还有一个容易被忽视的维度:健康险的优先级。前文讨论家庭资产配置时提到,医疗开支是家庭的刚性负向现金流,一场大病可能瞬间击穿多年储蓄。在预算有限的情况下,健康险应当优先于储蓄型保险配置。增额终身寿险解决的是“钱在的时间价值”,健康险解决的是“钱不被意外吃掉”,两者功能不同,不能相互替代。
六、结语:读懂数字,也读懂数字之外的东西
这张利益演算表,用几十行数字呈现了一份跨越六十余年的契约轮廓。它的保证利益部分诚实但不惊艳,它的红利部分诱人但不保证,它的前期现金价值难看但符合行业惯例,它的长期锁定功能在利率下行周期中具有稀缺性。
对于普通家庭而言,重要的不是记住某一个IRR数字,而是建立一种判断框架:任何金融产品的收益、安全性与流动性构成不可能三角,增额终身寿险选择了安全性与长期确定性,代价是流动性让渡和收益上限的封顶。在通缩与低利率交织的环境里,这种选择有其合理性,但前提是它被放在家庭资产配置的正确位置上——用长期不动的钱,买一份写进合同的确定,而不是用应急的钱,赌一个演示中的可能。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

