

标题
- 标题
- 内容

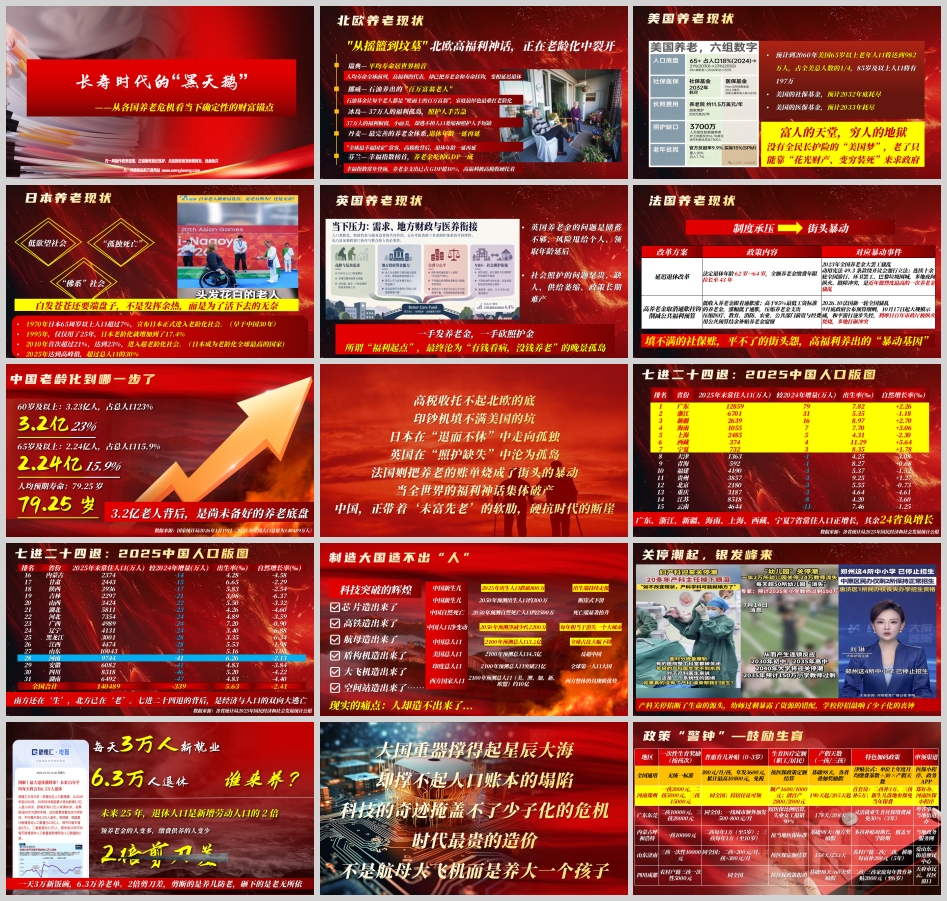
2026年,人类正在经历一场静默而深刻的文明转型。当全球平均预期寿命逼近80岁,当"活到100岁"从祝福变成可计算的概率,一个被反复提及却始终未被真正消化的命题浮出水面:长寿,究竟是礼物,还是风险?从北欧到美国,从日本到法国,福利神话的集体褪色正在给出答案。而中国,正带着"未富先老"的软肋,站在时代的断崖边。
北欧曾是"从摇篮到坟墓"的样板间。挪威靠石油基金让每个老人成为"账面上的百万富翁",但家底最厚也最难扛老龄化——石油收入终有周期,而老人只增不减。冰岛37万人的福利孤岛,照护人手告急;瑞典平均寿命居世界前列,退休年龄一延再延;丹麦拥有最完善的养老金体系,同样在延迟退休;芬兰幸福指数常年登顶,养老金支出已占GDP超10%,高福利被高税收硬托着。人均寿命全球前列、高福利的代表,却已把养老金和寿命挂钩,变相延迟退休——这本身就是一个信号:福利的承诺,正在被寿命的延长反噬。
美国的图景更分裂。预计到2060年,美国65岁以上老年人口将达982万,占全美总人口的四分之一,85岁及以上人口197万。而社保基金预计2032年底耗尽,医保基金2033年耗尽。没有全民长护险的"美国梦",老了只能靠"花光财产、变穷装死"来求政府——富人的天堂,穷人的地狱,中间是庞大的、缺乏准备的夹心层。
日本是先行者,也是警示牌。1970年日本65岁以上人口超过7%,正式进入老龄化社会,早于中国30年。1995年老龄化增至17.4%,仅用25年。2010年首次超过21%,进入超老龄化社会。2025年达到峰值,超过总人口30%。白发苍苍还要端盘子,不是发挥余热,而是为了活下去的无奈。"孤独死亡""佛系社会""低欲望社会"——这些词汇背后,是一个社会在超老龄化压力下的集体疲惫。
英国的问题是储蓄不够、风险甩给个人、领取年龄延后;社会照护贵、缺人、供给萎缩、政策长期难产。一手发养老金,一手砍照护金,所谓"福利起点"最终沦为"有钱看病,没钱养老"的晚景孤岛。
法国则把养老的账单烧成了街头的暴动。延迟退休改革将法定退休年龄从62岁延至64岁,全额养老金缴费年限拉长至43年,引发2023年全国养老金大罢工骚乱,动用宪法49.3条款绕开议会强行立法,连续十余轮全国游行、环卫罢工、巴黎垃圾围城。2026年10月,新一轮全国骚乱中利摩日百年市政厅被纵火焚烧。高福利养出的"暴动基因",说明改革的政治成本已经高到难以承受。
高税收托不起北欧的底,印钞机填不满美国的坑,日本在"退而不休"中走向孤独,英国在"照护缺失"中沦为孤岛,法国则把养老的账单烧成了街头的暴动。 当全世界的福利神话集体破产,一个结论愈发清晰:无论在哪个国家,如果没有充足的养老准备,养老都不会幸福。
回到中国。国家统计局2026年1月19日发布的数据显示,2025年全国人口总量140489万人,60岁及以上3.23亿人,占总人口23%;65岁及以上2.24亿人,占15.9%;人均预期寿命79.25岁。3.2亿老人背后,是尚未备好的养老底盘。
人口版图的分化同样触目。2025年各省数据呈现"七进二十四退":广东、浙江、新疆、海南、上海、西藏、宁夏7省常住人口正增长,其余24省负增长。广东以12859万常住人口、79万增量、7.82‰出生率、+2.26‰自然增长率领跑;而湖南、四川、安徽、河南、山东等省份人口减量均在37万至47万之间。南方还在"生",北方已在"老"——七进二十四退的背后,是经济与人口的双向大逃亡。
出生端的下滑更为陡峭。2025年出生人口跌破800万,2050年预测出生人口约300万;同期自然死亡人口2050年预测约2500万,净减少约2200万,相当于每年消失一个大城市。2100年中国总人口预测3.2亿,美国4.5亿,印度突破21亿。制造大国造出了芯片、高铁、航母、盾构机、大飞机、空间站,却造不出人——科技突破的辉煌与人口账本的塌陷,构成了这个时代最刺眼的对照。产科关停掐断了生命的源头,幼师过剩暴露了资源的错配,学校停招敲响了少子化的丧钟。
抚养端的剪刀差同样锋利。每天3万人新就业,6.3万人退休,未来25年退休人口是新增劳动人口的2倍。领养老金的人变多,缴费供养的人变少,2倍剪刀差,剪断的是养儿防老,砸下的是老无所依。大国重器撑得起星辰大海,却撑不起人口账本的塌陷;时代最贵的造价,不是航母大飞机,而是养大一个孩子。
面对断崖,政策端已经打出一套组合拳。
改制度:基本养老保险。 最低缴费年限从15年逐步提高到20年(2030年起设5年缓冲期);养老保险全国统筹,结余大省补发放压力大的省份;强化"长缴多得、多缴多得、晚退多得"激励机制。
扩制度:个人养老金。 2024年12月起全国推广,参加基本养老即可开户,年缴上限1.2万元,缴费税前扣除,投资收益暂不征税,领取时仅按3%最低档计税。2025年9月起扩大提前领取情形(大病、失业等)。这是普通人可以主动使用的政策工具。
补短板:长期护理保险。 2026年中办国办发文,用3年左右基本建立长护险,目标2028年底全国基本全覆盖,覆盖人群从职工向城乡居民延伸,2025年9月已发布全国统一的长护服务项目目录。
加待遇:连涨21年。 2025年退休人员基本养老金再涨2%,惠及约1.5亿人,调整方向向低收入、高龄人员倾斜,城乡居民基础养老金逐步提高。
延迟退休。 2024年9月全国人大常委会定下目标年龄:男60→63,女55→58、50→55;2025年1月起《实施弹性退休制度暂行办法》施行,可自愿提前或延后,最多三年。
从摇篮到坟墓,政策的组合拳全安排:出生发补贴,老了加长护,中间硬续三年工龄。各地生育奖励也在加码——郑州三孩一次性15000元、东莞三孩20000元、呼和浩特三孩每年1万至10岁、济南三孩一次性10000元,叠加全国普惠育儿补贴300元/月/孩。但撕开表象:发钱催生是杯水车薪,延迟退休是饮鸩止渴,全面改革只是缝缝补补。时代的剪刀差已经张开,制度的窟窿,根本填不平。 这届年轻人,既怕生不起,又怕活不到。延迟退休的灵魂三问——你能不能活到退休?公司能不能活到退休?公司能不能让你干到退休?——每一个都指向同一个答案:真正能兜底的,从来不是制度,而是你自己的健康和钱包。
当全球福利体系集体承压,当国内制度只能保基本、兜底线,个人养老规划的逻辑必须重构。核心问题是:在一个利率下行、寿命延长、制度承压的三重不确定环境中,什么是可以锁定的确定性?
第一层确定性:与生命等长的现金流。 长寿风险的本质是"人活着、钱没了"。存款会花完,理财会波动,基金可能亏损,唯有以保险合同形式锁定的终身年金,能够提供"活多久、领多久"的现金流。这类产品的IRR或许只有2%左右,但它对冲的是任何其他工具都无法对冲的风险——你无法预知自己活到85岁还是95岁,但你可以确保无论活到哪一年,都有一笔钱按时到账。
第二层确定性:写进合同的保证利益。 分红型产品的红利是不确定的,但保证现金价值、保证领取金额、保额递增系数是写进合同的。在配置时,应以保证利益为决策基础,把分红视为锦上添花而非决策依据。2026年普通型人身险预定利率研究值1.9%、分红型产品保证部分定价空间收窄的环境下,保证利益的"厚度"比演示利益的"高度"更值得关注。
第三层确定性:制度性的税优红利。 个人养老金账户每年1.2万元额度,缴费税前扣除、投资暂不征税、领取按3%计税。对于适用20%至30%税率的中产家庭,每年净节税2040元至3240元,这是国家为个人养老储备支付的确定性补贴,与产品收益无关,只与是否使用账户有关。
第四层确定性:专款专用的账户隔离。 个人养老金账户封闭运行,中途不得随意支取,这看似是限制,实则是保护——它对抗的是人性中"这笔钱先挪去用一下"的冲动。养老储备最怕的不是收益低,而是被中途挪用。账户隔离,是制度层面对确定性的兜底。
把四层确定性叠加,一个可落地的配置框架是:以个人养老金账户为载体,顶格缴存1.2万元/年,其中50%至60%配置税优终身年金保险作为压舱石,30%至40%配置养老目标基金或指数基金争取增长,10%至20%保留在储蓄或国债中维持灵活。对于0岁至未成年子女的家庭,还可以考虑以父母为投保人、子女为被保险人的增额终身寿险,用时间换空间,把一份保单变成跨越两代人的长期安排。
长寿时代的"黑天鹅",不是某一天突然降临的灾难,而是缓慢累积、逐渐显形的结构性压力。北欧的高税收、美国的印钞机、日本的孤独死、英国的照护荒、法国的街头火——每一个都是不同制度路径下的同一道难题:当老人越来越多、缴费的人越来越少,谁来为长寿买单?
中国的答案是"组合拳+个人责任"。制度负责保基本、兜底线、补短板,但制度填不平时代的窟窿。真正能兜底的,是你自己提前锁定的那份确定性——一份写进合同的终身现金流,一个专款专用的养老账户,一笔在利率下行前锁定的保证利益。
人潮汹涌,我们都在变老的路上。但变老的方式,可以选。 选择在今天为三十年后的自己锁定一份确定,就是在长寿时代的不确定性中,为自己抛下一只最坚实的锚。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

