

标题
- 标题
- 内容

太平洋鸿顺添年(恒赢版)产品深度解析:从话题导入到案例演示的全流程实战指南
引言:顺风顺水添财添年——一款应运而生的时代产品
在利率持续下行、AI浪潮席卷而来的今天,普通人如何既能抓住时代红利,又能守住财富底线?太平洋保险推出的鸿顺添年(恒赢版)产品,正是在这一背景下应运而生的诚意之作。
一、话题导入:讲四句金句,打开客户心门
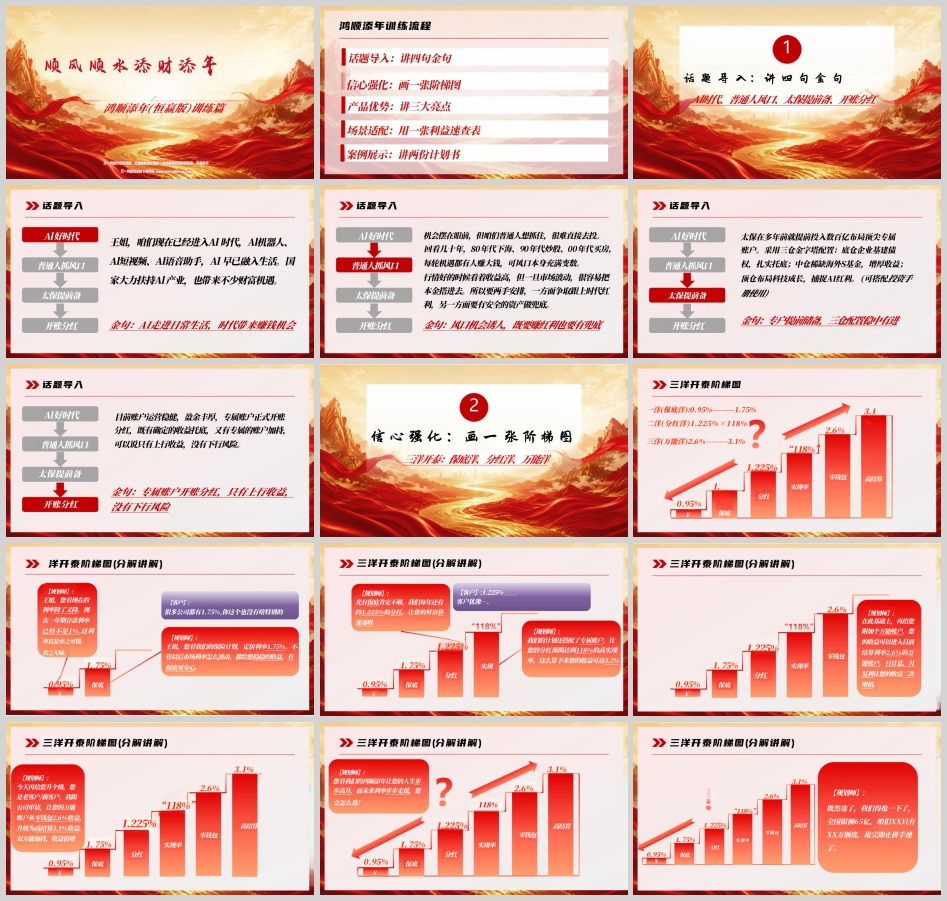
话题导入是整个沟通的起点,核心在于用四句金句层层递进,让客户从"时代感"走向"安全感",最终落到"行动感"。
第一句:AI走进日常生活,时代带来赚钱机会。 王姐,咱们现在已经进入AI时代,AI机器人、AI短视频、AI语音助手,AI早已融入生活。国家大力扶持AI产业,也带来不少财富机遇。这句话的作用是"破冰"——用客户耳熟能详的生活场景建立共鸣,让客户意识到时代确实在变,机会确实存在。
第二句:风口机会诱人,既要赚红利也要有兜底。 机会摆在眼前,但咱们普通人想抓住,很难直接去投。回看几十年,80年代下海、90年代炒股、00年代买房,每轮机遇都有人赚大钱,可风口本身充满变数。行情好的时候看着收益高,但一旦市场波动,很容易把本金搭进去。所以要两手安排,一方面争取跟上时代红利,另一方面要有安全的资产做兜底。这句话的作用是"共情"——承认客户对高收益的向往,同时点出风险的存在,为后续的安全型产品铺垫逻辑。
第三句:专户提前储备,三仓配置稳中有进。 太保在多年前就提前投入数百亿布局顶尖专属账户,采用三仓金字塔配置:底仓企业基建债权,扎实托底;中仓稀缺海外S基金,增厚收益;顶仓布局科技成长,捕捉AI红利。这句话的作用是"立信"——用"提前布局""数百亿投入""三仓配置"等具体事实,展示公司的专业实力与前瞻眼光。
第四句:专属账户开账分红,只有上行收益,没有下行风险。 目前账户运营稳健,盈余丰厚,专属账户正式开账分红,既有确定的收益托底,又有专属的账户加持,可以说只有上行收益,没有下行风险。这句话的作用是"促成"——用"开账分红"这一具体动作,把抽象的优势转化为客户可感知的利益,并用"只有上行收益,没有下行风险"给出强有力的心理承诺。
四句金句环环相扣:从时代讲到机会,从机会讲到风险,从风险讲到布局,从布局讲到分红,最终让客户感受到——这款产品不是凭空而来的推销,而是顺应时代、提前布局、稳健运营的自然结果。
二、信心强化:画一张阶梯图,让收益"看得见"
讲完金句,客户心中难免有疑问:"说得再好,收益到底怎么样?"此时需要用一张"三洋开泰阶梯图"把收益结构可视化,让客户一目了然。
所谓"三洋开泰",指的是保底洋、分红洋、万能洋三层收益结构:
一洋(保底洋):0.95%——1.75%。 定价利率1.75%,不管以后市场利率怎么波动,都给您稳稳的收益,有保底更安心。面对客户"很多公司都有1.75%,你这个也没有啥特别的"的质疑,规划师可以回应:王姐,您看现在的利率降了又降,现在一年期存款利率已经不足1%,这利率真是弃之可惜,食之无味。而我们的保险计划,定价利率1.75%,是写进合同的确定性收益。
二洋(分红洋):1.225%×118%。 光有保底肯定不够,我们每年还有约1.225%的分红,让您的财富快速递增。我们的计划还搭配了专属账户,让您的分红预期达到118%的高实现率,这么算下来您的收益可达3.2%。这一步的关键在于"实现率"三个字——分红是不确定的,但历史实现率118%给了客户一个可参考的锚点。
三洋(万能洋):2.6%——3.1%。 在此基础上,再给您附加个万能账户,您的收益可以进入目前结算利率2.6%的万能账户,日计息、月复利,让您的收益二次增值。今天再给您升个级,您是老客户/新客户,我跟公司申请,让您的万能账户从零钱包2.6%收益,升级为高结算3.1%收益。双万能加持,收益倍增。
阶梯图的讲解逻辑是"层层加码":保底打底,分红增厚,万能二次增值,最后用"高结算3.1%"完成临门一脚。讲解尾声,规划师可以抛出一句关键话术:"您看我们的鸿顺添年让您的人生步步高升,而未来利率步步走低,您会怎么选?"紧接着用稀缺性促成:"既然选了,我们得抢一下了,全国限额65亿,咱们XX只有XX万额度,抢完即止,拼手速了。"
这张阶梯图之所以有效,在于它把复杂的收益结构变成了一个"步步高升"的视觉符号——客户看到的不是一堆数字,而是一条向上走的路径,这正是"信心强化"的核心。
三、产品优势:讲三大亮点,建立差异化认知
信心建立之后,需要系统呈现产品优势。鸿顺添年(恒赢版)的三大亮点可以概括为"利益顶配、门槛超低、首创设计"。
亮点一:利益顶配——返本快。 3年交6年超本,6年交8年超本。返本速度是客户最关心的指标之一,快速超本意味着资金安全性高、心理负担小。
亮点二:门槛超低——核保友好。 投保年龄广至高80岁,让更多中老年客户也能获得保障机会。这一点在老龄化社会背景下尤具吸引力。
亮点三:三大首创设计。 其一,首创可变双形态:年金+增额双形态双优势,客户可根据自身需求灵活选择;其二,首创可选退休龄:领取年龄可选,养老金领取随心定制,最多7档可选,进退有度;其三,首创可搭双万能:高结万能+零钱包,交费期也可高追加,资金灵活性大大增强。
此外,产品还有一张"王牌"——王牌专属账户,三仓配置,提前布局新质生产力,稀缺S基金加持。这一优势与话题导入中的"三仓金字塔"形成呼应,让客户感受到产品背后的资产配置逻辑是扎实的、有远见的。
三大亮点加一张王牌,构成了产品的差异化认知:返本快解决"安不安全",门槛低解决"能不能买",首创设计解决"灵不灵活",专属账户解决"收益从哪来"。
四、场景适配:用一张利益速查表,快速匹配客户需求
产品优势讲完后,客户往往会问:"那我这个年龄、这个交费方式,到底能领多少?"此时需要一张"利益速查表"来实现场景适配。
速查表的使用方法可以总结为"三看":
一看:何时攒。 找到客户年龄,非整数年龄近似取整。表格按投保年龄从0岁到80岁排列,覆盖全生命周期。
二看:何时领。 找到鸿顺养老金首次领取年龄,可选55、60、65、70、75、80、85共7档。
三看:领多少。 按照100%分红实现率下,客户能够从当年至99岁领取到的养老金单利。
速查表分为3年交和6年交两张,横轴是领取年龄,纵轴是投保年龄,交叉点即为对应的养老金单利比例。例如,3年交、0岁投保、55岁领取,单利为16.87%;6年交、45岁投保、60岁领取,单利为3.98%。这张表的价值在于"见面促成速查定方案"——规划师无需现场计算,只需根据客户年龄和领取意愿快速定位,即可给出具体数字,大大提升沟通效率与专业感。
场景适配的精髓在于"因人而异":年轻客户看重长期增值,可引导关注高领取年龄档位;中年客户看重养老补充,可引导关注55-65岁档位;年长客户看重即期领取,可引导关注高投保年龄对应的档位。一张表,适配百种人生场景。
五、案例展示:讲两份计划书,让方案落地生根
理论讲千遍,不如案例看一遍。两份计划书分别对应"超级社保计划"和"挪储计划"两大典型场景。
案例一:超级社保计划——45岁女,5万6年交。
客户背景:45岁张女士,有稳定社保,有一定积蓄,家庭无大额负债。需求是养老品质补充,退休后拥有额外稳定现金流,维持体面养老。身边同事退休,养老金替代率低,生活品质下降,这让她产生了紧迫感。
投保方案:鸿顺添年(恒赢版),保险期间至100岁,6年交,年交5万元,万能账户(会享福庆典2027)10元。60岁领养老金,前交清增额后累计生息。
方案亮点可概括为"五字诀":
随心交: 每年攒5万,攒6年,一共攒了30万,6年交8年超,给自己建个"专属小金库"。
随心领: 什么时候领自己说了算,最早55岁就能开始领,最多7档可选,进退有度,能涨能领,把握养老掌控权。
领的多: 若55岁领,每年领取9572元,约总保费3.2%,领到100岁,累计领取43万;若60岁领,每年领取11926元,约总保费4%,到100岁累计领取40年,领了47.7万;若70岁领,每年领取19160元,约总保费6.4%,晚领10年,每年领的钱直接翻了将近一倍,累计领取30年,领了57.4万。
留的多: 领了一辈子钱,最后还有满期金,本金一直在。
稳增值: 若一直不领,长期稳健增值,到105岁,30万增值到141万,是本金的4.7倍。
此外,还能享受太保居家养老服务,提升晚年居家养老生活品质。这份计划书的核心说服力在于"对比"——对比社保替代率的不足,对比银行存款利率的下行,让客户感受到"补充养老"的必要性与紧迫性。
案例二:挪储计划——60岁男,10万3年交。
客户背景:60岁李先生,到了退休的年龄,想自己的钱能安全增长。每月退休金5000元,有计划的生活开销。目前银行利率不断下行,年龄越来越大,不敢去贸然投资。
投保方案:鸿顺添年(恒赢版),保险期间至100岁,3年交,年交10万元,万能账户(会享福庆典2027)10万元。领养老金前交清增额,后累计生息。
方案亮点可概括为"四步走":
①攒了: 每年攒10万,攒3年,万能账户再追加10万,总共40万。
②超了: 回本速度快,交完第6年就超本。
③涨了: 封闭期后,收益超银行单利,时间越长,涨得越高。70岁总利益48.2万,单利2.93%,超十年国债;80岁总利益65.4万,单利3.74%;90岁总利益88.5万,单利4.5%。
④留了: 如果这笔钱一直放,到100岁,40万变成了114.5万,可以给孩子留一笔免税的传承金。
这份计划书的点睛之笔在于一句话:"钱放银行是'存单',到期还要找下家;挪到太保是'超级存单',锁定终身不降息,越老越有钱!"这句话把"挪储"的动作价值讲透了——不是不存钱,而是换一个更能锁定利率、更能复利增值的地方存钱。
六、异议处理与科技赋能:让沟通闭环更完整
再好的方案,也会遇到客户的犹豫。常见的三类异议需要提前准备话术。
异议一:"我回家商量商量。" 回应要点:先共情(特别理解,这么大一笔规划肯定要和家里人商量),再点明窗口期(开门红是一年里政策、产品最好的时候,别白白错过),然后探寻真实顾虑(是担心资金取用灵活性,还是对收益方案还有不清楚的地方),最后约定跟进时间(明天下午2点还是4点方便)。
异议二:"收益太低,不如理财、基金。" 回应要点:先共情(基金行情好的时候收益确实好看),再点出风险(但有波动,会有亏损本金的可能),然后明确产品定位(储蓄险不是赚高收益的,是资产的安全底仓),最后给出配置建议(一部分钱去搏收益,一部分钱守住底线,攻守搭配)。
异议三:"我再对比别家产品,看完再说。" 回应要点:先共情(多对比几家是对自己的钱负责),再给出对比方法(重点别看演示收益数字,要看合同里写的保底、现金价值、减保规则),最后主动提供资料并保持开放(对比过程里有任何看不懂的条款,随时找我)。
值得一提的是,科技赋能正在成为精准经营的重要助力。小蓝不会替你跟客户聊天,但会陪你练到客户说什么你都不慌;小蓝不会替你做所有的事,但会让你做的每一件事都更有价值;小蓝不会替你去见客户,但会告诉你今天该敲谁的门。找到精准客户、分析客户画像、下步沟通建议、邀约面见话术、异议处理话术——科技工具让规划师的每一步都更有方向感。
结语:从"讲产品"到"讲人生"
回顾整个训练流程,鸿顺添年(恒赢版)的沟通逻辑其实是一条完整的人生叙事线:话题导入讲的是"时代与机会",信心强化讲的是"确定与增值",产品优势讲的是"安全与灵活",场景适配讲的是"匹配与定制",案例展示讲的是"规划与传承"。五步走下来,客户感受到的不再是一款保险产品,而是一套关于财富安全、养老品质、家庭传承的整体解决方案。
顺风顺水添财添年——这八个字,既是产品的名字,也是规划师对客户最朴素的祝愿。在利率下行的大趋势下,在AI时代的浪潮中,愿每一位客户都能找到属于自己的"三洋开泰",让财富稳中有进,让人生步步高升。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

