

标题
- 标题
- 内容

低震时代的高客经营:从“卖产品”到“解三道题”
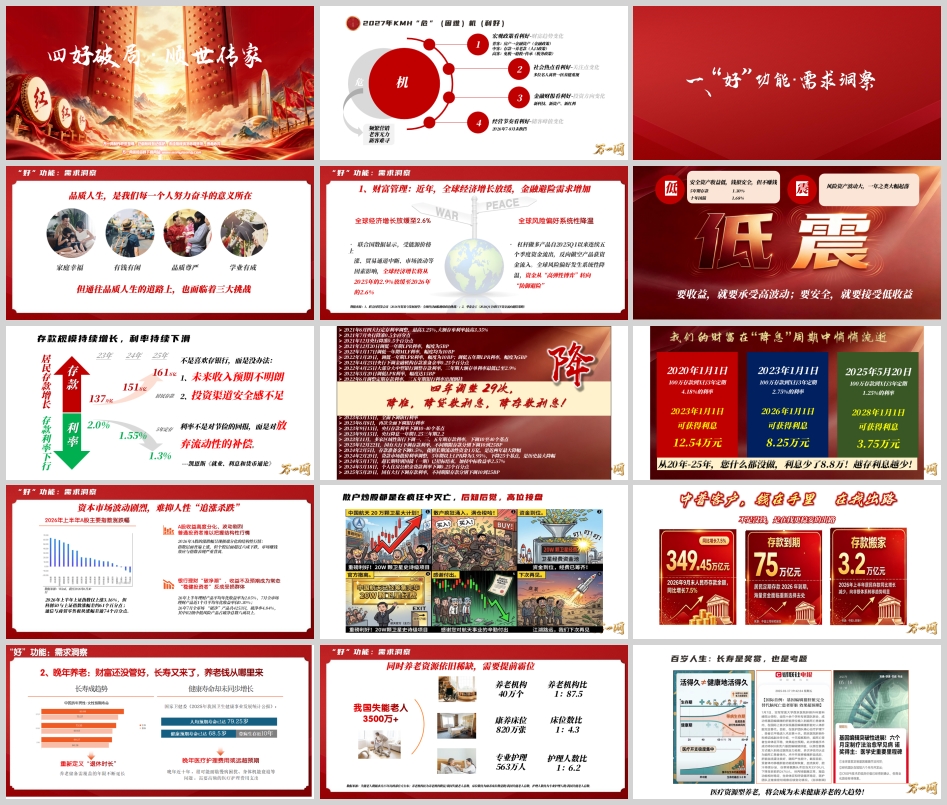
2026年的财富管理市场,正在经历一场静默的换挡。存款利率四年调整29次,5年期定存利率降至1.30%,十年国债收益率1.68%;2026年上半年理财产品平均年化收益率2.05%,而7月全市场理财产品近1个月平均年化收益率仅0.30%,破净产品4253只、破净率4.84%。与此同时,2026年上半年上证指数仅上涨3.16%,但科创50与上证指数涨幅差约61个百分点,通信与商贸零售板块涨幅差逾74个百分点——指数在涨,超过六成个股却在跌。安全资产不赚钱,风险资产大起落,这就是“低震时代”的真实底色。
对一线从业者而言,感受更为直接:频繁营销收效递减,老客户“无力”加保,新客户“难寻”入口。但危与机从来是一体两面。宏观政策在变——普客从房产转向金融资产,中客从存款转向养老储备,高客从免税思维转向避税加传承;社会热点在变——多位名人离世让医养健从“远期话题”变成“当下关切”;金融财报在变——新科技、新资产、新红利正在重塑投资方向。破局的关键,不在于把同一套话术讲得更响,而在于真正读懂高净值客群的三道题:财富管理的“低震之困”、养老资源的“稀缺之困”、财富传承的“流失之困”。保险的三大功能,恰好对应这三道题。
一、第一道题:低震时代,钱往哪里放
先看一组对比。2020年1月,100万元存三年定期,利率4.18%,到期利息12.54万元;2023年1月再存,利率2.75%,利息8.25万元;2025年5月再存,利率1.25%,利息3.75万元。五年间什么都没做,同样100万元的三年利息少了8.8万元。凯恩斯说过,利率不是对节俭的回报,而是对放弃流动性的补偿。当这份“补偿”持续缩水,存款规模却从2023年的137万亿增至2025年的161万亿——这不是因为人们喜欢存银行,而是因为未来收入预期不明朗、投资渠道安全感不足。
高净值客群的处境更微妙。他们不是没有钱,而是钱在手里“找出路”。全球风险偏好系统性降温,杠杆做多产品自2025年一季度以来连续五个季度资金流出,反向做空产品获资金流入;联合国贸发会议预计全球经济增长将从2025年的2.9%放缓至2026年的2.6%。要收益就得承受高波动,要安全就得接受低收益——这个两难在2026年格外尖锐。上半年理财产品平均年化2.05%看似尚可,但7月单月跌至0.30%,R2级中低风险产品占破净总数八成以上,说明“稳健”二字正在被重新定义。A股的结构性极端分化则揭示了另一个事实:散户追涨杀跌的人性弱点,在指数与个股严重背离的行情中被放大得淋漓尽致。
保险的第一重功能,正是在这个缝隙中提供“合同级的确定性”。保证利益写入合同——领多少、什么时候领,白纸黑字;与生命等长的年金给付——活多久、领多久,定期到账;部分产品还可挂钩保司的医养资源。它不是收益率最高的工具,但它是把“不确定”转化为“确定”的工具。对于高客而言,资产配置中需要一块不受市场波动侵蚀的底仓,这块底仓的功能不是进攻,而是让整个组合在风浪中不至于失序。
二、第二道题:百岁人生,养老资源比养老金更稀缺
如果说低震时代考验的是“钱的管理”,那么长寿时代考验的是“资源的获取”。
生物学上,动物的寿命约为生长期的5至7倍;人的生长期以最后一颗牙齿长出的时间计算,约20至25年,据此推算寿命应在100至170岁之间,公认的正常寿命为120岁。百岁人生是奖赏,也是考题。退休后的三十年甚至更长,可以粗略分为三个阶段:前10至15年“走得勤”,游山玩水的花费;中间10至15年“走得慢”,疾病用药和保健的花费;后10至15年“走不动”,长期看护的花费。三个阶段的需求截然不同,但共同指向一个要求:每个阶段都要有与生命等长的被动收入。
更严峻的是资源约束。全国60岁以上人口3.23亿,占比23.0%;60岁及以上老年人金融资产总量87.7万亿元。但对照供给端:养老机构40万个,康养床位820万张,专业护理人员563万人。以失能老人总数计算,养老机构比为1:87.5,床位数比为1:4.3,护理人数比为1:6.2。这意味着,即使有足够的养老金,优质养老床位和专业护理资源仍然是稀缺品。“医养健”正在成为拉开晚年品质差距的关键变量,而这种差距不是退休那天才出现的,而是提前十年甚至二十年布局的结果。
这里有一个经典案例值得反复咀嚼:一名部队复员军人面临三个选择——一次性拿100万元、后续不再负责;一次性拿50万元加一份月收入2000元的工作;不拿钱,提供一份月收入6000元的工作。弗里德曼的持久性收入理论指出,决定消费与幸福感的不是一时拥有的财富总量,而是稳定、持久的收入流。现金和现金流的区别,在养老场景中被放大到极致:一笔存款可能被通胀侵蚀、被意外消耗、被投资亏损;而一份与生命等长的现金流,只要人活着,钱就按时到账。保险的第二重功能——安全确定的终身年金给付,配合医养资源对接,解决的正是“活得久”与“活得好”之间的落差。
三、第三道题:传承路上,财富可能在三个环节流失
胡润研究院数据显示,未来30年中国代际传承财富总规模达79万亿元。名义上属于你的财富,若没有做好守护,未来就可能发生资产流失。
流失发生在哪里?第一是家企不分——企业有限责任写在执照上,企业无限责任却可能追到家里;第二是公证反悔——公证只证明“当时签了字”,挡不住“后来反悔”;第三是遗嘱争议——遗嘱只解决“我想怎么分”,解决不了“家人认不认、法院怎么判”。三种常见传承方式的对比更能说明问题:遗嘱公证传承需要公证费,有纠纷还需律师费、诉讼费,时效不确定,需要所有法定继承人到场同意;房产过户传承涉及所得税、契税、印花税,未来出售还可能有额外税费,时效短则一周长则数月;而保单传承除保费本身外没有额外费用,平均一周之内完成,受益人写谁就是谁,理赔简单、无需继承公证、无需征得其他继承人认同、无需对簿公堂。
政策环境的变化正在强化这一优势。境外保单征税20%,离岸信托征税20%且追溯,明确只要是中国税收居民,无论信托设在哪个国家和地区都受我国个税管辖,装入信托的资产、信托收益不分配、资产变现三个环节均有缴税义务,历史存量信托设有90天宽限期。与此同时,分红演示限高令设定上限3.5%,确定收益持续收窄至1.68%。香港保险的优势被收窄,境内保险的避税与传承优势反而凸显。高净值客群的财富配置新公式正在从“免税”转向“避税+传承+收益”的三位一体。
保险的第三重功能在此处落定:指定受益人明确,保险金不作为遗产,不进入继承程序,不公开、不争议、不拖延;变更受益人须经被保险人书面同意并在保单批注,程序法定而清晰;在财务健康期提前规划,前置布局,把传承从“身后事”变成“生前安排”。这不是规避责任,而是用契约的确定性替代人情的或然性。
四、三大功能背后的统一逻辑:财富=资产-风险
把三道题放在一起看,会发现保险的三大功能——确定性收益、终身现金流、指定受益人传承——并非孤立的产品卖点,而是同一个公式的三个变量:财富等于资产减去风险。低震时代,风险来自市场波动对资产的侵蚀;长寿时代,风险来自寿命超越储备的缺口;传承路上,风险来自家企混同、程序瑕疵与人情变数。三大功能分别对应三类风险,共同指向一个目标:把“名义上属于你的财富”转化为“确定能守护住的财富”。
对中普客群而言,公式是“高兜底+高兑现+长周期”;对高净值客群而言,公式是“避税+传承+收益”。两套公式的侧重点不同,但底层逻辑一致:在利率下行、波动加剧、长寿风险凸显的环境里,先守住底线,再谈上限。保证利益写入合同是底线,与生命等长的年金是底线,指定受益人的传承安排是底线。底线之上,红利可以增厚积累,保单贷款可以应对急用,医养资源可以提升品质——但所有增量都建立在确定性底座之上。
五、结语:从“讲产品”到“解题目”
回到开篇的“危”与“机”。频繁营销、老客无力、新客难寻,本质上是供给端的话术与需求端的焦虑错位了。高净值客群不需要被反复告知“利率在降”,他们需要的是在低震环境中找到一块确定的压舱石;不需要被恐吓“养老很难”,他们需要的是把养老金转化为可获取的医养资源;不需要被说教“传承很重要”,他们需要的是在遗嘱、公证、房产、保单之间看清成本与时效的真实对比。
三大保险功能的价值,不在于哪一款产品收益率更高,而在于它们分别回答了三个具体问题:钱放在哪里不随利率下行而缩水?活得太久钱不够花怎么办?财富传给下一代怎样不流失、不争议、不拖延?把这三个问题解清楚,营销就不再是“频繁打扰”,而是“恰好有用”。低震时代的经营之道,说到底就一句话:少讲产品,多解题目;少谈收益,多谈确定。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

