

标题
- 标题
- 内容

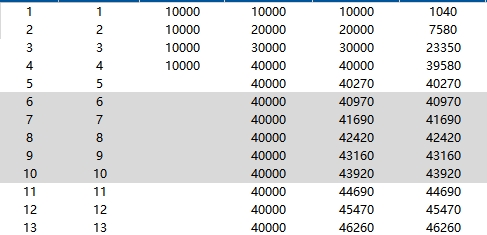
中汇人寿汇享保惠选C终身寿险(分红型)产品计划建议书深度解读
一份产品计划建议书,表面上是代理人填给客户的表格,背后却藏着这款产品的全部逻辑:谁出钱、保什么、怎么赔、收益从哪来、风险在哪里。中汇人寿汇享保惠选C终身寿险(分红型)的计划建议书,以“0岁男孩、20岁父亲、4年交、年交1万”为基本设定,呈现了一款分红型增额终身寿险的典型样貌。但建议书上的数字只给出了“基本保险金额37220元”这一个锚点,真正的产品全貌需要回到条款、回到分红机制、回到这类产品在家庭资产配置中的位置去理解。
一、产品定位:分红型增额终身寿险到底“增”的是什么
先厘清一个容易混淆的概念。增额终身寿险的“增额”,增的是有效保险金额,而不是你交的保费,也不是保证现金价值。汇享保惠选C的基本保险金额为37220元,这个数字在合同成立时就已经确定。真正随时间增长的是身故或全残保险金的给付系数——从第二个保单年度起,每年按1.75%复利递增。也就是说,被保险人身故时,赔付金额的计算中有一个乘数在逐年变大。
这1.75%的递增率,与2026年分红险预定利率上限的时代背景直接相关。2026年三季度普通型人身险预定利率研究值为1.9%,分红型产品的保证部分定价空间被压缩在较低水平。1.75%的保额递增率,正是这一利率环境下分红型增额寿的典型设计:保证部分不追求高,把更多想象空间交给不确定的红利。
所以,理解这款产品的第一步是:保证利益是地基,分红是上层建筑。地基的厚度(1.75%复利递增的保额系数、逐年增长的保证现金价值)写在合同里,是确定的;上层建筑的高度(每年能否分红、分多少)取决于中汇人寿分红账户的实际经营情况,建议书上不会写,也不应该被当作承诺。
二、保障结构:身故金的三重取大逻辑
计划建议书对身故或全残保险金的描述分为三段,对应被保险人不同人生阶段。这套“取大值”的规则,是终身寿险保障功能的核心体现。
18周岁保单周年日前,赔付实际已交保费与现金价值的较大者。这一阶段身故保障杠杆有限,主要功能是返还投入。
18周岁保单周年日后、交费期满前,赔付“已交保费×给付比例”与现金价值的较大者。给付比例按年龄段划分为160%(18至41周岁前)、140%(41至61周岁前)、120%(61周岁后)。这一设计在缴费期内为家庭经济支柱阶段提供了额外的保障杠杆——如果父亲为0岁孩子投保,孩子成年后若发生不幸,赔付金额高于单纯返还保费。
18周岁保单周年日后且交费期满后,赔付三者取大:已交保费×给付比例、现金价值、基本保额×给付系数。第三项是增额寿的特色所在。给付系数从第一保单年度的100%起步,此后每年乘以1.0175,保单年度越长,系数越大。这意味着,即使现金价值增长较慢,时间本身也在推高身故保障的底线。
以本案4年交、年交1万、总保费4万为例,基本保额37220元。假设被保险人在60岁时身故(保单年度第60年),给付系数约为1.0175的59次方,数值约2.77,基本保额对应的身故金约为10.3万元。加上分红累积的交清增额部分(如有),实际赔付会更高。这是增额寿区别于普通终身寿险的地方:保障额度不是固定的,而是随保单年度增长。
投保人豁免是这份建议书中容易被忽略但值得关注的条款。投保人(20岁父亲)在18至60周岁之间因意外伤害身故或全残,可免交后续保费,合同继续有效。对于以父母为投保人、未成年子女为被保险人的保单,这一条款的实际意义在于:万一缴费期间家庭主要收入来源中断,孩子的保障不会因此消失。需要留意的是,若投保人变更,变更后的投保人不享受豁免。
三、分红机制:1.75%之上,不确定性该如何理解
分红型产品的建议书通常会附上一句风险提示:“未来的保单红利为非保证利益,其红利分配是不确定的,在某些年度红利可能为零。”这句话不是免责套话,而是理解分红险的起点。
汇享保惠选C的红利来源于利差和死差,分配方式为现金红利,投保人可选择现金领取、累积生息或购买交清增额。默认方式通常是购买交清增额——红利不直接拿走,而是作为一次性净保费购买额外的保额,这部分“累积交清增额基本保险金额”参与后续的红利分配,形成二次积累。
这里有一个关键机制需要理解:分红实现率。根据监管要求,保险公司每年需在官网披露各分红产品的红利实现率,计算方式是“实际派发的红利÷利益演示的红利”。实现率100%意味着演示与实际一致,低于100%则意味着打折。对于中汇人寿这家2023年才开业、2026年推出这款产品的公司而言,历史分红实现率数据的积累尚浅,这是选择时需要纳入考量的现实因素。中汇人寿的股东背景是中央汇金持股80%、保险保障基金持股20%,国有全资的股权结构为长期稳健经营提供了支撑,但分红水平最终取决于投资能力和经营成果,股东背景不能替代对实际数据的跟踪。
从同类产品的参考数据看,分红型增额寿在40个保单年度时,保证部分的IRR约在1.58%左右,加红利演示后的IRR可达2.80%附近。但需要反复强调:演示IRR不等于实际IRR,红利演示基于精算假设,不代表对未来经营业绩的预期。在利率下行周期中,分红账户的投资端同样面临压力,实际分红水平存在低于演示的可能。
四、IRR视角:这款产品在什么时间点“回本”
对于增额终身寿险,消费者最关心的指标之一是现金价值何时超过已交保费。以本案4年交、年交1万的条件,总保费4万元。保证现金价值的增长节奏决定了“保证回本”的时间,而分红累积则可能提前这一时点。
从产品设计逻辑推断,4年交的增额寿,保证现金价值通常在缴费期满后若干年才能达到已交保费水平。分红部分如果以交清增额方式累积,会加速有效保额的增长,但现金价值的回本时间仍主要取决于保证部分。投保人可以通过保单年度末的现金价值表精确查看每一年度的退保金,建议书中“退保金”一列虽然本案未列出逐年数据,但正式投保后保险公司会提供完整的利益演示表,其中包含保证现金价值和红利累积后的现金价值两组数据。
需要提醒的是,前期退保几乎必然亏损。增额寿的现金价值在前几个保单年度通常低于已交保费,加上分红险的红利在前几年积累有限,如果投保人在缴费期内或缴费期满后短期内退保,拿回的钱可能少于投入。这类产品的价值需要十年以上的持有周期才能充分释放,短期资金不应配置于此。
五、适用场景与决策建议
把这款产品放回它被设计出来的场景中,目标客户画像比较清晰。
适合的场景:父母为未成年子女做长期储蓄安排。20岁父亲为0岁男孩投保,4年交、年交1万,总投入4万元。这笔钱在孩子的成长过程中不需要动用,经过二三十年的保证增长加分红累积,可以在孩子成年后作为一笔婚嫁金、创业启动金,或者继续持有至孩子退休,成为养老储备的一部分。终身寿险的属性意味着,无论孩子活到多少岁,保单始终有效,身故保障和现金价值持续存在。
不太适合的场景:追求短期回报的资金、流动性要求高的资金、对分红不确定性敏感且无法接受“某年红利为零”的投保人。如果一笔钱在五年内可能要用,增额寿不是合适的容器。
在决策前,建议做三件事:第一,要求代理人提供完整的逐年利益演示表,分别看保证现金价值和含红利演示的现金价值,自己用Excel的IRR函数算一遍长期持有的实际回报;第二,查询中汇人寿官网披露的分红实现率(如有历史数据),了解该公司分红账户的实际兑现情况;第三,确认减保规则——增额寿的灵活性主要通过减保取现实现,每年可减保的比例上限、减保后保额如何调整,这些规则写在条款里,不在建议书上。
一份计划建议书能告诉你的,是“基本保险金额37220元”这个起点。它不能告诉你的,是三十年后这份保单到底值多少钱。前者是确定的,后者取决于时间、利率环境和保险公司的经营。分红型增额寿的本质,是用保证部分的“低”换取分红部分的“可能高”,用流动性的“丧失”换取长期持有的“复利积累”。理解了这个交换关系,再决定是否签字。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

