

标题
- 标题
- 内容



太保盛世鸿运H(恒赢版)深度拆解:一款“快回本”分红险的销售逻辑与真实底色
2026年的保险市场,分红险无疑是绝对的主角。上半年分红险原保险保费收入突破1万亿元,同比增长94.4%,在人身险新单中的占比超过60%。当银行存款利率跌破1%、3年期定存徘徊在1.25%附近时,“保底+浮动”的分红险被渠道和客户共同推上了C位。太保寿险在这个节点推出的“盛世鸿运H(恒赢版)”,以“3年交4年超、6年交6年超”为口号,试图在激烈的分红险竞争中打出一张“速度牌”。
然而,销售宣导材料中的“王炸”“爱马仕”“极限”等词汇,与产品说明书中冷静的条款文字之间,存在着需要仔细辨别的距离。
一、产品形态:一款“超速回本”的分红型增额寿
根据太保官网披露的产品说明书,盛世鸿运H(恒赢版)是一款分红型终身寿险,核心机制由三层构成:保证利益打底、分红浮动加持、万能账户承接。
最基础的保证层面,有效保险金额每年按1.75% 固定递增,写进合同,不随市场利率下行而改变。这1.75%是预定利率上限收紧后的“顶格”设计,也是产品安全垫的底线。身故或全残保险金的计算则区分年龄段与交费期:18至40周岁给付已交保费的160%,41至60周岁为140%,61周岁及以上为120%,同时与现金价值、有效保额取大。
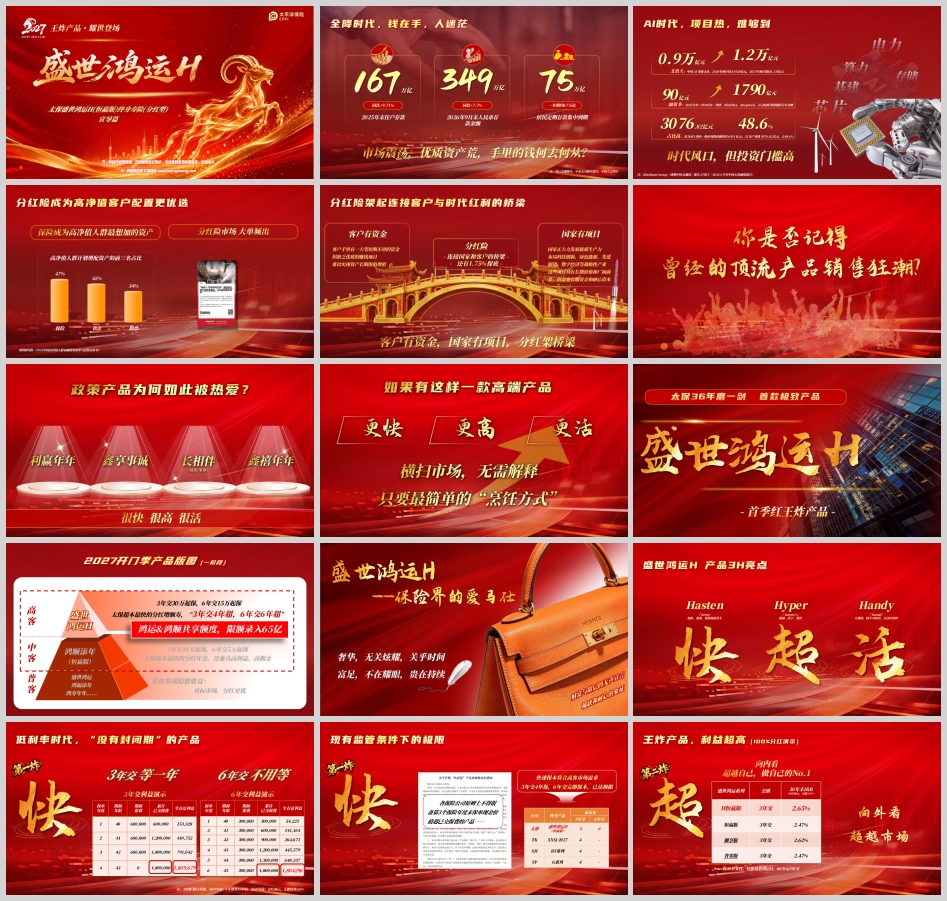
真正让这款产品在渠道端具备“冲击力”的,是回本速度。宣导材料反复强调“3年交4年超,6年交6年超”,并称这是“现有监管条件下的极限”。从演示数据看,40岁男性3年交、年交60万,第4个保单年度生存总利益达到1,809,679元,超过累计保费180万元。这个速度在分红型增额寿中确实处于第一梯队,对于习惯了“长期锁定”的客户而言,“四年回本”的心理冲击是显著的。
但这里需要区分两个概念:保证利益回本与红利演示回本。宣导表格中的“生存总利益”通常包含了非保证的红利利益。如果分红实现率不及预期甚至为零,保证现金价值的回本时间会显著拉长。产品说明书明确提示:“未来的保单红利为非保证利益,红利分配是不确定的”。换言之,“4年超”的承诺,建立在分红能够兑现的前提之上。
二、分红逻辑:118%实现率的“底气”与边界
宣导材料中最具诱惑力的数字,是“分红实现率按118%演示”。材料称恒赢专属账户“已运行3年,历史年化回报不低于9.3%”,并以此论证118%实现率的合理性。在监管对分红险演示利率实施“三限”的背景下,1.75%预定利率加上3.5%演示利率,理论上需要分红实现率达到118%才能触及收益天花板。太保提前“交卷”,在销售端自然成为有力的说辞。
但有几个事实需要厘清。第一,118%是演示假设,不是合同承诺。 产品说明书白纸黑字:“红利分配是不确定的,将随分红保险的投资和实际经营情况发生变动”。搜索到的第三方材料也注明“红利演示按118%实现率测算,红利是不确定的,实际分配金额由公司依据经营情况确定”。第二,历史实现率不代表未来。 恒赢账户过去三年的高回报,部分来源于提前建仓的非标资产和存量优质资产池,这种“前人栽树”的收益结构是否能在未来二三十年持续复制,存在不确定性。第三,分红实现率是一个比例概念,不是绝对收益概念。 118%的实现率意味着实际分红是演示红利的1.18倍,但如果演示红利本身基数较小(早期保单年度红利仅数千元),放大后的绝对金额依然有限。
从演示数据看,40岁女性60万3年交,第20年末总保费增长1.66倍,第30年末2.26倍,第50年末4.18倍。长期持有的复利效应确实可观,但前20年的绝对收益并不算突出,产品的价值更多体现在超长期限下的累积效应。
三、灵活性的另一面:减保限制与万能账户的真实成本
“活”是宣导材料着力强调的第三个卖点。“3年交4年超,第5年起每年领取3%”“15年开始年年领4%”“25年开始年年领5%”,这些“密码”听起来像是为客户量身定制的现金流方案。但灵活性的实现,依赖于两个通道:减保取现和万能账户。
减保方面,产品说明书有明确的约束:每年累计申请减少的基本保险金额之和,不得超过合同生效时基本保险金额的20%。这意味着,如果客户想通过减保每年领取总保费的5%,需要确保对应的基本保额减少幅度在20%的红线之内。对于大额保单,早期减保取现的空间是受限的。更重要的是,减保意味着现金价值和有效保额同步等比例减少,后续参与分红的基数也随之下降。宣导材料中的“快速领”“规划领”演示,本质上是在消耗保单本身的价值,而非额外创造收益。
万能账户方面,宣导材料提及“双万能”搭配,红利可转入万能账户享受“现行3.0%”的结算利率。但需要清醒认识的是,万能账户的保底利率仅为1.0%,3.0%是当前结算利率,并非终身保证。在利率下行周期中,万能结算利率的下调是大概率事件。此外,万能账户的追加额度、领取限制、管理费用等细节,在宣导材料中被大幅简化。将分红险的灵活性寄托于一个结算利率可能持续走低的万能账户,需要客户对“保底1.0%”有充分的心理准备。
四、案例的启示:50岁“高总”的养老账本是否经得起推敲
宣导材料中提供了一个典型案例:50岁国企中层“高总”,120万3年交,红利选择购买交清增额,目标是对接太保家园养老社区并补充月费现金流。方案演示称,75岁起每年领取18万(总保费的5%),领31年,共领取558万,同时75岁时生存总利益仍有660.8万。
这个案例的演示逻辑值得细究。首先,太保家园的入住资格门槛。 根据公开信息,太保家园资格函通常需要累计保费达到一定标准(如400万获1份),120万3年交总保费360万,是否足以获得入住资格,需要向太保确认具体政策,宣导材料并未明确给出资格函的获取条件。其次,每年领取18万的前提。 演示中“25-5”密码(第25年起每年领5%)的实现,依赖于分红持续按演示水平兑现并转入万能账户。如果分红不及预期,减保领取的现金价值将更快侵蚀保单根基,所谓的“终身领取”可能提前终止。第三,生存总利益的构成。 75岁时“660.8万”的生存总利益,包含了保证现金价值与非保证的累积红利/交清增额。在保证利益维度下,同一时点的数字要低得多(宣导材料自身也标注“保证利益下无法实现以上领取”)。
这个案例的真实价值不在于数字本身,而在于它揭示了这款产品的目标客群画像:有较大额短期资金、对养老社区有明确需求、且能够接受分红不确定性、愿意长期持有的中高净值人群。对于追求确定性的保守型客户,这款产品的演示收益可能构成误导。
五、结论:速度与安全的权衡
太保盛世鸿运H(恒赢版)是一款在特定市场环境下颇具竞争力的产品。它的核心优势清晰:回本速度在同类产品中处于前列,1.75%的保额递增锁定底线,分红机制提供了对抗利率下行的想象空间,双被保险人设计增加了传承规划的弹性。对于理解分红险逻辑、能够承受收益波动的客户,它提供了一个“保底不低、上限可期”的选项。
但它的边界同样清晰。“4年超”建立在分红兑现的基础上,保证利益的回本节奏要慢得多。“灵活领取”受到减保20%上限的约束,万能账户的3.0%不是终身承诺。118%的实现率是销售话术的锚点,不是合同义务。在2026年分红险大爆发的背景下,客户面对的是一个产品供给充裕的市场,没有必要因为“额度仅65亿、额满即停”的稀缺感叙事而仓促决策。
对于一位50岁左右、手中有百万级闲余资金、对养老社区有真实兴趣的客户,这款产品值得纳入比较清单。但比较的维度不应仅仅是“几年回本”或“演示收益多高”,而应该包括:保证利益下的长期IRR是多少?减保规则是否匹配自己的现金流需求?万能账户的保底利率和现行结算利率之间的差距有多大?分红实现率的历史波动区间如何?把这些问题的答案想清楚,比记住“3453”“25-5”这些密码重要得多。分红险的本质是用确定性的保底换取想象力的上限,而想象力的兑现,从来不是销售材料能够担保的。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号