

标题
- 标题
- 内容



太保"安逸"系列产品计划深度解析:以"年金+万能"组合重构养老金融供给
一、产品概览:双主险架构下的"票息年金+万能账户"组合
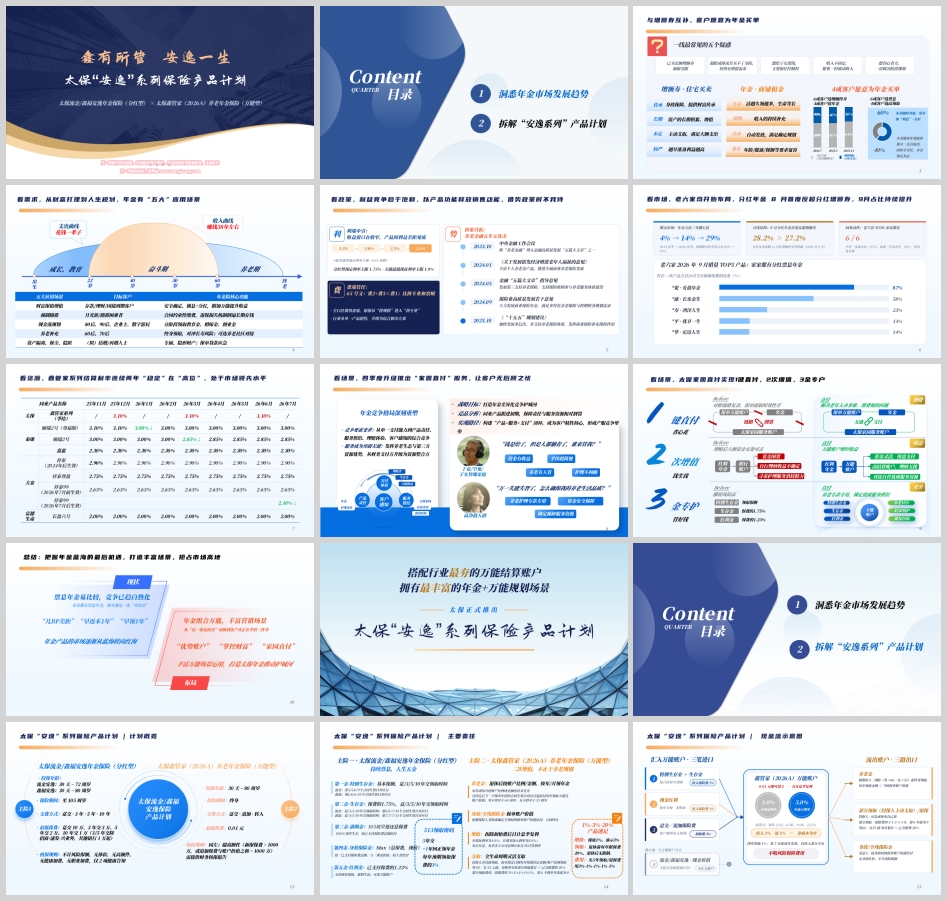
太保"安逸"系列保险产品计划由两款主险构成:主险一为太保流金/鑫福安逸年金保险(分红型),主险二为太保鑫管家(2026A)养老年金保险(万能型)。二者以组合形式销售,形成"持续票息+二次增值"的产品逻辑,核心主张为"鑫有所管,安逸一生"。
从投保规则看,组合计划体现出显著的"宽承保"特征。流金安逸投保年龄为30天至72周岁,鑫福安逸放宽至30天至80周岁,保险期间至105周岁,交费方式覆盖趸交、3年、5年、10年交,最低保费趸交10万元、3年交3万元、5年交2万元、10年交1万元(3/5年交除招商、浦发、兴业外其他银行1万元起)。核保规则上,不计风险保额、无体检、无高额件、无健康加费、无职业加费,仅2项健康告知,大幅降低了投保门槛。万能账户鑫管家(2026A)投保年龄同为30天至80周岁,保险期间终身,支持趸交、追加、转入,最低保费仅0.01元即可开户,仅在新保保费超1000万元或追加保费与账户价值之和超1000万元时需提供财务核保报告。
这种"双主险、一次双录、1分钱开户"的设计,在渠道端显著降低了操作成本:客户少跑一趟、柜面少一次面签,同时账户本身几乎零成本,为客户收益留出了更大空间。
二、主要责任:主险"五金"与万能账户"三进三出"
主险一的责任结构可概括为"人生五金"。 第一金为特别生存金,按基本保额给付,流金系列趸/3/5/10年交分别在第5/5/6/9个合同生效日对应日领取,鑫福系列则为第6/6/6/10个;第二金为生存金,按保费的1.75%给付,流金趸/3/5/10年交分别在第6/6/7/10个合同生效日对应日领取,鑫福为第7/7/7/11个;第三金为满期金,至105周岁生存按已支付保险费总额给付;第四金为身故保险金,按"已支付保险费总额"与"现金价值"较大者给付;第五金为红利金,按已支付保费的1.23%演示,支持现金领取、累积生息或进入万能账户。五金结构覆盖了生存、满期、身故与分红四类利益,兼顾了现金流补充与财富传承。
主险二鑫管家(2026A)的核心是"513领取密码"与"三进三出"的资金闭环。 所谓"513",即5年交、+1年回正领年金、每年预期领取保费的3%。万能账户扣除初始费后日计息、季复利,年保证利率1.0%,计划书演示利率3.0%,每日计息、每季末于公司官网公布日/年计算利率。养老金领取方面,退休后可按账户比例或金额、按年或按月领取,自约定后下一个保单年度的合同生效日对应日起给付,每年领取不超过账户价值,男不得早于60周岁、女不得早于55周岁。
资金"进口"有三路:特别生存金与生存金按合同每年到账,转入保险费收取1%初始费;现金红利按年分配(非保证),转入同样收取1%;趸交/追加保险费为客户额外投入,初始费3%。此外,主险自身的现金价值属独立项,不汇入万能账户。资金"出口"亦有三路:养老金由被保险人到龄后终身领取;部分领取与退保由投保人主动支取,部分领取/退保费用为3%-1%-1%-1%-1%-0,第6个保单年度起为0,男60/女55前每年累计部分领取不超过已交保费的20%;身故/全残保险金按身故时保单账户价值给付,无身故杠杆、不计风险保额。值得强调的是,转入1%初始费与第5年起逐年发放的1%持续奖励(仅转入部分享有)形成对冲,净成本为零,且账户不收风险保障费用。
三、亮点解析:增、零、活、控、宽五大维度
"增"——万能再增值。 鑫管家系列结算利率连续两年稳定在3.0%以上,当前维持3.1%的季复利结息水平,处于市场领先位置。从同业对比看,泰康颐瑞2号(尊赢版)已从3.10%降至3.00%,颐瑞2号降至2.85%,大家祥泰系列维持在2.65%-2.90%,富德生命长盈六号为2.00%,太保鑫管家系列的结算利率优势较为明显。组合计划较单主险的利益增加幅度可观:以演示为例,10年末单利2.29%、较单主险高6bps,20年末单利3.27%、高28bps。
"零"——账户零成本。 1次双录减少时间成本,1分钱开户,转入扣费与持续奖励对冲实现费用零成本,且不扣风险保障成本。
"活"——人生规划活。 账户随时可领,可一次领取、可按年领取,不止于养老;可领养老金(女55男60后),可指定领取时间、按占比或金额、按年或按月领取;亦可不领、留在账户持续增值。
"控"——资金更可控。 延续年金三权架构:投保人掌握控制权、被保险人享有使用权、受益人享有受益权,投保人对账户与主险实现全盘控制。这一架构对于"想给子女留钱、又要保住控制权"的客户需求具有直接针对性。
"宽"——承保规则宽。 0至80岁可投保,不拖累主险投保年龄;双主险均不计风险保额,无体检、无高额件规则、仅两项健康告知。更重要的是,搭配万能账户可开通家园直付,拓宽了太保家园的使用场景,实现"资金有收益、养老有人管、手续超简便、护理不间断"。
四、案例演示:两种领取路径下的利益图景
以张女士35周岁、为自己投保"太保流金/鑫福安逸年金保险产品计划"、5年交、年交保费10万元为例。
路径一:年金不领取、全额转入万能账户增值。 第1年交费10万元,年末现金价值3.96万元,年度红利933元;第5年交费完毕,现金价值38.35万元;第6年现金价值达50万元、超过总保费,实现"回正"。生存金自第6年起为2090元、第7年起为8750元(保费的1.75%),红利自第6年起为6045元、第7年起为6125元(保费的1.23%),逐年转入万能账户。万能账户价值按演示口径:第10年末7.69万元、第20年末27.90万元、第30年末55.06万元、第40年末91.56万元、第50年末140.61万元、第60年末206.53万元、第70年末261.53万元;演示退保总利益相应为第10年末59.18万元、第20年末79.39万元、第30年末106.55万元、第40年末143.05万元、第50年末192.10万元、第60年末258.02万元、第70年末313.02万元。这一路径完整呈现了"交了—回了—转了—补了—增了"的五步逻辑:10万5年交、6年现价超保费、年金与红利按比例转入、初始费与持续奖励对冲、保底1.0%与演示3.0%复利递增。
路径二:55岁起每年领取账户的6%。 在同一投保条件下,张女士55岁起开始领取,56岁时万能险养老金演示为17632元、65岁为20265元、75岁为22419元、85岁为23979元、95岁为25107元、105岁为25924元;若按保底口径则分别为15096元、16045元、16690元、17074元、17303元、17439元。55至85岁总计领取约66万元、平均每年约2.1万元,85岁身故时主险加万能传承金约89.6万元。这一路径体现了"领了—传了"的补充逻辑:在持续领取养老金的同时,账户价值与身故传承金仍保持相当规模,兼顾了生前现金流与身后传承。
五、市场背景与竞争逻辑:从"比一张比较表"到"客户真正在乎的三件事"
产品设计的背后是对年金市场趋势的判断。期交市场年金占比三年翻七倍,从2024年首季的4%升至2026年首季的29%,同期期交终身寿占比从83%降至55%;2026年8月,分红年金份额28.2%首度反超分红增额终身寿的27.2%,9月占比持续提升。同业动作上,老六家TOP6家家都有分红票息年金:平安"安盈分红"占其当月新保保费87%、泰康"长乐金生"58%、太保"鸿泽人生"23%、太平"优享一生"14%、新华"宏达人生"14%。票息年金易比较、竞争已趋白热化,"家家都有票息年金,摊开就是一张对比表",市场正从蓝海转向红海。
在利端,普通型预定利率经历4轮上限切换(3.5%→3.0%→2.5%→2.0%),分红型预定利率上限1.75%、万能最低保证利率上限1.0%,收益窗口收窄、产品间利益差距见底;在费端,65号文要求"费2+费3≤费1"、全口径费用备案,银保从"拼规模"进入"拼专业",行业从单一产品销售升级为综合解决方案;在政策端,养老金融五年五连击——2023年10月中央金融工作会议将"养老金融"列入五篇大文章,2024年1月银发经济意见、2024年5月金融"五篇大文章"指导意见、2024年9月保险业高质量发展若干意见、2025年10月"十五五"规划建议相继出台,层层加码商业保险年金与多层次养老保险体系建设。
正是在这一背景下,太保的策略是从"比一张比较表"切换到客户真正在乎的三件事——"几BP差距""早返本1年""早领1年"的比较逻辑,转向"优势账户""掌控财富""家园直付"的场景逻辑。年金竞争格局深刻重塑,竞争要素从单一支付能力转向产品责任、服务供给、理赔体验、客户感知的综合竞争,服务成为突破关键:发挥养老生态与第三方资源优势,从财务支付方升级为资源整合方,构建"产品+服务+支付"闭环,形成产服竞争壁垒。
六、场景落地:四季度"家园直付"打通养老支付最后一公里
四季度升级推出的"家园直付"服务,是组合计划最具差异化的场景能力,可概括为"1键直付、2次增值、3金专户"。此前,红利、年金需经银行账户再自行理财,存在收益不确定、资金闲置、寻求护理服务消耗精力、理赔后大额资金无处可去、挪用风险高等链路割裂问题;直付模式下,保单万能账户与太保家园服务账户打通,万能账户增厚收益、高结算账户理财无忧,资金灵活按需支付,对接自营优质服务资源(养老社区、居家照护、康复医院),实现养老专款专用、锁定优质服务供给。
具体而言,特别生存金、生存金、红利金进入万能账户实现"钱生钱",万能账户对接太保家园服务账户实现"省心花",1键直付解决老年人办事难、缴费烦的问题,实现"管好钱"。"钱是给了,但是人都躺着了,谁来管我?""万一失能失智了,怎么确保我的养老生活品质?"——这些高净值人群、丁克/空巢/子女异地家庭的真切焦虑,正是直付服务试图回答的问题:资金有收益、养老有人管、手续超简便、护理不间断。
七、结语:年金红海中的场景突围
太保"安逸"系列的产品逻辑可以凝练为一句话:一头提升利益,一头帮客户省心养老。在利益端,以鑫管家系列连续两年3.0%以上、当前3.1%的结算利率构建账户优势;在成本端,以1分钱开户、1次双录、转入扣费与持续奖励对冲实现零成本;在灵活端,以全生命周期支取、退休后按年/按月/按金额领取满足多元规划;在控制端,以三权架构强化投保人权利;在承保端,以0-80岁、不计风险保额、仅两项健康告知的宽规则扩大客群;在场景端,以家园直付打通"资金—服务"闭环,让品质养老真正落地。
对于渠道而言,这是一套"3分钟讲清"的组合方案:10万5年交,投保次年即领红利,第6年回正起领年金,往后每年预计领总保费的2.98%、与生命等长,不急于用钱可进入万能账户复利计息;对于客户而言,这是一句"1分钟听懂"的开口:优质账户有生息、支取灵活随心意、子女规划更给力、家园直付可托底。在票息年金竞争白热化、利差与费差空间收窄的当下,太保以"产品+服务+支付"的闭环能力,为年金红海提供了一条场景突围的路径。当然,本宣传资料所载内容仅供理解保险条款所用,不构成保险合同的组成部分,具体保险责任、责任免除、犹豫期及其他权利义务内容以条款约定为准,红利分配与万能结算利率均存在不确定性,客户应结合自身需求理性配置。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号