

标题
- 标题
- 内容



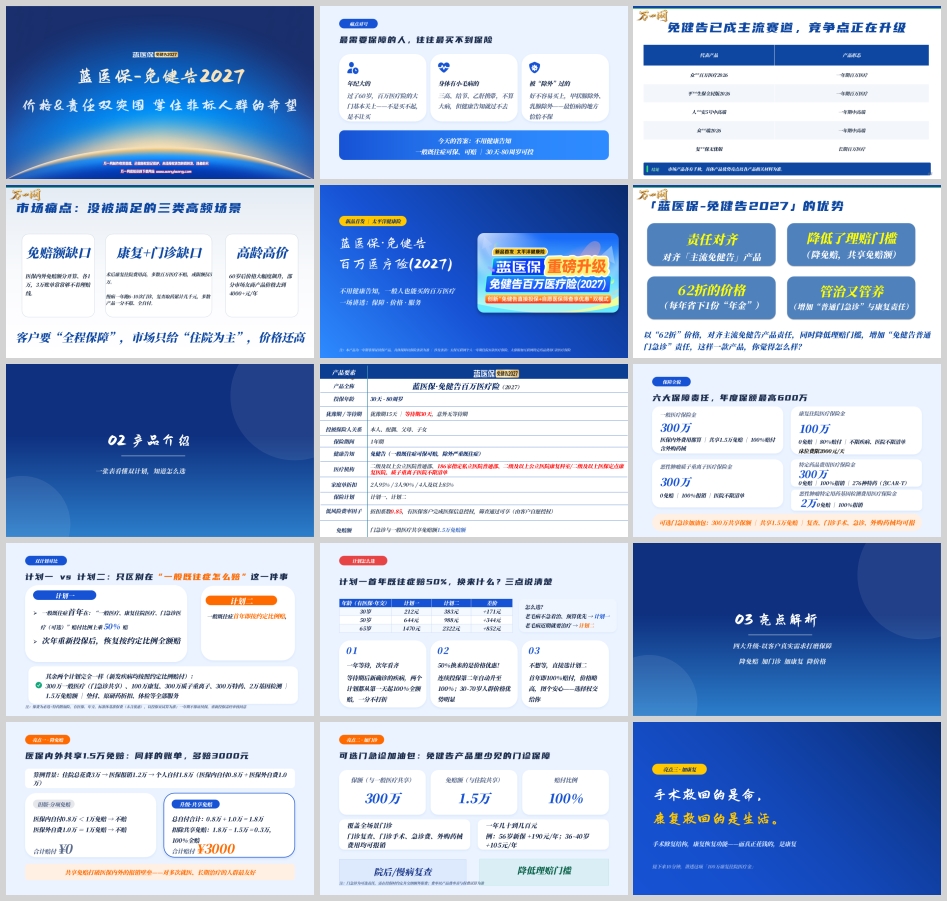
蓝医保·免健告百万医疗险(2027)产品介绍与亮点解析
各位朋友,大家好。今天我们专门讲一款产品——太平洋健康险出品的蓝医保·免健告百万医疗险(2027)。主题很明确:价格与责任双突围,撑住非标人群的希望。
先说清楚这款产品的定位:它是一款一年期非保证续保的百万医疗险,免健康告知,一般既往症可保可赔,投保年龄覆盖30天到80周岁。涉及条款为太保互联网个人一年期住院H款医疗保险、太保附加互联网特定药品费用C款医疗保险,具体保障以保险条款为准。下面我们从痛点、产品结构、四大升级、价格优势、增值服务、转续保和适用人群七个部分,把这款产品讲透。
一、痛点对号:最需要保障的人,往往最买不到保险
百万医疗险这些年最大的尴尬,是最需要保障的人,往往最买不到保险。三类人最典型:
第一类,年纪大的。 过了60岁,百万医疗险的大门基本关上——不是买不起,是不让买。健康告知、体检、年龄上限,层层设卡。
第二类,身体有小毛病的。 三高、结节、乙肝携带,这些不算大病,但健康告知就是过不去。明明只是控制良好的慢性病,却被挡在门外。
第三类,被“除外”过的。 好不容易买上了,甲状腺除外、乳腺除外——最怕病的地方,恰恰不保。
今天的答案很直接:不用健康告知。 一般既往症可保、可赔,30天到80周岁可投。免健告已经成为主流赛道,竞争点正在从“能不能买”升级到“买得值不值”。市场上代表产品不少:一年期百万医疗有众百万医疗2026、平生保全民版2026;一年期中高端有人安5号中高端、众端2026;长期百万医疗有复**保无忧版。各家产品各有千秋,具体优势以各产品相关材料为准。而当前市场没被满足的高频痛点集中在三处:
一是免赔额缺口。 医保内外免赔额分开算、各1万,3万的账单常常够不着理赔线。客户要的是“全程保障”,市场只给“住院为主”,价格还高。
二是康复加门诊缺口。 术后康复住院费用高,多数百万医疗不赔,或限额仅5万;慢病一年跑6到10次门诊,复查取药累计几千元,多数产品一分不报、全自付。
三是高龄高价。 60岁后价格大幅度飙升,部分友商产品价格去到4000元以上每年。
蓝医保·免健告2027,就是冲着这三个缺口来的。
二、产品介绍:一张表看懂双计划
先看产品要素。产品全称蓝医保·免健告百万医疗险(2027),投保年龄30天至80周岁,犹豫期15天,等待期30天、意外无等待期,投保关系限本人、配偶、父母、子女,保险期间1年期,免健告——一般既往症可保可赔,除外严重既往症。医疗机构覆盖二级及以上公立医院普通部、186家指定私立医院普通部、二级及以上公立医院康复科室及二级及以上医保定点康复医院,质子重离子医院不限清单。家庭单折扣:2人95%、3人90%、4人及以上85%。另设低风险费率因子:折扣系数0.85,有医保客户完成医保信息授权、筛查通过可享,由客户自愿授权。免赔额为门急诊与一般医疗共享的1.5万元。
保障全貌是六大责任,年度保额最高600万:
一般医疗保险金300万,医保内外费用都算,共享1.5万免赔,100%赔付,含外购药械。
康复住院医疗保险金100万,0免赔,80%赔付,不限疾病、医院不限清单,床位费限2000元/天。
恶性肿瘤质子重离子医疗保险金300万,0免赔,100%报销,医院不限清单。
特定药品费用医疗保险金300万,0免赔,100%报销,覆盖276种特药(含CAR-T)。
可选门急诊加油包:300万共享保额,共享1.5万免赔,复查、门诊手术、急诊、外购药械均可报。
恶性肿瘤特定用药基因检测费用医疗保险金2万,0免赔,100%报销。
双计划怎么选?两个计划只区别在“一般既往症怎么赔”这一件事。计划一,一般既往症首年在一般医疗、康复住院医疗、门急诊医疗(可选)上按50%赔付,次年重新投保后恢复按约定比例全额赔;计划二,一般既往症首年即按约定比例赔。其余完全一样:新发疾病均按约定比例赔付,300万一般医疗(门急诊共享)、100万康复、300万质子重离子、300万特药、2万基因检测、1.5万免赔额,垫付、原研药折扣、体检等服务全部相同。
选择逻辑三句话:等待期后新确诊的疾病,两个计划都从第一天起100%全额赔,一分不打折;计划一的50%换来的是价格优惠,连续投保第二年自动升至100%,30到70岁人群价格优势明显;不想等,直接选计划二,首年即100%赔付,价格略高,图个安心。
价格差多少?以有医保、年交为例:30岁计划一212元、计划二383元;50岁计划一644元、计划二988元;65岁计划一1470元、计划二2322元。老毛病不急着治、预算优先选计划一;老毛病近期就要治疗选计划二。
三、亮点解析:四大升级,以客户真实需求打磨保障
亮点一,降免赔。 医保内外共享1.5万免赔,同样的账单多赔3000元。算一笔账:住院总花费3万,医保报销1.2万,个人自付1.8万(医保内自付0.8万加医保外自费1.0万)。旧版分项免赔下,医保内0.8万不足1万免赔、不赔,医保外1.0万等于1万免赔、也不赔,合计赔付0元。升级后共享免赔:总自付1.8万扣除1.5万,剩0.3万100%全赔,合计赔付3000元。共享免赔打破医保内外的报销壁垒,对多次就医、长期治疗的人群最友好。
亮点二,加门诊。 可选门急诊加油包,是免健告产品里少见的门诊保障:保额与一般医疗共享300万,免赔额与住院共享1.5万,赔付比例100%,覆盖门诊复查、门诊手术、急诊费、外购药械费用全场景,一年几十到几百元——56岁新保加190元每年,36到40岁加105元每年。门急诊为可选责任,需投保时约定并交纳额外保费。
亮点三,加康复。 手术救回的是命,康复救回的是生活。手术修复结构,康复恢复功能,而真正花钱的是康复。三个现实:我国每年新发髋部骨折超100万例,几乎都要经历“手术加康复”两段治疗;髋部骨折后1年内死亡率高达20%到30%,致命的不是骨折,是术后卧床不康复的并发症;存活者中致残比例50%,35%再也无法独立行走,25%需长期护理。手术1天,康复100天——很多人不是输在手术台上,是输在康复床上。
康复住院医疗金:保额100万,0免赔,80%赔付,床位费上限2000元每天。两个“不限”加一个时间窗:不限疾病种类、不限康复医院清单,二级及以上公立医院康复科室、二级及以上医保定点康复医院均可;口径为住院手术治疗后,出院60天内转入康复住院。市场同类产品的康复责任多只保十几种指定疾病,这里不限疾病,是实打实的差异。
两笔账:45岁刘先生踢球致膝关节韧带断裂,韧带重建手术后60天内转入康复医院住院一个月,康复费约1000元每天乘30天等于3万,0免赔80%赔付约2.4万元;75岁阿姨滑倒髋部骨折,关节置换手术费走300万一般医疗金,术后60天内转康复走100万康复金,意外无等待期,术后即可衔接。手术管一次,康复管一程,一笔保单覆盖“手术加康复”全程。
亮点四,降保费。 首年费率约为友商市场免健告产品的62折。对比新保费率:30岁蓝医保212元对友商368元,50岁644元对998元,60岁852元对1298元,65岁1470元对2498元,80岁2690元对2898元。以50岁客户投保为例,50到60岁交费,相比友商产品节省3813元,每年约380元;家庭投保2人每年约省760元,3人每年省1000元以上。
价格还能再低,双重优惠:医保授权85折——自愿授权国家医保局官方数据风险筛查,替代体检,通过即享低风险费率0.85,不授权也能买,授权后未通过不影响未来投保或理赔,医疗数据不出医保局;家庭单最高85折——2人95折、3人9折、4人及以上85折。举例:50岁女性计划一标准价644元,医保授权通过547.4元,再凑4人家庭单465.3元每年。
这里必须讲清楚医保折扣的“生命周期”:0.85不是终身折扣。首年享低风险因子时保单会增加电子保单特约;重新投保时,历史年度无理赔可维持0.85,有理赔则调整为1且不可再变更;无低风险因子的保单始终为1。请在首年投保时就了解清楚。
四、增值服务与转续保
12项健康增值服务守护客户全周期:家医在线问诊不限次;重疾专家预约、重疾就医陪诊、重疾专家病房预约、重疾专家手术预约各1次;重疾二次诊疗1次;特药垫付、住院垫付不限次;线上原研药5折、线下购药折扣不限次;院内护工8天7夜1次;健康体检买了就送,等待期后每年1次,销售价450元每次,含肿瘤筛查、彩超全项、慢病三剑客、心电影像等,覆盖335家门店、34个省级行政区、145个城市。
慢病家庭的日常更值得说:第十批国家集采原研药企业无一中标,原研药陆续退出公立医院采购,医院开不出只能自费去药店买。格华止撤出公立医院后有老糖友夫妻只能线上自费150多元每月每人;立普妥同规格线上售价28到86元。慢病药一吃就是十年二十年,这不是消费,是刚性支出。蓝医保的65种慢病原研药5折加线下药房9折,年优惠上限1万元,三高老人典型三药组合自费年药费约3000到4000元,5折后每年省1500到2000元——对比50岁单人最低保费465元,药费省的钱是保费的三四倍。
转续保规则:司内转保老客户有无理赔均可转保,一般既往症赔付100%;司外转保同业客户,原产品为商业医疗险含百万医疗即可,选计划一转保当年按50%、计划二100%,既往症认定司内以首次投保原产品时间为准、司外以本次转保时间为准,均免等待期,可选医保筛查享低风险费率因子,支持加购加油包。
五、谁适合买
A类,慢病长期服药型,30到70岁,高血压、糖尿病、高血脂等长期吃药控制良好、无频繁住院,占比最高——推荐计划一加门诊加油包,第一年先把价格压下来,第二年赔付自动升到100%。
B类,体况一般、要全额型,有既往体况、担心首年住院、希望投保即赔100%——推荐计划二加门诊加油包。
C类,高龄兜底型,65到80岁常规医疗险买不进——计划一预算敏感、计划二求稳,不用体检、不用填健康问卷,80岁也能买,住院最高600万。
D类,家庭投保型,2到4人及以上——按人分层选计划,叠加家庭单折扣与医保授权。
结语
最后必须提示:五大类严重既往症全部不赔,包括肿瘤类、肺肝肾疾病类、心脑血管及糖脂代谢类、自身免疫类及其他,投保前必须如实告知客户;带星号疾病有明确释义,遗传性疾病、艾滋病等不在保障范围,请仔细阅读条款和责任免除。
这款产品的总结就四句话:对齐主流免健告产品责任,价格便宜、责任不缩水、保障无明显短板;降低理赔门槛,免赔额共享1.5万;管治还管养,增加普通门急诊与康复责任;友商62折起售。 一年期产品不保证续保,重新投保需经审核同意。今晚算过的账帮您拢一拢:50岁、医保授权、4人家庭单、计划一,465.3元每年,300万住院、100万不限疾病的康复、276种特药、质子重离子不限清单,住院垫付不用先掏钱,原研药5折一年省一两千,再送450元体检。谢谢大家。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号